


















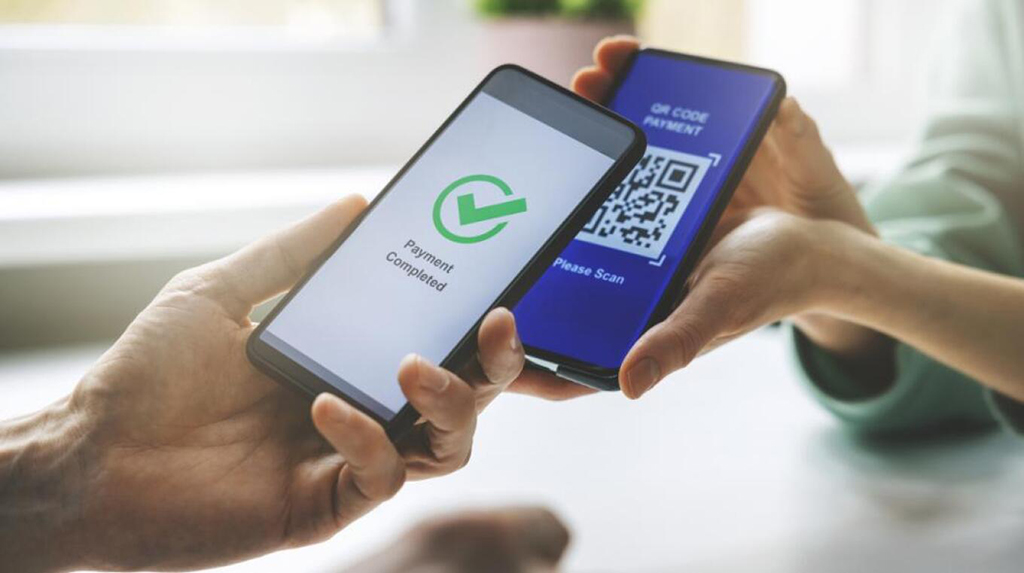
Νέες ρυθμίσεις φέρνει το νομοσχέδιο για την ενίσχυση της κεφαλαιαγοράς, που κατατέθηκε στη Βουλή, για όσους επαγγελματίες και επιχειρήσεις χρησιμοποιούν ηλεκτρονικές πληρωμές μέσω της υπηρεσίας IRIS. Όσοι δηλώνουν λογαριασμό για εισπράξεις με IRIS, θα πρέπει πλέον να περνούν υποχρεωτικά από έλεγχο για να διαπιστώνεται ότι ο λογαριασμός έχει δηλωθεί στην ΑΑΔΕ ως επαγγελματικός. Η ευθύνη γι’ αυτή τη διασταύρωση μεταφέρεται στους Παρόχους Υπηρεσιών Πληρωμών – δηλαδή στις τράπεζες και τις εταιρείες fintech – ενώ η ΔΙΑΣ Α.Ε. αναλαμβάνει ρόλο τεχνικού διαμεσολαβητή, προχωρώντας σε real-time έλεγχο των στοιχείων με το μητρώο της ΑΑΔΕ.
Για να καταστεί εφικτή αυτή η επεξεργασία, απαιτείται η ύπαρξη επαρκούς νομικής βάσης από πλευράς της ΔΙΑΣ, καθώς πρόκειται για διαχείριση προσωπικών δεδομένων. Οι υπηρεσίες IRIS P2P (μεταφορές μεταξύ ιδιωτών) και IRIS P2B (πληρωμές από ιδιώτη σε επιχείρηση με QR code) προϋποθέτουν πλέον διασταύρωση με το φορολογικό προφίλ του χρήστη, ώστε να επιβεβαιώνεται ότι οι λογαριασμοί είναι δηλωμένοι ως επαγγελματικοί.
Παράλληλα, προστίθεται νέα υποχρέωση για όλες τις επιχειρήσεις και τα νομικά πρόσωπα που συναλλάσσονται με φυσικά πρόσωπα (καταναλωτές): θα πρέπει υποχρεωτικά να αποδέχονται πληρωμές και μέσω υπηρεσιών άμεσης πληρωμής όπως το IRIS, όπως ακριβώς ισχύει σήμερα με την αποδοχή καρτών POS.
Στο ίδιο νομοσχέδιο περιλαμβάνεται και ρύθμιση που αφορά την προστασία των χρημάτων που διατηρούν οι πολίτες σε ηλεκτρονικές πλατφόρμες πληρωμών, όπως η Revolut, η Viva Wallet και άλλα ιδρύματα ηλεκτρονικού χρήματος. Η σχετική τροπολογία τροποποιεί το άρθρο 10 του ν. 4537/2018 και προβλέπει ότι τα χρήματα σε αυτά τα ιδρύματα δεν μπορούν να κατασχεθούν σε περίπτωση εκκαθάρισης, βάσει των διατάξεων των άρθρων 145 και 153 του ν. 4261/2014.
Ειδικότερα, προβλέπεται πως οι λογαριασμοί στους οποίους τηρούνται τα κεφάλαια των πελατών σε συνεργαζόμενα πιστωτικά ιδρύματα είναι ακατάσχετοι. Δεν λογίζονται ως μέρος της περιουσίας της εταιρείας και δεν μπορούν να αποτελέσουν αντικείμενο διεκδικήσεων από προμηθευτές, ασφαλιστικά ταμεία ή την Εφορία.
Συμβατότητα με την ευρωπαϊκή οδηγία PSD2
Η νέα ρύθμιση συνάδει πλήρως με την ευρωπαϊκή οδηγία PSD2 (2015/2366), η οποία επιβάλλει στα κράτη-μέλη να προστατεύουν τα κεφάλαια των πελατών χρηματοπιστωτικών ιδρυμάτων, ακόμα και σε περιπτώσεις πτώχευσης ή εκκαθάρισης.
Σύμφωνα με τις πρώτες παραγράφους του άρθρου 10, τα ιδρύματα πληρωμών και ηλεκτρονικού χρήματος οφείλουν να διαχωρίζουν τα χρήματα των πελατών από τα δικά τους και να τα προστατεύουν είτε μέσω ειδικών τραπεζικών λογαριασμών (segregated accounts), είτε μέσω ασφάλισης ή εγγύησης από τρίτο φορέα.
Με τη νέα παράγραφο, διευκρινίζεται ότι, σε περίπτωση ειδικής εκκαθάρισης, τα δεσμευμένα ποσά δεν περιλαμβάνονται στη διαδικασία ρευστοποίησης και επιστρέφονται άμεσα στους πελάτες, πριν από οποιονδήποτε άλλο πιστωτή.
Πηγή: newmoney.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.