










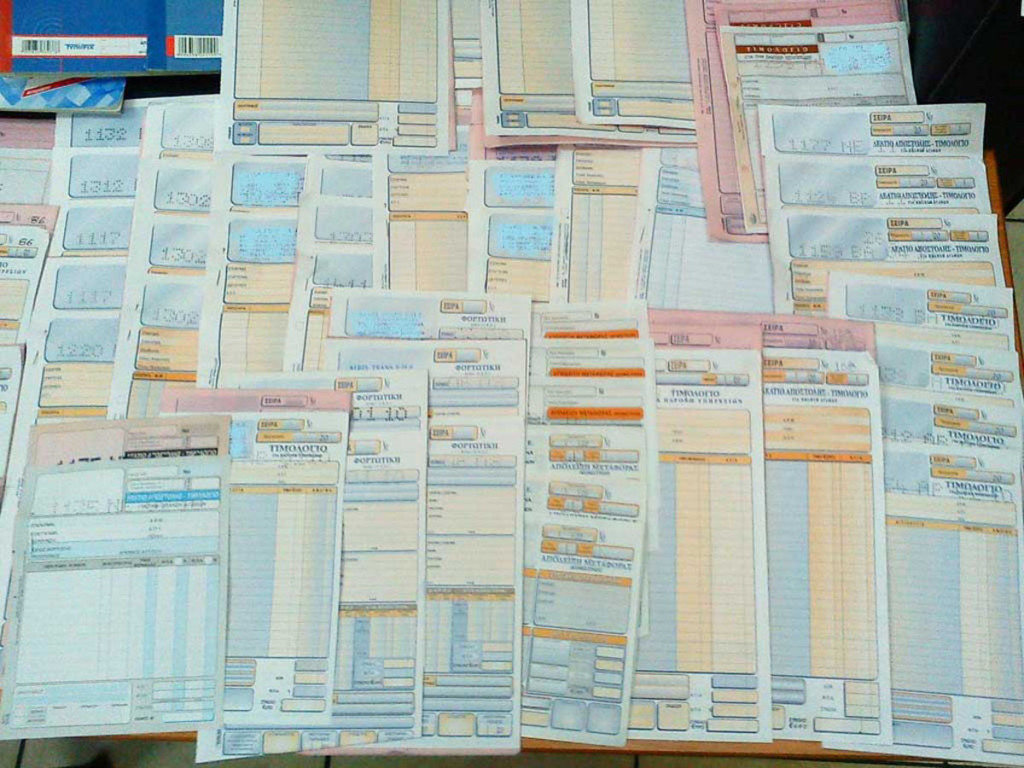
Yπόθεση έκδοσης και λήψης εικονικών φορολογικών στοιχείων για ανύπαρκτες καθ’ ολοκληρίαν ή κατά ένα μέρος συναλλαγές, η συνολική αξία των οποίων υπερβαίνει το ποσό 150.000 ευρώ, θα απασχολήσει την προσεχή Δευτέρα το Μονομελές Εφετείο Δωδεκανήσου.
Κατηγορούμενη είναι μια αλλοδαπή κάτοικος Κω, η οποία φέρεται ως εκπρόσωπος ατομικής επιχείρησης, η οποία έχει ως αντικείμενο την εκτέλεση εργασιών ελαιοχρωματισμών, να εξέδωσε κατά το χρονικό διάστημα από 1-01-2007 έως 31-12-2007, τιμολόγιο παροχής υπηρεσιών, ύψους 144.640 ευρώ, το οποίο είναι εν μέρει εικονικό ως προς την αξία τουλάχιστον κατά το ποσό των 63.000 ευρώ και αφορά σε εν μέρει ανύπαρκτη συναλλαγή, από 1-01-2008 έως 31-12-2008, τιμολόγιο παροχής υπηρεσιών, ύψους 93.677 ευρώ, το οποίο είναι εν όλω εικονικό και αφορά σε ανύπαρκτη συναλλαγή, από 1-01-2009 έως 31-12-2009, τιμολόγιο παροχής υπηρεσιών, ύψους 109.949,00 ευρώ, το οποίο είναι εν μέρει εικονικό ως προς την αξία τουλάχιστον κατά το ποσό των 31.786 ευρώ και αφορά σε εν μέρει ανύπαρκτη συναλλαγή.
Τα κατά τα ανωτέρω εκδοθέντα τιμολόγια τυγχάνουν εν μέρει ή εν όλω εικονικά, καθόσον κατά τα έτη 2007 και 2009 ουδεμία αγορά εμπορευμάτων και πρώτων υλών είχε πραγματοποιήσει, εν έτει 2008 ουδέν εκ των τιμολογίων αγοράς πρώτων υλών προορίζετο για ξενοδοχειακή επιχείρηση με έδρα την περιοχή Ψαλίδι της Κω, τα έτη 2007 και 2009 σε ουδεμία δαπάνη μισθοδοσίας είχε υποβληθεί, δεν είχε υποβάλει δηλώσεις, ούτε είχε καταβάλει εισφορές για τις εργασίες, τις οποίες τιμολογούσε, ενώ ουδείς εκ των υπεργολάβων οι οποίοι φέρονται ότι απασχολήθηκαν κατά τα έτη 2008 και 2009 αντιστοίχως σε εργασίες ελαιοχρωματισμού σε ξενοδοχειακό συγκρότημα είχε τη δυνατότητα να υλοποιήσει τις εν λόγω εργασίες.
Αφενός μεν ένας υπεργολάβος κατά την τελευταία δεκαετία και δη από το έτος 1998 και εντεύθεν δεν είχε υποβάλει δηλώσεις εισοδήματος, ΦΠΑ και συγκεντρωτικές καταστάσεις τιμολογίων πελατών προμηθευτών, δεν είχε δηλωθεί ως πελάτης από ουδεμία επιχείρηση, μη έχοντας πραγματοποιήσει ουδεμία αγορά άνω των 300,00 ευρώ κατά την εν λόγω χρονική περίοδο, κατά δήλωση της ανωτέρω εργοδότριας ξενοδοχειακής επιχείρησης, ούτε ο ίδιος ανέλαβε οιαδήποτε εργασία ελαιοχρωματισμού των εγκαταστάσεων του ξενοδοχείου, ούτε έχουν καταχωρηθεί συναφείς εργασίες ελαιοχρωματισμού, ενώ τόσο σε βάρος του ίδιου όσο και σε βάρος της εταιρείας με έδρα στην Εθνική οδό Αθηνών -Λαμίας, της οποίας φέρεται ο ίδιος ως εκπρόσωπος, έχει καταλογιστεί πλήθος παραβάσεων για έκδοση και αποδοχή πλαστών και εικονικών φορολογικών στοιχείων, συνολικής αξίας εγγίζουσας τα 3.000.000 ευρώ.
Αφετέρου δε, η υπεργολάβος ετερρόρυθμη εταιρεία ως αντικείμενο εμπορικής δραστηριότητας είχε δηλώσει όχι τις οικοδομικές εργασίες, αλλά το εμπόριο χυμών-φρούτων, ενώ ως δευτερεύουσες δραστηριότητες είχε δηλώσει εμπορική αντιπροσωπεία-μεσιτεία-προμήθεια πώλησης χυμών, χονδρικό εμπόριο Η/Υ, χονδρικό εμπόριο τηλεπικοινωνιακού εξοπλισμού, δεν έχει υποβάλει δηλώσεις ΦΠΑ για το έτος 2009 και εντεύθεν, ούτε δηλώσεις φόρου εισοδήματος για τα οικονομικά έτη 2010 και εντεύθεν και oυδέποτε έχει θεωρήσει τιμολόγια παροχής υπηρεσιών ούτε στη ΔΟΥ Αργυρούπολης όπου μεταφέρθηκε εν συνεχεία, ενώ κατά δήλωση της εργοδότριας εταιρείας η υπεργολάβος ετερόρρυθμη εταιρεία ουδέποτε απασχολήθηκε στην εκτέλεση εργασιών ελαιοχρωματισμού στο ξενοδοχειακό συγκρότημα καθώς επίσης ότι δεν είχαν καταχωρηθεί στα βιβλία της (εργοδότριας) συναφείς εργασίες κατά την αυτήν ως άνω χρονική περίοδο (2009 και εντεύθεν).
Με την κατά τα ανωτέρω έκδοση των εικονικών εν όλω ή εν μέρει φορολογικών στοιχείων ωφελήθηκε, επί ζημία του Ελληνικού Δημοσίου, η λήπτρια ξενοδοχειακή επιχείρηση αφού κατά τους μήνες Ιούνιο του έτους 2007, Ιούνιο του έτους 2008, Μάιο του έτους 2009 δεν απέδωσε στο Ελληνικό Δημόσιο ΦΠΑ ύψους 23.099,18 ευρώ, αντιστοιχούν στη συνολική αξία των εικονικών φορολογικών στοιχείων τα οποία έλαβε και καταχώρησε στα βιβλία της.
Περαιτέρω αύξησε κατά το ποσό των 177.686,00 ευρώ την αξία των κτηρίων της μειώνοντας τα καθαρά φορολογητέα κέρδη της χρήσης 2007 και των επομένων κατά τις αναλογούσες αποσβέσεις και συμπεριέλαβε τα εν λόγω εικονικά φορολογικά στοιχεία σε εκείνα της επένδυσης ανακαίνισης του ξενοδοχείου επιτυγχάνοντας επιδότηση κατά ποσοστό 50%.
Εξάλλου, η λήπτρια ξενοδοχειακή εταιρεία με τη μεθόδευση της δήθεν εξόφλησης, με την έκδοση διαδοχικών τραπεζικών επιταγών, του εικονικού τιμήματος του πρώτου και τρίτου εκ των ανωτέρω τιμολογίων, συνολικού ύψους 94.786ευρώ, όπως στο ποσό αυτό αθροίζεται η κατά τα ανωτέρω υπερτιμολόγηση εκάστου τούτων ποσού 63.000,99 και 31.786 ευρώ αντιστοίχως, πέτυχε την επιστροφή ισόποσων των ως άνω επιταγών χρηματικών κεφαλαίων στο λογαριασμό του προέδρου και διευθύνοντος συμβούλου της καίτοι στα βιβλία αυτής οι εν λόγω επιταγές είχαν καταχωρηθεί καταρχήν ως εξοφληθείσες.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.