





















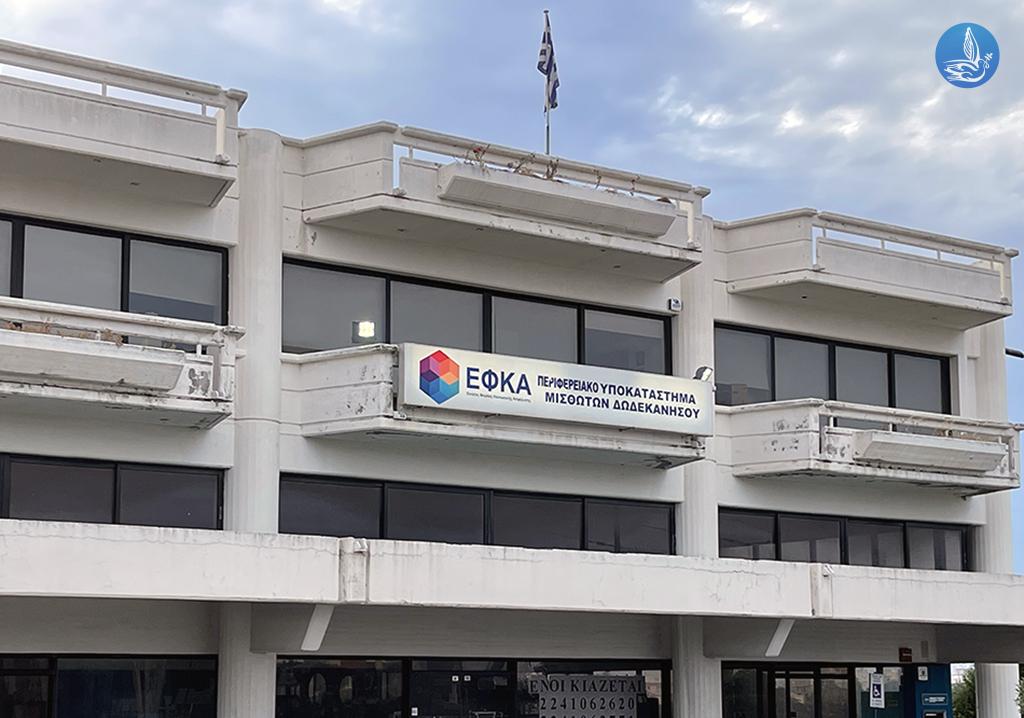
Εντεκα εντάλματα για την εξόφληση δόσεων οφειλών του Δήμου Ρόδου προς τον ΕΦΚΑ για ρύθμιση του 2019 εξέδωσε χθες εμπρόθεσμα για το διάστημα Φεβρουαρίου – Δεκεμβρίου 2024 ο Δήμος Ρόδου.
Συνολικά εκδόθηκαν εντάλματα για καταβολή προς τον ΕΦΚΑ ύψους 556.104,13 ευρώ ενώ χθες πληρώθηκε το ένα ύψους 50.645,83 ευρώ.
Το δημοτικό συμβούλιο του Δήμου Ρόδου είχε εγκρίνει το 2019 την υπαγωγή των οφειλών υπό εκκαθάριση δημοτικών επιχειρήσεων στον ΕΦΚΑ, με επιφύλαξη μη παραίτησης και συνέχισης εκδίκασης εκκρεμούντων ενδίκων βοηθημάτων – ανακοπής.
Σύμφωνα με την από 8-11-2013 απόφαση συνυπευθυνότητας της δ/ντριας Περιφερειακού Υποκ/τος Ι.Κ.Α. – ΕΤΑΜ Ρόδου, έχουν βεβαιωθεί σε βάρος του Δήμου Ρόδου 7.028.252,28 ευρώ επί των από 24 Ιανουαρίου 2017 πινάκων βεβαιώσεων ληξιπρόθεσμων ασφαλιστικών εισφορών της “ΑΝΑΠΤΥΞΙΑΚΗΣ ΔΩΔΕΚΑΝΗΣΙΑΚΗΣ ΕΤΑΙΡΕΙΑΣ ΚΑΤΑΣΚΕΥΩΝ – ΜΕΛΕΤΩΝ Α.Ε.” (Α.Δ.Ε.Κ.Α.Μ.) και της “ΑΝΑΠΤΥΞΙΑΚΗΣ ΔΙΑΔΗΜΟΤΙΚΗΣ ΕΤΑΙΡΕΙΑΣ ΚΑΤΑΣΚΕΥΩΝ ΚΑΙ ΤΟΥΡΙΣΜΟΥ” (Α.Δ.Ε.Κ.Τ).
Οι επίδικες οφειλές δεν προέρχονται από υπό εκκαθάριση δημοτικές επιχειρήσεις με τη μορφή αμιγών ή κοινωφελών επιχειρήσεων, για τις οποίες ο νόμος προέβλεπε υποχρεωτική πληρωμή (συνυπευθυνότητα) των Δήμων που τους έχουν συστήσει, δηλαδή στερητική ex lege αναδοχή χρέους, αλλά αντίθετα προέρχονται από υπό εκκαθάριση δημοτικές επιχειρήσεις με τη μορφή ανωνύμων εταιρειών για τις οποίες υπάρχει εξ αρχής αντίθετη νομοθετική πρόβλεψη, δυνητικής ευχέρειας αναδοχής χρέους, ύστερα από αιτιολογημένη απόφαση του δημοτικού συμβουλίου και με απόφαση της απόλυτης πλειοψηφίας του συνόλου των μελών του.
Κατά της παραπάνω απόφασης συνυπευθυνότητας ο Δήμος Ρόδου άσκησε Ανακοπή για την ακύρωσή της η οποία έγινε δεκτή εν μέρει.
Τον Οκτώβριο του 2021 με ομόφωνη απόφαση της Οικονομικής Επιτροπής του Δήμου Ρόδου εγκρίθηκε η άσκηση έφεσης ενώπιον του αρμοδίου Μονομελούς Διοικητικού Εφετείου Πειραιώς και κάθε άλλου αρμοδίου Δικαστηρίου κατά της υπ’αρ. Α 284/201 απόφασης του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου (Τμήμα 1ο) και του ΕΦΚΑ. Η έφεση δεν έχει ακόμη προσδιοριστεί.
Ειδικότερα με την ως άνω απόφαση του 1ου Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου έγινε εν μέρει δεκτή η ανακοπή που άσκησε ο Δήμος Ρόδου για την ακύρωση των από 24 Ιανουαρίου 2017 πινάκων βεβαιώσεως ληξιπρόθεσμων ασφαλιστικών εισφορών των υπό εκκαθάριση εταιρειών ΑΔΕΚΑΜ του πρ. Δήμου Πεταλούδων, συνολικού ποσού 2.917.290,20 ευρώ και ΑΔΕΚΤ Α.Ε. του πρ. Δήμου Ρόδου, συνολικού ποσού 4.110.962,08 ευρώ, που με τις προσαυξήσεις σήμερα αγγίζει τα 9 εκατ. ευρώ.
Ειδικότερα με την υπ’αρ. Α284/2021 απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου (1ο Τμήμα) έγιναν μερικώς δεκτοί οι ισχυρισμοί του Δήμου Ρόδου ως προς την παραγραφή αξιώσεων περιόδου οφειλής μέχρι 31-12-2001, ενώ για τις υπόλοιπες δεν δέχθηκε παραγραφή.
Επίσης το Δικαστήριο άφησε αδίκαστο ως μη προσβαλλόμενο με ανακοπή το κυρίως ζήτημα της δίκης, δηλαδή ως προς την αβάσιμη και μη προβλεπόμενη από τον νομοθέτη αυτοδίκαιη (ex lege) διεύρυνση της συνυπευθυνότητας οφειλών δημοτικών επιχειρήσεων σε βάρος των Ο.Τ.Α. που ανήκουν, εκτιμώντας συγκεκριμένα το δικάσαν Δικαστήριο ότι οι προσβαλλόμενες πράξεις συνυπευθυνότητας θα έπρεπε να προσβληθούν με προσφυγή, αν και τούτο κατά πάγια νομολογία του ΣτΕ που ο Δήμος Ρόδου προέβαλε και το Πρωτόδικο Δικαστήριο δεν έλαβε υπόψη και δεν απάντησε. Σαφέστατα δεν προβλέπεται για πρόσωπα που όπως στη προκειμένη περίπτωση ο Δήμος Ρόδου φέρονται ex lege να υπέχουν ευθύνη αναδοχής χρεών.
Κατόπιν αυτού σύμφωνα με τις διατάξεις του άρθρου 72 του Ν. 3852/2010 αποφασίστηκε η άσκηση Έφεσης ενώπιον του αρμοδίου Μονομελούς Διοικητικού Εφετείου Πειραιώς προκειμένου να εξαφανισθεί η ως άνω απόφαση επί της μη πλήρους αποδοχής της ανακοπής και επί του παραδεκτού και βάσιμου των προβαλλόμενων με αυτή λόγων, που ανάγονται στο κατ’ ουσία αβάσιμο των απαιτήσεων του ΕΦΚΑ, και προκειμένου κατά τα λοιπά να γίνουν πλήρως δεκτοί και οι τρεις λόγοι της ασκηθείσας ανακοπής (έλλειψης συνυπευθυνότητας, παραγραφή και επικουρικά αβάσιμο απαίτησης ως προς τα πρόσθετα τέλη και προσαυξήσεις).


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.