
















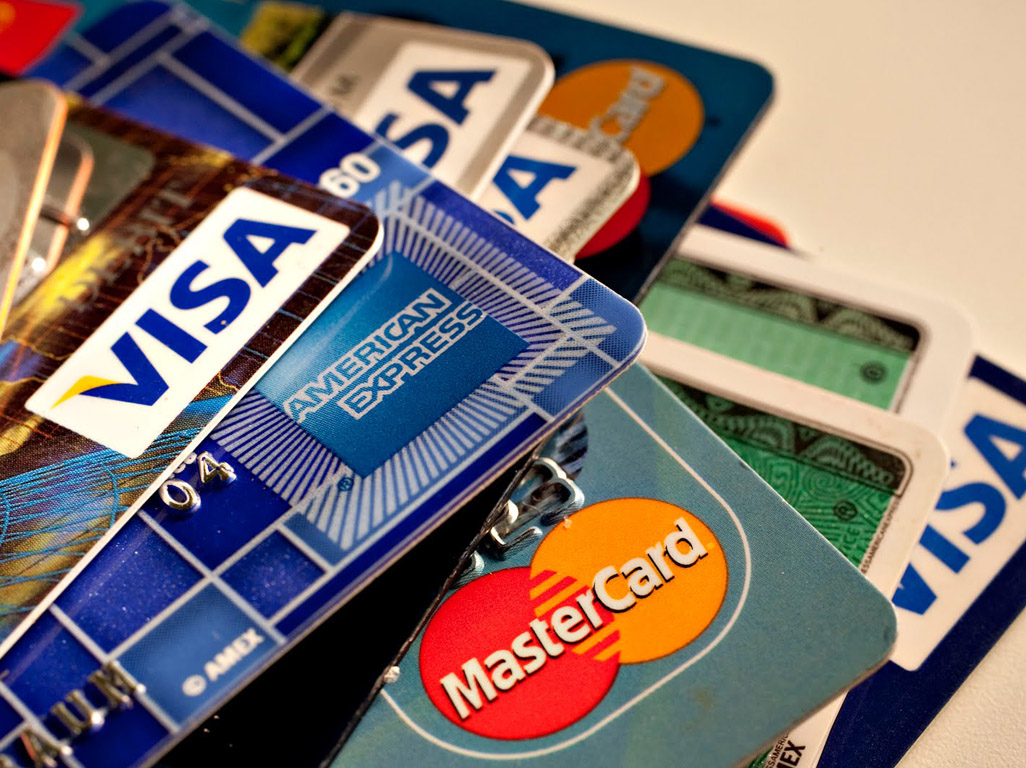
Από το 2008 μέχρι σήμερα, έχουν απενεργοποιηθεί περίπου 4,5 εκατ. τεμάχια, με αποτέλεσμα στα πορτοφόλια των Ελλήνων να υπάρχει σήμερα λιγότερο «πλαστικό χρήμα» ακόμη και από αυτό που υπήρχε πριν από 15 χρόνια.
Τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας δείχνουν ότι στο τέλος του 2013, ο αριθμός των πιστωτικών καρτών είχε περιοριστεί στα 2,926 εκατομμύρια τεμάχια, όταν το 2008 είχαμε φτάσει στα επίπεδα των 6,9 εκατομμυρίων.
Δεδομένου ότι τα στοιχεία της ΕΚΤ δημοσιεύονται με καθυστέρηση περίπου ενός έτους, εκτιμάται ότι αυτή τη στιγμή, οι πιστωτικές κάρτες που εξακολουθούν να βρίσκονται σε κυκλοφορία είναι λιγότερες και από 2,5 εκατ., δεδομένου ότι καθ’ όλη τη διάρκεια της ύφεσης «κλείνουν» κάθε χρόνο περισσότερες από 400.000 – 500.000 κάρτες. Τόσο περιορισμένο αριθμό δεν καταγράφει η στατιστική ούτε το 2000 σε εποχές δραχμής.
Στην εξαφάνιση του «πλαστικού χρήματος» μπορεί να αποδοθεί και ένα τμήμα της ύφεσης. Τα στοιχεία δείχνουν ότι οι συναλλαγές με κάρτες έχουν περιοριστεί κατά τουλάχιστον 3,7 δισ. ευρώ ετησίως σε σχέση με τα προ ύφεσης χρόνια. Το 2007 και το 2008, οι συναλλαγές άγγιζαν τα 7,7 δισ. ευρώ ετησίως και πλέον έχουν περιοριστεί σε λιγότερα από 4 δισ. ευρώ, όπως προκύπτει από τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας. Οι πραγματικές απώλειες για την κατανάλωση και τον τζίρο των καταστημάτων είναι ακόμη μεγαλύτερες, καθώς υπάρχει και ποιοτική διαφοροποίηση στη χρήση των πιστωτικών καρτών. Το 2007 και το 2008, το σύνολο των συναλλαγών αφορούσε είτε σε αγορές λιανικής είτε σε ανάληψη μετρητών, που και πάλι τροφοδοτούσαν την κατανάλωση. Σήμερα, μεγάλο μέρος της χρήσης των πιστωτικών καρτών αφορά στην αποπληρωμή φόρων.
Στο άλλο άκρο
Οι καταναλωτές εμφανίζονται να έχουν περάσει από το ένα άκρο στο άλλο. Εκεί που ο κάθε πελάτης είχε στο πορτοφόλι του δύο, τρεις ή και περισσότερες κάρτες, σήμερα εμφανίζεται –είτε γιατί του τις έκοψαν είτε γιατί τις ακύρωσε– να μην έχει –σε εκατοντάδες χιλιάδες περιπτώσεις– καμία. Το 2008 είχαμε φτάσει να έχουμε –σε απόλυτο αριθμό– περισσότερες πιστωτικές κάρτες από σχεδόν όλες τις χώρες της Ευρωζώνης. Τι δείχνουν τα στοιχεία της ΕΚΤ;
Οι πιστωτικές κάρτες στην Ελλάδα ήταν 6,145 εκατ. το 2009. Την ίδια χρονιά, οι Σουηδοί μοιράζονταν 5,615 εκατ. κάρτες, οι Γερμανοί (χώρα με πολλαπλάσιο πληθυσμό) 3,556 εκατ., η Δανία 1,951 εκατ. κάρτες και η Βουλγαρία μόλις 1,05 εκατ. κάρτες. Το 2013, η υπερβολή αποκαταστάθηκε. Οι πιστωτικές κάρτες στην Ελλάδα περιορίστηκαν στα 2,926 εκατ., ενώ οι πιστωτικές κάρτες στη Γερμανία αυξήθηκαν σε 3,9 εκατ. και στη Σουηδία σε 5,75 εκατομμύρια. Οσο κι αν οι Γερμανοί ή οι Σουηδοί δεν έχουν στην κουλτούρα τους τη χρήση πιστωτικών καρτών και προτιμούν να κάνουν τις συναλλαγές τους με χρεωστικές (σ.σ. οι debit cards στη Γερμανία είναι 105 εκατ. σύμφωνα με τα στοιχεία του 2013). το να έχει η Ελλάδα περισσότερο «πλαστικό χρήμα» απ’ ό,τι η Γερμανία συνιστά υπερβολή.
Ο περιορισμός τόσο του αριθμού των πιστωτικών καρτών σε κυκλοφορία όσο και των συναλλαγών με το πλαστικό χρήμα είχε ως αποτέλεσμα να συρρικνωθούν και τα χρέη των πολιτών στις πιστωτικές κάρτες. Αυτό συνέβη με δύο τρόπους:
1. Τη σταδιακή αποπληρωμή των υποχρεώσεων με το πέρασμα του χρόνου. Από τη μία οι τράπεζες έβαζαν «φρένο» είτε κόβοντας τα πιστωτικά όρια είτε διατηρώντας τα επιτόκια στα ύψη,από την άλλη τα νοικοκυριά αποπλήρωναν, με αποτέλεσμα το συνολικό ποσό της οφειλής να μειωθεί.
2. Την αναχρηματοδότηση των οφειλών στις πιστωτικές κάρτες μέσα από την εκταμίευση μακροχρόνιων δανείων με χαμηλότερο επιτόκιο (σ.σ. τα δάνεια που δόθηκαν για την αποπληρωμή καρτών είτε κυρίως με προσημειώσεις ακινήτων καθώς, μεσούσης της ύφεσης, τα προγράμματα μεταφοράς υπολοίπων από τράπεζα σε τράπεζα πρακτικά εξαφανίστηκαν).
Με βάση τα τελευταία διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος, το υπόλοιπο οφειλών σε πιστωτικές κάρτες διαμορφώνεται αυτή τη στιγμή στα 5,186 δισ. ευρώ από τα περίπου 10 δισ. ευρώ που ήταν στο τέλος του 2008.
Αυστηροί κανόνες από τις τράπεζες
Πώς φτάσαμε στο σημείο να εξαφανιστούν από την αγορά περισσότερα από 4 εκατ. κάρτες μέσα στην ύφεση;
1. Οι κάρτες απενεργοποιούνται μονομερώς από τις τράπεζες στην περίπτωση που ο κάτοχος καθυστερεί να πληρώσει έστω και την ελάχιστη καταβολή για χρονικό διάστημα μεγαλύτερο των έξι μηνών. Κάποιες τράπεζες ακολουθούν το τελευταίο χρονικό διάστημα ακόμη πιο αυστηρή πολιτική. Κάτοχοι ειδοποιούνται με επιστολή ότι η πιστωτική τους θα απενεργοποιηθεί ακόμη και ένα μήνα αφού διαπιστωθεί ότι έχει παραμείνει απλήρωτη οφειλή ακόμη και 30 ευρώ.
2. Οφειλέτες που βρέθηκαν με τις κάρτες στο «πλαφόν» προχώρησαν σε αναχρηματοδότηση των οφειλών τους. Εκταμίευσαν ένα δάνειο μεγάλης διάρκειας με εγγραφή προσημείωσης σε περιουσιακό τους στοιχείο έτσι ώστε να εκμεταλλευθούν το χαμηλότερο επιτόκιο, αλλά και τη μακρά περίοδο αποπληρωμής. Με την εκταμίευση αυτών των δανείων και την αποπληρωμή των οφειλών σε «πλαστικό χρήμα», οι ίδιοι οι κάτοχοι προχώρησαν με δική τους πρωτοβουλία στο «κλείσιμο» των καρτών προκειμένου να μην εκτεθούν και πάλι στον «ακριβό» δανεισμό.
3. Εκατοντάδες χιλιάδες πιστωτικές «κλείδωσαν» λόγω του νόμου Κατσέλη. Στους δανειολήπτες που προσφεύγουν στον νόμο οι τράπεζες καταργούν το σύνολο των πιστωτικών, καθώς θεωρείται ότι η προσφυγή στον νόμο Κατσέλη ισοδυναμεί με προσωπική πτώχευση. Η κάρτα αποτελεί ανοικτή γραμμή πίστωσης και ένας κατά δήλωσή του πτωχευμένος οφειλέτης θεωρείται ότι δεν μπορεί να έχει πιστωτική κάρτα.
Από τις επιδρομές στα μαγαζιά στην εξόφληση φόρων
Η χρήση του «πλαστικού χρήματος» έχει εμφανιστεί αρκετές φορές ως «όπλο» για την πάταξη της φοροδιαφυγής. Με δεδομένη την κατακόρυφη μείωση των πιστωτικών καρτών, χρήση αυτού του όπλου μπορούν να κάνουν ολοένα και λιγότεροι. Ωστόσο, συναλλαγές μέσω του τραπεζικού συστήματος μπορεί να γίνουν με τις χρεωστικές κάρτες, οι οποίες όχι μόνο δεν μειώθηκαν, αλλά εξακολουθούν να αυξάνονται. Με βάση τα στοιχεία της ΕΚΤ, το 2013 οι χρεωστικές κάρτες σε κυκλοφορία έφταναν στα 10,894 εκατ. από 9 εκατ. που ήταν το 2009. Δηλαδή, ο αριθμός των χρεωστικών καρτών ξεπερνάει τον πληθυσμό της χώρας.
Στο μεταξύ, όσο λιγότεροι γίνονται οι κάτοχοι των πιστωτικών καρτών, τόσο περισσότερα γίνονται τα «προνόμια» που προσφέρουν οι τράπεζες σε όσους κατορθώνουν να διατηρήσουν το «πλαστικό χρήμα» στο πορτοφόλι τους. Φθηνότερη βενζίνη, οικονομικότερο πετρέλαιο θέρμανσης, μειωμένοι λογαριασμοί σταθερής και κινητής τηλεφωνίας, αγορά προϊόντων σε χαμηλότερες τιμές, ευκολίες πληρωμής σε άτοκες δόσεις και –το κυριότερο– δυνατότητα χρονικής μετάθεσης της πληρωμής των φορολογικών υποχρεώσεων χωρίς καμία επιβάρυνση (και πολλές φορές με κέρδος) είναι μερικές μόνον από τις παροχές που όμως, μήνα με τον μήνα, ισχύουν για ολοένα και λιγότερους.
Με δεδομένο ότι ο αριθμός των πιστωτικών καρτών σε κυκλοφορία μειώνεται με ρυθμό τουλάχιστον 400.000 τεμαχίων ετησίως, αυτή τη στιγμή εκτιμάται ότι στην αγορά παραμένουν ενεργές περίπου 2,5 εκατομμύρια.
Πόσες από αυτές χρησιμοποιούνται, δεν είναι γνωστό, καθώς πολλές μπορεί να έχουν βρεθεί στο «πλαφόν», με αποτέλεσμα ναι μεν να θεωρούνται «ενεργές» καθώς το χρέος υπάρχει και μπορεί να εξυπηρετείται έστω με την πληρωμή της ελάχιστης καταβολής, από την άλλη, όμως, δεν μπορούν να χρησιμοποιηθούν για αγορές ή άλλες συναλλαγές.
Το γεγονός ότι τα «προνόμια» των καρτών αφορούν ολοένα και λιγότερους οφείλεται σε έναν ακόμη λόγο. Με το που ξέσπασε η κρίση, οι τράπεζες άρχισαν να «ψαλιδίζουν» τα πιστωτικά όρια προκειμένου να περιορίσουν τον κίνδυνο χορήγησης δανείων που δεν θα αποπληρωθούν. Πιστωτικά όρια των 12.000 ή 15.000 ευρώ που είχαν δοθεί τα προηγούμενα χρόνια ψαλιδίστηκαν αυτόματα στις 3.000 ή και στις 4.000 ευρώ. Ακόμη και οι λιγοστές καινούργιες κάρτες που δίδονται αυτή την περίοδο –υπήρξε ενδιαφέρον ειδικά για να αποπληρωθούν φορολογικές υποχρεώσεις–, αν εγκριθούν διότι οι απορρίψεις είναι το σύνηθες, αφορούν σε χορηγήσεις καρτών με πιστωτικό όριο όχι μεγαλύτερο των 1.000-1.500 ευρώ.
Ποια είναι όμως τα προνόμια που προσφέρονται σήμερα στους κατόχους του πλαστικού χρήματος;
• Το σημαντικότερο πλεονέκτημα τα τελευταία χρόνια ήταν και παραμένει η δυνατότητα πληρωμής των φορολογικών υποχρεώσεων με πλαστικό χρήμα και η εξόφληση ακόμη και σε 9 ή 12 άτοκες μηνιαίες δόσεις. Ανάλογα με την πολιτική της κάθε τράπεζας, ο φόρος εισοδήματος, ο Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων και τα τέλη κυκλοφορίας μπορούν να «σπάσουν» ακόμη και σε 12 μηνιαίες δόσεις χωρίς καμία προσαύξηση. Σε κάποιες περιπτώσεις, μάλιστα, φορολογούμενοι που επέλεξαν αυτόν τον δρόμο βγήκαν και κερδισμένοι. Από τη μια εμφανίστηκαν να εξοφλούν εφάπαξ την εφορία εξασφαλίζοντας την έκπτωση φόρου (π.χ. 1,5% στην περίπτωση του φόρου εισοδήματος) και από την άλλη κατάφεραν να διατηρήσουν τη ρευστότητά τους μεταθέτοντας τις καταβολές του φόρου ακόμη και για ένα χρόνο αργότερα. Υπήρξαν περιπτώσεις ακόμη μεγαλύτερης χρονικής μετάθεσης υποχρεώσεων, καθώς οι τράπεζες έδωσαν το τελευταίο διάστημα και τη δυνατότητα πληρωμής της κάθε δόσης της εφορίας σε δόσεις. Με αυτή τη μέθοδο μπορούσε κάποιος, για παράδειγμα, να εξοφλήσει τον ΕΝΦΙΑ όχι σε 6 μηνιαίες δόσεις, όπως προέβλεπε η φορολογική νομοθεσία, αλλά ακόμη και σε 15 μηνιαίες δόσεις.
• Η αγορά καυσίμων, αποτέλεσε άλλο ένα ισχυρό κίνητρο. Σε συνεργασία με αλυσίδες πρατηρίων, οι τράπεζες εξασφάλιζαν εκπτώσεις της τάξεως του 2%-3% σε όσους αγόραζαν είτε βενζίνη είτε ακόμη και πετρέλαιο θέρμανσης. Μάλιστα, για το τελευταίο δίνεται η δυνατότητα και πληρωμής σε άτοκες δόσεις, με αποτέλεσμα όσοι διαθέτουν το υπόλοιπο στην πιστωτική τους κάρτα να ξεπερνούν και το εμπόδιο του να πρέπει να πληρώσουν ένα μεγάλο ποσό μαζεμένο.
• Στον κατάλογο των κινήτρων έχουν προστεθεί τα τελευταία χρόνια τόσο οι εταιρείες κινητής και σταθερής τηλεφωνίας όσο και οι αλυσίδες σούπερ μάρκετ. Αγοράζοντας με «πιστωτική», οι καταναλωτές μπορούν είτε να συγκεντρώσουν πόντους τους οποίους μπορούν να εξαργυρώσουν σε μελλοντικές αγορές τους είτε ακόμη και να εξασφαλίσουν εκπτώσεις σε επόμενους λογαριασμούς. Οσον αφορά στους λογαριασμούς τηλεφώνου, η λογική είναι συγκεκριμένη: όσο περισσότερες συναλλαγές κάνει ο κάτοχος της κάρτας (όποιες και αν είναι αυτές οι συναλλαγές), τόσο μεγαλύτερη έκπτωση εξασφαλίζει από τον λογαριασμό του τηλεφώνου.
Καθημερινή



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.