






















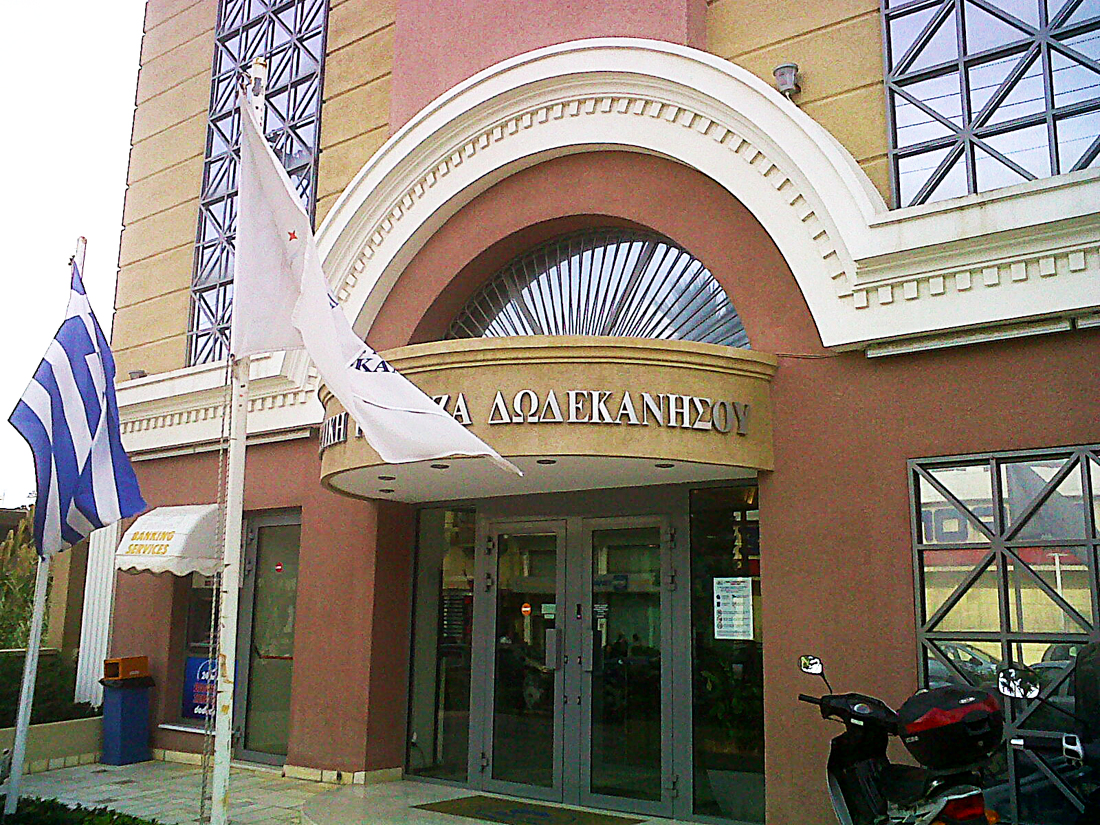
Ανατροπή στην ποινική αξιολόγηση μηνυτήριας αναφοράς που αφορά στην οικονομική διαχείριση της Συνεταιριστικής Τράπεζας Δωδεκανήσου, σημειώθηκε την 29η Δεκεμβρίου 2014 με διάταξη που εξέδωσε η Αντεισαγγελέας Εφετών Δωδεκανήσου κ. Γεωργία Δούρου.
Ενώπιον του Εισαγγελέα Εφετών Δωδεκανήσου για την ακύρωση της διάταξης πρώην Εισαγγελέα Πλημμελειοδικών Ρόδου για την αρχειοθέτηση κατ’ άρθρο 47 μηνυτήριας αναφοράς είχε προσφύγει ιδρυτικό στέλεχος της τράπεζας.
Η Αντεισαγγελέας Εφετών Δωδεκανήσου έκανε εν μέρει δεκτή την προσφυγή και με 17σέλιδη διάταξή της παρήγγειλε στην Εισαγγελέα Πλημμελειοδικών Ρόδου την άσκηση ποινικής δίωξης για την πράξη της απιστίας από κοινού και κατ’ εξακολούθηση με περιουσιακή ζημία υπερβαίνουσα το ποσό των 30.000 ευρώ, που φέρεται ότι τελέστηκε στη Ρόδο κατά το χρονικό διάστημα από 1 Ιανουαρίου 2010 έως 8 Δεκεμβρίου 2013 κατά 9 μελών του Διοικητικού Συμβουλίου της τράπεζας, κατά δύο γενικών διευθυντών και κατά ενός ειδικού οικονομικού συμβούλου.
Ο πρώην Εισαγγελέας Πλημμελειοδικών Ρόδου στη διάταξη αρχειοθέτησης της μηνυτήριας αναφοράς ανέφερε συνοπτικά ότι η διοίκηση της Συνεταιριστικής Τράπεζας Δωδεκανήσου ακολούθησε τις οδηγίες και τις εγκυκλίους της Τράπεζας της Ελλάδος για τη διαχείριση των μερίδων των μετόχων, ενώ επισημαίνει ότι δεν είχαν ρευστοποιηθεί μερίδες οποιουδήποτε.
Ο μηνυτής από την άλλη επέμεινε στους ισχυρισμούς του και ζήτησε με την προσφυγή του να ασκηθούν ποινικές διώξεις σε μέλη της διοίκησης.
Όπως υποστηρίζει, είχε λάβει δάνειο ύψους 111.000 ευρώ, προκειμένου να καλυφθούν επιχειρηματικές δραστηριότητες της εταιρείας του, ενώ ως εγγυητές είχαν συμβληθεί ο ίδιος και η σύζυγός του.
Περί το τέλος του 2010 η εταιρεία του ανέστειλε τις επαγγελματικές της δραστηριότητες, ωστόσο, όμως, εξυπηρετούσε το αναληφθέν δάνειο, συνέχισε δε να εκπληρώνει τις υποχρεώσεις της μέχρι και το πρώτο τρίμηνο του 2011, με υπόλοιπο οφειλόμενο την 18.05.2012 ποσό 103.363,32 ευρώ.
Ζήτησε τότε, όπως ισχυρίζεται, να κινηθούν οι διαδικασίες ρευστοποίησης των μερίδων του, μέσα στο πρώτο δεκαήμερο του μηνός Ιανουαρίου 2012, με αποκλειστικό σκοπό να εξοφληθεί πλήρως, συμψηφιστικά με την τρέχουσα αξία των μερίδων του, το δάνειο της εταιρείας του.
Αυτό δεν του επετράπη όμως από την τράπεζα με αποτέλεσμα να υποστεί ζημία.
Μεταξύ άλλων ισχυρίζεται ότι δεν είχε δοθεί η σωστή εικόνα για την οικονομική κατάσταση της τράπεζας στους συνεταίρους.
Είχε υποβάλει εξάλλου και υπόμνημα ενώπιον του Εισαγγελέα Πλημμελειοδικών Ρόδου στο οποίο διατείνεται ότι η Τράπεζα της Ελλάδος, δια της Διεύθυνσης Εποπτείας Πιστωτικού Συστήματος, είχε συντάξει πόρισμα τον Αύγουστο του 2012 με το οποίο επιρρίπτονται σαφείς ευθύνες για ορισμένες πράξεις διαχείρισης.
Με επίκληση των διαλαμβανομένων στο συγκεκριμένο έγγραφο τόνισε ότι παρά τον περιορισμό των πηγών χρηματοδότησης, η τράπεζα προχώρησε το 2010 σε πιστωτική επέκταση κατά 4,8%.
Επισημαίνει παραπέρα ότι ο Δείκτης Χορηγήσεων προς καταθέσεις επιδεινώθηκε διαμορφούμενος σε 104,8% στις 31-12-2011, έναντι 84,5 % στις 31-12-2009.
Επιπλέον διατείνεται ότι στην υποβληθείσα κατάσταση της ΠΔΤΕ 2442\99 (στοιχεία 31-3-2012) διαπιστώθηκαν παραλείψεις και λανθασμένες καταχωρήσεις, οι οποίες αφορούσαν κατά κύριο λόγο σε πιστοδοτήσεις προς επιχειρήσεις με ΑΚΘ και δάνεια σε ρύθμιση.
Υποστήριξε παραπέρα ότι εγκρίθηκαν δάνεια σε πιστούχους, των οποίων το ετήσιο εισόδημα υπολείπεται του ελάχιστου ποσού διαβίωσης που ορίζεται από την Τράπεζα και ότι διαπιστώθηκαν δάνεια i) σε υπερδανεισμένους πιστούχους και ii) καθ’ υπέρβαση του ανώτερα αποδεκτού επιπέδου του δείκτη ΡΤΙ κατά παρέκκλιση του εγγράφου της ΤτΕ.
Διατείνεται επιπλέον ότι χορηγήθηκαν επιχειρηματικά δάνεια ως στεγαστικά και ότι υπήρξαν πιστούχοι οι οποίοι χαρακτηρίζονται από δυσχερή οικονομική κατάσταση, δυσμενή στοιχεία και αναχρηματοδότηση ληξιπρόθεσμων οφειλών.
Ο μηνυτής έκανε ειδική μνεία και στα όσα επικαλείται σε κατάθεση που έδωσε ο πρώην Διοικητής της Τράπεζας της Ελλάδος κ. Προβόπουλος αλλά και στα διαλαμβανόμενα σε Εισηγητικό Σημείωμα της Διεύθυνσης Εποπτείας Πιστωτικού Συστήματος της ΤτΕ προς την Επιτροπή Πιστωτικών και Ασφαλιστικών Θεμάτων (ΕΠΑΘ).
Η Αντεισαγγελέας Εφετών Δωδεκανήσου αναφέρεται εισαγωγικά στις αιτιάσεις του εγκαλούντος και στα αιτήματα του για ρευστοποίηση των συνεταιριστικών του μερίδων που απορρίφθηκαν από την τράπεζα.
Επισημαίνει ότι λόγω της επιδείνωσης της οικονομικής κατάστασης της Τράπεζας και κατά το έτος 2012, το Διοικητικό Συμβούλιο, αποφάσισε την παράταση της αναστολής εξαγοράς μερίδων μέχρι την 30-6-2013.
Η Εισαγγελική λειτουργός έκρινε ότι ούτε το μέτρο αυτό κατόρθωσε να ισορροπήσει τις μέχρι τότε κεφαλαιακές απώλειες της τράπεζας, η οποία από το έτος 2011 μέχρι το τέλος του έτους 2013 παρέμεινε υποκεφαλαιοποιημένη.
Θεωρεί παραπέρα ότι παρά τις συστάσεις της Τράπεζας της Ελλάδος, δεν βελτίωσε τα χρηματοοικονομικά της μεγέθη, οι δε προσπάθειες αύξησης των κεφαλαίων της υπήρξαν αποτυχημένες, με αποτέλεσμα, δυνάμει της υπ’ αριθμ. 97/3/8-12-2013 Απόφασης της Επιτροπής Πιστωτικών και Ασφαλιστικών Θεμάτων της Τράπεζας της Ελλάδος, να ανακληθεί η άδεια λειτουργίας της και να τεθεί υπό ειδικό καθεστώς εκκαθάρισης, γεγονός που συνακόλουθα επέφερε ζημία στην περιουσία των συνεταίρων, μεταξύ των οποίων ήταν και ο μηνυτής.
Εκρινε ότι δεν στοιχειοθετείται το αδίκημα της απάτης, καθόσον η μη ρευστοποίηση των μερίδων του εγκαλούντος, δεν συνδέεται αιτιωδώς με παραπλανητική συμπεριφορά των εγκαλουμένων, ούτε και το αδίκημα της υπεξαιρέσεως.
Με την ίδια διάταξη η Εισαγγελέας θεωρεί ότι η επιδείνωση της οικονομικής κατάστασης της τράπεζας, που οδήγησε στην παύση της λειτουργίας της και στην θέση της υπό εκκαθάριση, ξεκίνησε από τα τέλη του έτους 2009.
Ειδικότερα, όπως εκθέτει στην διάταξη που εξέδωσε, την περίοδο 31-12-2009 έως 31-12-2012 τα συνολικά απασχολούμενα κεφάλαια μειώθηκαν κατά 16%, και οι καταθέσεις κατά 18%. Παράλληλα, διογκώθηκαν τα καθυστερούμενα δάνεια και η κερδοφορία της Τράπεζας, από το 2009, άρχισε να μειώνεται με τα προβλήματα να γίνονται εντονότερα το 2010 και το 2011 μέχρι το 2012, οπότε κατέγραψε ζημίες.
Αποτέλεσμα δε τούτων ήταν η μείωση των Ιδίων Κεφαλαίων και η διαμόρφωση του Δείκτη Κεφαλαιακής Επάρκειας καθώς και του Δείκτη Κύριων Στοιχείων Βασικών Ιδίων Κεφαλαίων (Core Tier 1 Capital) σε επίπεδο κατώτερο του ελαχίστου επιτρεπομένου από το σχετικό θεσμικό πλαίσιο.
Θεωρεί παραπέρα ότι τα μέλη του διοικητικού συμβουλίου της τράπεζας, δεν προέβησαν εγκαίρως στις ενέργειες εκείνες, που ήταν αναγκαίες για την διόρθωση των οικονομικών μεγεθών, την συγκράτηση των κεφαλαίων και την διάσωση της Τράπεζας.
Αναφέρει μεταξύ άλλων ότι αποφάσισαν την αναστολή απόδοσης της αξίας των συνεταιριστικών μερίδων, μόλις την 9-11-2011 και τούτο μετά από υπόδειξη της ΤτΕ, καίτοι το αρθ. 64 του Καταστατικού της Τράπεζας, όπως είχε τροποποιηθεί από 1-12-2010, προέβλεπε ρητώς ότι: «Η απόδοση της αξίας των υποχρεωτικών ή προαιρετικών μερίδων του συνεταίρου θα τελεί υπό την προϋπόθεση ότι δεν θίγονται οι υποχρεώσεις του συνεταιρισμού, που συναρτώνται με το ύψος των Ιδίων του Κεφαλαίων…».
Χωρίς να υφίσταται η ανωτέρω προϋπόθεση, όπως υποστηρίζεται στη διάταξη, με αποφάσεις του διοικητικού συμβουλίου έγινε δεκτός μεγάλος αριθμός αιτήσεων εξαργύρωσης μερίδων από 1-1-2011 έως 8-11-2011 και προέβησαν στη ρευστοποίηση συνεταιριστικών μερίδων σε διάφορους μεριδούχους και μετά την 9-11-2011 με αποτέλεσμα να χαθούν τα αντίστοιχα κεφάλαια και να αποδυναμωθεί έτι περαιτέρω ο δείκτης κεφαλαιακής επάρκειας, ο οποίος, όπως προανεφέρθηκε βρισκόταν ήδη κάτω του ελαχίστου προβλεπομένου τότε ορίου του 10%.
Προσέτι δε, από έγγραφα, φέρεται να προέκυψε ότι έτερος σημαντικός παράγοντας, που συνετέλεσε στην υποκεφαλαιοποίηση της Τράπεζας, υπήρξαν, όχι τα δάνεια που έλαβαν οι εγκαλούμενοι (σε αντίθεση με τα όσα υποστηρίζει ο εγκαλών, τα εν λόγω δάνεια ελήφθησαν νομίμως, με τα συνήθη επιτόκια, είχαν επαρκή κάλυψη και εξυπηρετούνταν προσηκόντως), αλλά η πολύ κακή ποιότητα του δανειακού χαρτοφυλακίου γενικά και η αύξηση των καθυστερούμενων και μη εξυπηρετούμενων δανείων, η οποία πιθανολογείται ότι δεν ήταν απότοκος αποκλειστικά της οικονομικής κρίσης, αλλά και της έλλειψης ορθής πιστοδοτικής πολιτικής.
Στη διάταξη γίνεται μνεία στα διαλαμβανόμενα σε έκθεση ελέγχου της ΤτΕ με την οποία, διαπιστώθηκαν, μεταξύ άλλων, τα εξής:
α) σημαντικές παρεκκλίσεις από τα προβλεπόμενα στον Κανονισμό Χρηματοδοτήσεων, καθόσον στις σχετικές εισηγήσεις δεν τεκμηριωνόταν ο σκοπός του δανείου και δεν αποσαφηνίζονταν οι πιστωτικές και λειτουργικές ανάγκες, που επρόκειτο να καλυφθούν μέσω των αιτούμενων χορηγήσεων, δεν αναλύονταν τα βασικά οικονομικά μεγέθη του αιτούντος και η δυνατότητα εξυπηρέτησης των υποχρεώσεών του,
β) σε σημαντικό αριθμό πιστούχων του επιχειρηματικού χαρτοφυλακίου, ακόμη και υψηλού κινδύνου, δεν ζητήθηκαν πρόσφατα οικονομικά στοιχεία ή δεν διενεργήθηκε ανάλυση βάσει πρόσφατων οικονομικών καταστάσεων,
γ) σημαντικού ύψους ανοίγματα παρέμεναν ακάλυπτα,
δ) εγκρίθηκαν και ανανεώθηκαν χρηματοδοτήσεις, παρά την αρνητική γνωμοδότηση της Μ.Δ.Κ. ή την επισήμανσή της για την παρέκκλιση του πιστωτικού κινδύνου εκτός των ανωτάτων επιτρεπτών ορίων, σύμφωνα με την πιστοληπτική διαβάθμιση των εταιρειών,
ε) εγκρίθηκαν χορηγήσεις για αποπληρωμή ληξιπροθέσμων οφειλών, κατά παράβαση της Ε.Δ. 21/08.12.2008,
στ) εγκρίθηκαν δάνεια σε πιστούχους των οποίων το ετήσιο εισόδημα υπολείπεται του ελαχίστου ποσού διαβίωσης, που οριζόταν από την Τράπεζα,
ζ) εγκρίθηκαν δάνεια είτε σε υπερδανεισμένους πιστούχους είτε καθ’ υπέρβαση του ανώτερου αποδεκτού επιπέδου του δείκτη ΡΤΙ, κατά παρέκκλιση του υπ’ αριθμ. 1635/21-10-2005 εγγράφου της ΤτΕ,
η) εγκρίθηκαν στεγαστικά δάνεια, που εμφανίζουν δείκτη δανειοδότησης σε σχέση με την αγοραία αξία του ακινήτου άνω του 75% και
θ) εγκρίθηκαν στεγαστικά δάνεια έναντι δύο πιστούχων, τα οποία αφορούσαν στην πραγματικότητα επιχειρηματικά δάνεια, καθώς δεν κάλυπταν στεγαστικές ανάγκες.
Στη διάταξη αναφέρεται επιπλέον ότι οι σχηματισθείσες από τα όργανα της Τράπεζας προβλέψεις για μελλοντικές υποχρεώσεις της (λόγω ενδεχόμενης απώλειας επισφαλών απαιτήσεων ή μελλοντικών φορολογικών υποχρεώσεων), υπολείπονταν των προβλέψεων, που έπρεπε να κάνουν βάσει των λογιστικών κανόνων και της ΠΔ/ΤΕ 2442/1999, ήτοι γεγονός που επηρέαζε τον υπολογισμό του δείκτη κεφαλαιακής επάρκειας.
Η τράπεζα, όπως έγραψε η «δημοκρατική», απορρίπτει τις ως άνω αιτιάσεις της ΤτΕ και έχει κατ’ επανάληψη τονίσει ότι ήταν άδικη και προειλημμένη η απόφαση της Ελληνικής Πολιτείας για την αναστολή της λειτουργίας της.
Η αφαίρεση της άδειας λειτουργίας έγινε, όπως υποστηρίζει η τράπεζα, διότι κατά την Τράπεζα της Ελλάδος (ΤτΕ), το πιστωτικό μας ιδρυμα δεν κάλυπτε τον απαιτούμενο δείκτη κεφαλαιακής επάρκειας.
Η εκτίμηση αυτή της ΤτΕ οφείλεται, όπως ισχυρίζονται, στο ό,τι τον Δεκέμβριο του 2013 αποφάσισε αιφνιδίως να μην αναγνωρίσει ρυθμίσεις που είχαν διενεργηθεί από τον Ιούνιο έως τον Σεπτέμβριο του 2013 αναφορικά με καθυστερούμενα δάνεια οφειλετών της Τράπεζας Δωδεκανήσου.
Σημείωσε δε ότι κατά τη διενέργεια των εν λόγω ρυθμίσεων, η Τράπεζα Δωδεκανήσου έλαβε υπόψη της τη δυσμενή οικονομική συγκυρία, τις δυνατότητες του εκάστοτε οφειλέτη να αντεπεξέλθει στο δάνειό του αλλά και τη βελτίωση στον τομέα του τουρισμού που αναμενόταν για το 2014. Αποτέλεσμα της απόφασης αυτής της ΤτΕ που ελήφθη αφού είχε τελειώσει η αύξηση κεφαλαίου της Τράπεζας Δωδεκανήσου, ήταν να δημιουργηθεί πρόσθετη απαίτηση πέντε εκατομμυρίων ευρώ για την αποκατάσταση του δείκτη κεφαλαιακής επάρκειας. Το κεφάλαιο αυτό δεσμευθήκαμε να συγκεντρώσουμε εντός λίγων ημερών, ωστόσο η ΤτΕ αρνήθηκε να περιμένει έστω και μία εργάσιμη ημέρα.
Επεσήμανε ότι σε εκτέλεση σχετικού Κανονισμού της Ευρωπαϊκής Ένωσης, από 01.01.2014 έχει μειωθεί ο απαιτούμενος δείκτης κεφαλαιακής επάρκειας από 9% σε 8%, απαιτώντας δηλαδή λιγότερα ίδια κεφάλαια για την λειτουργία των Τραπεζών ενώ η ΤτΕ και το Υπουργείο Οικονομικών δέχθηκαν όλα τα σχέδια ανάκαμψης των Εμπορικών Τραπεζών για βελτίωση των δεικτών τους το 2014, παρά το ότι στο τέλος του 2013, όπως αποδείχθηκε, δεν διέθεταν τους απαιτούμενους δείκτες Κεφαλαιακής Επάρκειας που θα επέτρεπαν τη σύννομη λειτουργία τους, γεγονός που όμως δεν έπραξαν στην Συνεταιριστική Τράπεζα Δωδεκανήσου.
Την υπόθεση χειρίζεται για λογαριασμό του μηνυτή ο δικηγόρος κ. Σέργιος Αναστασιάδης.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.