














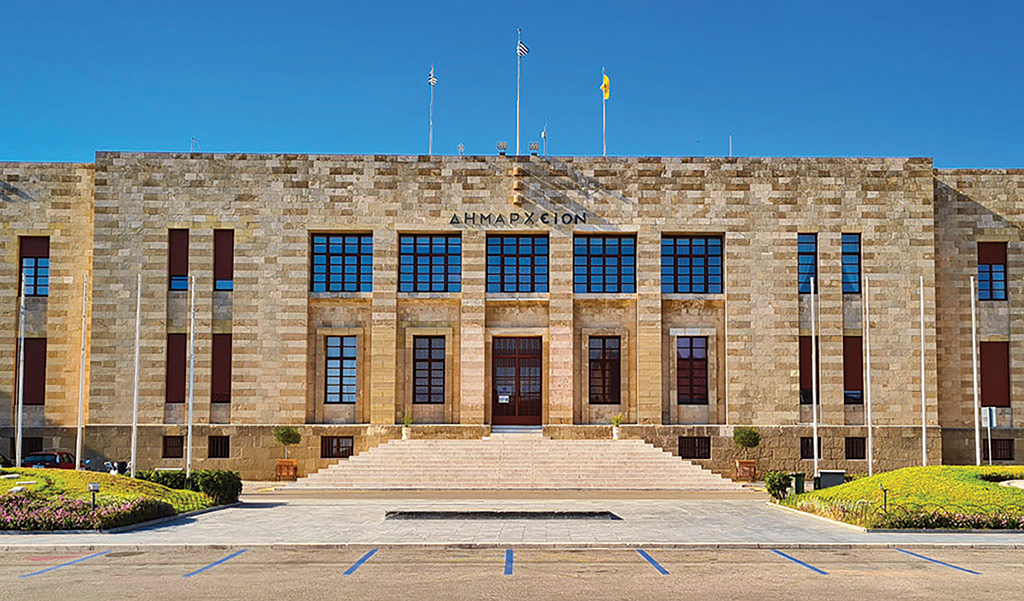
Η διαδικασία για τις υπηρεσίες δημοσίων επιβατικών μεταφορών στη Ρόδο μπαίνει σε τροχιά διοικητικής αντιπαράθεσης, μετά την κατάθεση ειδικής διοικητικής προσφυγής ενώπιον του Συντονιστή της Αποκεντρωμένης Διοίκησης Αιγαίου. Στο επίκεντρο βρίσκεται η απόφαση 935/2025 της Δημοτικής Επιτροπής Δήμου Ρόδου, η οποία αναρτήθηκε στη ΔΙΑΥΓΕΙΑ στις 16 Δεκεμβρίου 2025 και ενέκρινε τη μελέτη σκοπιμότητας, την τεχνική μελέτη και τους όρους διεθνούς ανοικτού διαγωνισμού.
Την προσφυγή καταθέτει η συνδικαλιστική οργάνωση με την επωνυμία «Εργατική Πρωτοπορία Δήμου Ρόδου», ως παράταξη εντός του σωματείου «Σύλλογος Υπαλλήλων Δήμου Ροδίων». Το κεντρικό αίτημα είναι σαφές, ακύρωση της απόφασης 935/2025 της Δημοτικής Επιτροπής και ακύρωση κάθε συναφούς πράξης ή παράλειψης που συνδέεται με τον διαγωνισμό.
Η προσφυγή στρέφεται όχι μόνο κατά της συγκεκριμένης απόφασης αλλά και κατά κάθε συναφούς πράξης ή παράλειψης των οργάνων του Δήμου Ρόδου. Ο πυρήνας των αιτιάσεων συνοψίζεται σε μία κεντρική θέση, ότι τα τεύχη και η τεχνικοοικονομική τεκμηρίωση περιέχουν αντιφάσεις και ασάφειες που επηρεάζουν την κοστολόγηση, τη συγκρισιμότητα των προσφορών και την καθαρότητα των κανόνων ανάθεσης.
Προϋπολογισμός και βάρος της σύμβασης
Σύμφωνα με το κείμενο της προσφυγής, ο προϋπολογισμός της μελέτης ανέρχεται σε 2.847.324,68 € πλέον ΦΠΑ 13%, δηλαδή 3.217.476,89 € με ΦΠΑ, ενώ με δικαίωμα προαίρεσης η συνολική αξία φτάνει στα 6.434.953,76 € με ΦΠΑ. Σε τέτοια μεγέθη, κάθε ασάφεια στους όρους λειτουργεί πολλαπλασιαστικά, γιατί μεταφράζεται είτε σε διαφορετικές οικονομικές προσφορές που δεν συγκρίνονται σωστά είτε σε μελλοντικές διεκδικήσεις κόστους κατά την εκτέλεση.
Το κριτήριο ανάθεσης και οι αντιφατικές διατυπώσεις
Ένα από τα σημεία που προβάλλονται ως προβληματικά αφορά στο κριτήριο ανάθεσης. Η προσφυγή υποστηρίζει ότι σε διαφορετικά σημεία της διακήρυξης εμφανίζεται άλλοτε η ανάθεση με βάση τη βέλτιστη σχέση ποιότητας τιμής και άλλοτε αποκλειστικά με βάση την τιμή, ενώ γίνεται λόγος και για παραπομπή σε παράγραφο που δεν υφίσταται. Κατά την επιχειρηματολογία, μια τέτοια ασυνέπεια δεν είναι τυπική λεπτομέρεια, γιατί αλλάζει τον τρόπο που οι υποψήφιοι σχεδιάζουν την προσφορά τους και τον τρόπο που θα γίνει η αξιολόγηση.
Καύσιμα και λιπαντικά, ποιος πληρώνει τελικά
Ιδιαίτερα αιχμηρή είναι η αναφορά σε αντίφαση για το κόστος καυσίμων και λιπαντικών. Στην τεχνικοοικονομική τεκμηρίωση, όπως αναφέρεται, σημειώνεται ότι το κόστος καυσίμων και λιπαντικών για τα οχήματα του αναδόχου δεν συμπεριλαμβάνεται στο συμβατικό τίμημα, επειδή θα καλυφθεί απευθείας από τον Δήμο, με ενδεικτική δαπάνη περίπου 1,06 εκατ. €. Όμως στη «Συγγραφή Υποχρεώσεων», άρθρο 3, αναφέρεται ρητά ότι τα λειτουργικά έξοδα κίνησης, συμπεριλαμβανομένων καυσίμων και λιπαντικών, βαρύνουν τον ανάδοχο. Η προσφυγή επιμένει ότι αυτή η αντίφαση δημιουργεί αβεβαιότητα για το πραγματικό οικονομικό αντικείμενο και μπορεί να αλλοιώσει την κοστολόγηση και τη συγκρισιμότητα των προσφορών.
Η κοστολόγηση του σεναρίου «να το κάνει ο Δήμος»
Στην προσφυγή καταγράφεται επίσης ότι διογκώνεται ατεκμηρίωτα το κόστος της εναλλακτικής εκτέλεσης από τον Δήμο. Ειδική μνεία γίνεται στην παραδοχή βάσης 2.000 € ανά υπάλληλο ανά μήνα για μισθοδοσία, χωρίς σύνδεση, όπως αναφέρεται, με πραγματικά μισθολογικά δεδομένα ή επίσημη αποτύπωση για συγκρίσιμες ειδικότητες. Επιπλέον, σημειώνεται αναντιστοιχία ανάμεσα στο σενάριο Δήμου και στο σενάριο ιδιώτη ως προς αριθμό υπαλλήλων και κατηγορία εκπαίδευσης. Το συμπέρασμα που προβάλλεται είναι ότι, αν η βάση σύγκρισης είναι μη επαληθεύσιμη, τότε η μελέτη σκοπιμότητας μπορεί να οδηγεί σε αποτέλεσμα που δεν αποτυπώνει αντικειμενικά την πραγματική οικονομική εικόνα.
Διοικητικό κόστος και εργολαβικό όφελος
Άλλο σημείο αφορά στις ποσοστιαίες παραδοχές 6,5% για διοικητικό κόστος και 8% για εργολαβικό κέρδος ή όφελος, συνολικά 14,5%. Η προσφυγή υποστηρίζει ότι ενσωματώνονται χωρίς ειδική και επαληθεύσιμη τεκμηρίωση, με αποτέλεσμα ο προϋπολογισμός να καθίσταται δυσκολότερα ελέγξιμος και δυνητικά στρεβλωτικός ως προς την εκτιμώμενη αξία.
Ρήτρα αναπροσαρμογής και κατανομή κινδύνου
Σημαντική θέση στις αιτιάσεις έχει η ρήτρα αναπροσαρμογής λόγω μεταβολής κατώτατου μισθού. Το κείμενο αναφέρει ότι ο μαθηματικός τύπος υπολογίζει την αύξηση επί του συνόλου της τιμής και όχι μόνο στο μέρος που αφορά στη μισθοδοσία, άρα ο ανάδοχος εμφανίζεται να αποζημιώνεται σαν να αυξήθηκαν όλα τα κόστη. Παράλληλα, επισημαίνονται ελλείψεις για τον χρόνο εφαρμογής, τη συχνότητα, το ενδεχόμενο μείωσης, αλλά και αντίφαση ως προς το αν απαιτείται τροποποίηση της σύμβασης βάσει του άρθρου 132 του ν. 4412/2016 ή αν δεν απαιτείται. Η ουσία, όπως τίθεται στην προσφυγή, είναι ότι ένας όρος τιμής με ασαφείς κανόνες μπορεί να επηρεάσει τη συμπεριφορά των υποψηφίων και την ανταγωνιστικότητα των προσφορών.
Επισπευσμένη προθεσμία και όρος υποχρεωτικής επίσκεψης
Η προσφυγή αναφέρεται επίσης σε επίκληση επισπευσμένης προθεσμίας 15 ημερών και σε όρο υποχρεωτικής επιτόπιας επίσκεψης και επικοινωνίας πριν την υποβολή προσφοράς. Κατά την επιχειρηματολογία, ο συνδυασμός αυτών των δύο λειτουργεί περιοριστικά για τη συμμετοχή, χωρίς ειδική τεκμηρίωση αναγκαιότητας και αναλογικότητας, ιδιαίτερα σε διεθνή ανοικτή διαδικασία.
Ασυνέπεια ΦΠΑ μεταξύ Π.Ο.Υ. και τευχών
Ένα από τα πιο συγκεκριμένα σημεία είναι η αναφορά σε ασυνέπεια στη δημοσιονομική τεκμηρίωση της δαπάνης. Στη βεβαίωση Π.Ο.Υ. με αριθμ. πρωτ. 91730 16 12 2025, το συνολικό ποσό 6.434.953,76 € εμφανίζεται ως «συμπεριλαμβανομένου ΦΠΑ 24%», ενώ στα τεύχη ο ίδιος αριθμητικός προϋπολογισμός συνδέεται με ΦΠΑ 13%. Η προσφυγή υποστηρίζει ότι η αντίφαση αυτή επηρεάζει την ορθότητα της εκτιμώμενης αξίας, την αντιστοίχιση και επάρκεια της πολυετούς δέσμευσης και τη συγκρισιμότητα των προσφορών, άρα μπορεί να θεμελιώσει λόγο ακύρωσης.
Το διακύβευμα, όπως προκύπτει από το κείμενο, είναι αν η διαδικασία έχει διαμορφωθεί με όρους που επιτρέπουν καθαρή, συγκρίσιμη και ελέγξιμη οικονομική συμμετοχή ή αν οι αντιφάσεις ανοίγουν ρήγματα που μπορούν να τινάξουν στον αέρα τον διαγωνισμό. Το αίτημα της προσφυγής είναι ρητό, ακύρωση της απόφασης 935/2025 και ακύρωση κάθε συναφούς πράξης ή παράλειψης, με ημερομηνία Ρόδος 29 Δεκεμβρίου 2025.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.