
















Με αφορμή την ανάλυση του Ινστιτούτου της ΕΣΕΕ για την εξέλιξη του κύκλου εργασιών στα καταστήματα Λιανικού εμπορίου εκτός τροφίμων, οχημάτων και καυσίμων κατά το Γ΄ τρίμηνο και το Α΄ εννεάμηνο του 2025 ο πρόεδρος της ΕΣΕΕ κ. Σταύρος Καφούνης δήλωσε:
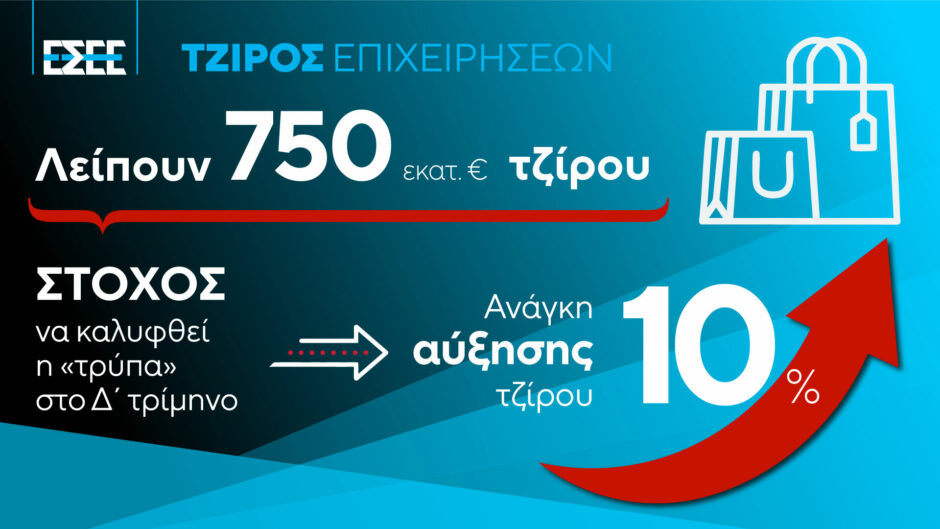
«Η σύνθετη ανάλυση του Ινστιτούτου της ΕΣΕΕ είναι αποκαλυπτική: Η εικόνα του τζίρου στο λιανικό εμπόριο το πρώτο εννεάμηνο του 2025 σε συνδυασμό με τα επίμονα υψηλό λειτουργικό κόστος αναδεικνύουν το Δ’ τρίμηνο ως το πιο κρίσιμο της χρονιάς. Όπως προκύπτει από τη σύγκριση του κύκλου εργασιών με το 2024, από την αγορά λείπουν τουλάχιστον 750 εκ. ευρώ τζίρου, δηλαδή χρειάζεται τόνωση πωλήσεων κατά τουλάχιστον 10% το τελευταίο τρίμηνο του 2025, ώστε να «ισοφαριστούν» οι πιέσεις από: υπέρογκα μισθώματα, ενέργεια και μισθολογικές επιβαρύνσεις. Κανένα μέγεθος επιχείρησης δεν εμφανίζει θετικές επιδόσεις ικανές να υπερκεράσουν την αρνητική επίδραση του υψηλού κόστους λειτουργίας. Ως εκ τούτου, η εορταστική αγορά, η οποία ουσιαστικά ανοίγει αυλαία με τη “Black Friday”, είναι καθοριστική ακόμη και για τη βιωσιμότητα χιλιάδων επιχειρήσεων, κυρίως ΜμΕ. Σε κάθε περίπτωση, επιβεβαιώνεται η ανάγκη στήριξης του κλάδου με το μείγμα αναπτυξιακών ρυθμίσεων και μέτρων ελάφρυνσης που έγκαιρα και τεκμηριωμένα έχει προτείνει η ΕΣΕΕ».
Εξέλιξη του κύκλου εργασιών στα καταστήματα Λιανικού εμπορίου εκτός Τροφίμων/Οχημάτων /Καυσίμων
Γ΄ τρίμηνο & Α΄ εννεάμηνο 2025
Σημαντικά δεδομένα για την εξέλιξη του κύκλου εργασιών στο λιανικό εμπόριο εκτός τροφίμων /οχημάτων/καυσίμων
Σε όρους απόλυτων μεγεθών, η αύξηση του κύκλου εργασιών για το Γ’ τρίμηνο ανήλθε σε 199,3 εκ. ευρώ με το συνολικό τζίρο της περιόδου να διαμορφώνεται σε 7,2 δις ευρώ από 7,0 δις το ίδιο διάστημα πέρυσι.
Αντίστοιχα, η αύξηση του κύκλου εργασιών για το Α’ εννεάμηνο ανήλθε σε 370,4 εκ. ευρώ, με το συνολικό τζίρο της περιόδου να διαμορφώνεται σε 19,7 δις ευρώ από 19,3 δις το ίδιο διάστημα πέρυσι.
Μάλιστα, αύξηση του κύκλου εργασιών σε επίπεδο εννεαμήνου είναι η χαμηλότερη από το 2020 έως σήμερα.
Τα παραπάνω δεδομένα προκαλούν ανησυχία καθώς ο «πυρήνας» του λιανικού εμπορίου φαίνεται πως δεν είναι σε θέση να αξιοποιήσει πλήρως τα οφέλη από την ενίσχυση των τουριστικών ταξιδιωτικών εισπράξεων, οι οποίες αυξήθηκαν κατά 7,7% και κατά 9,0% το Γ’ τρίμηνο και το Α’ εννεάμηνο αντίστοιχα (δεδομένα από ΤτΕ). Το εύρημα αυτό υποδεικνύει και την κατεύθυνση των δράσεων που απαιτούνται για την ενίσχυση του “brand name” της χώρας μας ως προορισμού αγορών.
Η πολύ ισχυρή ποσοστιαία αύξηση στην κατηγορία «Λιανικό Εμπόριο μεταχειρισμένων ειδών σε καταστήματα» (+36,3%) κατά το Ά εννεάμηνο ενδεχομένως να σηματοδοτεί μια ανακατεύθυνση των καταναλωτών σε πιο φθηνά προϊόντα.
Σε επιμέρους κατηγορίες λιανικού εμπορίου (εκτός τροφίμων/οχημάτων/ καυσίμων) και για το Ά εννεάμηνο του έτους ξεχώρισαν οι μεταβολές στον κύκλο εργασιών των κατηγοριών: «Αθλητικού εξοπλισμού» (+8,5%), «Παιχνιδιών» (επίσης +8,5%), «Η/Υ και περιφερειακών μονάδων» (+7,2%), «Καλλυντικών και προϊόντων καλλωπισμού» (επίσης +7,2%) κ.ά.
Αντίθετα, στις κατηγορίες με τη μεγαλύτερη πτώση τζίρου συγκαταλέγονται εκείνες του: « «Τηλεπικοινωνιακού εξοπλισμού» (-12,2%), «Εφημερίδων και γραφικής ύλης» (-5,4%), «Χαλιών, κιλιμιών και επενδύσεων δαπέδου» (-4,7%), «Υποδημάτων και δερμάτινων ειδών» (-4,4%) κ.ά.
Ανάλυση ανά περιφέρεια (Ά εννεάμηνο 2025/2024): Οι περιφέρειες Ιονίων Νήσων (+3,4%), Αττικής (+3,3%) και Κρήτης (+2,4%) παρουσίασαν τις ισχυρότερες αυξήσεις τζίρου την περίοδο αναφοράς. Αντίθετα, στις περιφέρειες με τις εκτενέστερες υποχωρήσεις του κύκλου εργασιών περιλαμβάνονται εκείνες του Νοτίου Αιγαίου (-2,5%), της Θεσσαλίας (-2,2%) και της Δυτικής Μακεδονίας (-1,5%).
Προσδοκίες για Δ’ τρίμηνο 2025: Το Δ’ τρίμηνο του 2024 ο κύκλος εργασιών για το Λιανικό εκτός τροφίμων/οχημάτων/καυσίμων διαμορφώθηκε σε 7,4 δις ευρώ. Με βάση τη μέχρι τώρα εξέλιξη του εν λόγω τζίρου και το γεγονός ότι το Δ’ τρίμηνο είναι το κρισιμότερο σε πωλήσεις για τις περισσότερες επιχειρήσεις (Black Friday, εορταστική περίοδος), ο κύκλος εργασιών για το τελευταίο τρίμηνο του 2025 θα πρέπει να ανέλθει σε τουλάχιστον 8,2 δις (αύξηση 10%) ώστε οι επιχειρήσεις να καλύψουν το αυξημένο λειτουργικό κόστος και να εξασφαλίσουν, βραχυπρόθεσμα, τη βιωσιμότητά τους.
ΑΝΑΛΥΣΗ Γ΄ ΤΡΙΜΗΝΟΥ 2025
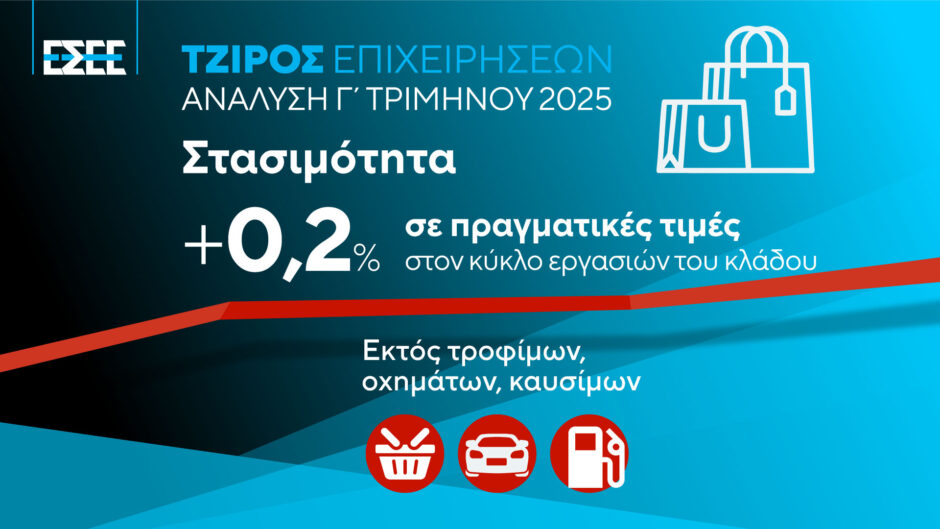
Στασιμότητα (0,2%) σε πραγματικές τιμές στον κύκλο εργασιών του κλάδου
Ο ρυθμός ενίσχυσης του τζίρου κατά το Γ΄ τρίμηνο του 2025 ανήλθε σε 2,8% συγκριτικά με το ίδιο τρίμηνο του 2024, σχεδόν όσο και ο ρυθμός πληθωρισμού για το αντίστοιχο χρονικό διάστημα. Αυτό σημαίνει πως η αύξηση του πραγματικού όγκου πωλήσεων ήταν μηδαμινή.
Ειδικότερα, όταν αφαιρεθούν οι ανοδικές επιπτώσεις του πληθωρισμού, ο κύκλος εργασιών παρέμεινε στάσιμος (0,2%) κατά το Γ΄ τρίμηνο του 2025
Κρίσιμες προκλήσεις για τις Μικρομεσαίες αλλά και τις Μεγάλες επιχειρήσεις του κλάδου
Ο πληθωρισμός επιβράδυνε ελαφρώς τις ήδη ισχυρές πωλήσεις των μεγάλων επιχειρήσεων λιανικού εκτός τροφίμων/οχημάτων/ καυσίμων, οι οποίες κινήθηκαν σε πραγματικούς όρους σημαντικά ανοδικά (+4,6%).
Ακόμα και αυτή η αύξηση δεν επαρκεί για την κάλυψη των διογκωμένων λειτουργικών εξόδων (ενοίκια, ενέργεια, μισθολογικές επιβαρύνσεις).
Αντίθετα, οι ΜμΕ επιχειρήσεις κατέγραψαν πτώση πωλήσεων μετά την αφαίρεση της επίδρασης του πληθωρισμού κατά 1,3% .
Συνεπώς, οι ΜμΕ στο λιανικό χωρίς τρόφιμα/καύσιμα/οχήματα αντιμετωπίζουν ακόμη μεγαλύτερο πρόβλημα στο να αντισταθμίσουν τα αυξημένα λειτουργικά έξοδα με τον χαμηλότερο, σε πραγματικούς όρους, τζίρο
Διάρθρωση του τζίρου στις ΜμΕ
Ο κύκλος εργασιών για τις πολύ μικρές επιχειρήσεις λιανικού (εκτός τροφίμων/οχημάτων/ καυσίμων) μειώνεται (-2,0%) όταν αφαιρούνται οι επιπτώσεις του πληθωρισμού
Παρόμοια εικόνα καταγράφεται για τον πραγματικό τζίρο των μικρών επιχειρήσεων (-1,6%), ενώ ο ονομαστικός τζίρος, χωρίς δηλαδή τη διόρθωση για τον πληθωρισμό, κινείται ανοδικά (+1,0%).
Οι μεσαίες επιχειρήσεις είδαν τις πωλήσεις τους να ενισχύονται με έντονο ρυθμό (5,8%), ενώ μετά την αφαίρεση των πληθωριστικών πιέσεων παρέμεινε ικανοποιητικός (3,1%).
ΑΝΑΛΥΣΗ Α΄ ΕΝΝΙΑΜΗΝΟΥ 2025
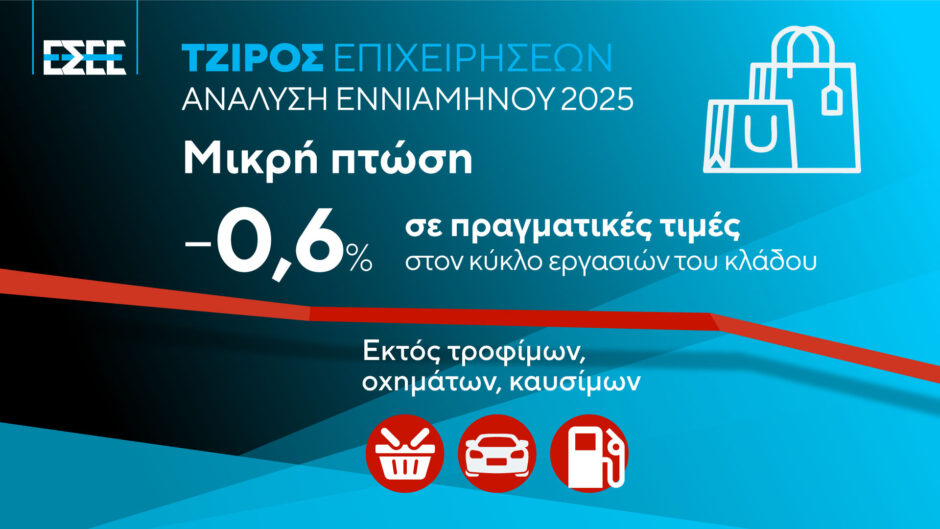
Μικρή πτώση (-0,6%) σε πραγματικές τιμές στον κύκλο εργασιών του κλάδου
Σε πραγματικές τιμές, ο κύκλος εργασιών το πρώτο εννεάμηνο στο λιανικό εμπόριο (εκτός τροφίμων/οχημάτων και καυσίμων) συρρικνώνεται σε σχέση με το Ά εννεάμηνο του 2024 (-0,6%).
Η ανησυχητική όμως εξέλιξη έγκειται στο γεγονός ότι ο τζίρος βαίνει μειούμενος τα τελευταία τρία έτη, και μάλιστα με επιταχυνόμενο ρυθμό .
Πίεση από το λειτουργικό κόστος στις μικρομεσαίες. Δύσκολα ανταπεξέρχονται και οι Μεγάλες.
Οι επιχειρήσεις που διαφοροποιήθηκαν είναι σίγουρα οι μεγάλες καθώς κατέγραψαν ισχυρή ενίσχυση των πωλήσεών τους (8,5%) ακόμα και μετά τη διόρθωση ως προς την επίπτωση του πληθωρισμού (+5,8%).
Ακόμα και με σχετικά ικανοποιητική αύξηση του κύκλου εργασιών σε πραγματικούς όρους, οι μεγάλες επιχειρήσεις έχουν να αντιμετωπίσουν ένα διαρκώς αυξανόμενο λειτουργικό κόστος.
Αντίθετα, το σύνολο των ΜμΕ εμφάνισε στασιμότητα (-0,1%) στο κύκλο εργασιών η οποία, αφού αφαιρεθούν οι ανοδικές επιδράσεις του πληθωρισμού, μετατρέπεται σε αξιόλογη πτώση των πωλήσεων (-2,6%).
Ως εκ τούτου, η ανάγκη για αύξηση του κύκλου εργασιών για τις ΜμΕ ώστε αυτές να παραμείνουν βιώσιμες καθίσταται περισσότερο από επιτακτική.
Η διάρθρωση του τζίρου στις ΜμΕ
Οι πολύ μικρές επιχειρήσεις εμφανίζουν στασιμότητα πωλήσεων σε σχέση με την ίδια περίοδο του 2024, ενώ μετά τη διόρθωση ως προς τον πληθωρισμό οι πραγματικές πωλήσεις είναι κατά 2,6% χαμηλότερες από τις αντίστοιχες περυσινές.
Οι μικρές επιχειρήσεις φαίνεται να πιέζονται περισσότερο καθώς υποχώρηση των πωλήσεων (-2,3%) καταγράφηκε ακόμα και σε ονομαστικές τιμές.
Σε σαφώς καλύτερη κατάσταση οι μεσαίες επιχειρήσεις, οι οποίες ακόμη και μετά την διόρθωση για τον πληθωρισμό είδαν τον πραγματικό τους τζίρο να ενισχύεται κατά 0,8%.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.