













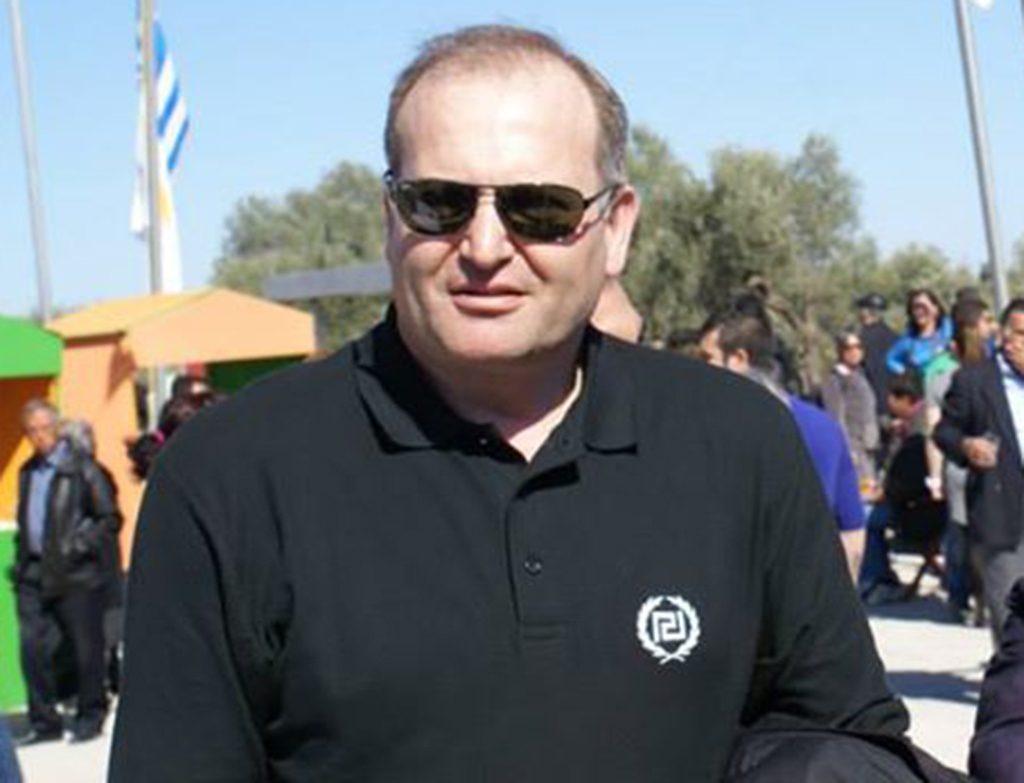
Ο επικεφαλής της περιφερειακής παράταξης “Ελληνική Αυγή” Σάββας Σπυρίδης
Εξηγήσεις εφ’ όλης της ύλης για την περιουσιακή του κατάσταση έδωσε χθες ενώπιον της Πταισματοδίκη Ρόδου, ο επικεφαλής της περιφερειακής παράταξης “Ελληνική Αυγή” κ. Σάββας Σπυρίδης, στο πλαίσιο προκαταρκτικής έρευνας που προκάλεσε αναφορά των «αδιάφθορων» της ΕΛΑΣ.
Όπως έγραψε η “δημοκρατική”, ο κ. Σπυρίδης, έχει παραπεμφθεί σε δίκη ενώπιον του Τριμελούς Πλημμελειοδικείου Ρόδου, κατηγορούμενος για ελλιπή υποβολή δήλωσης περιουσιακής κατάστασης, κατ’ εξακολούθηση, με απευθείας κλήση της Εισαγγελίας Πλημμελειοδικών Ρόδου.
Στην Εισαγγελία Πλημμελειοδικών Ρόδου διαβιβάστηκε συγκεκριμένα πορισματική έκθεση της Υπηρεσίας Εσωτερικών Υποθέσεων της ΕΛΑΣ με το αυτό αντικείμενο και παραγγέλθηκε νέα προκαταρκτική εξέταση.
Ο κ. Σπυρίδης αφέθηκε την 30ή Μαΐου 2014 ελεύθερος με τους περιοριστικούς όρους της καταβολής χρηματικής εγγύησης ύψους 2.000 ευρώ, της απαγόρευσης εξόδου του από τη χώρα και της εμφάνισής του μια φορά κάθε μήνα ενώπιον του Εισαγγελέα Πλημμελειοδικών Ρόδου, μετά την απολογία του, με ομόφωνη απόφαση των Ειδικών Εφετών Ανακριτριών κ.κ. Ιωάννας Κλάπα και Μαρίας Δημητροπούλου και του Εισαγγελέα Πλημμελειοδικών Αθηνών κ. Εμμανουήλ Ρασιδάκη.
Ο συνταξιούχος αστυνομικός βρέθηκε στο επίκεντρο πανελλήνιας δημοσιότητας μετά από ρεπορτάζ, που τον έφεραν να εκπαιδεύει μέλη της Χρυσής Αυγής στην αυτοάμυνα, στο Αρχαίο Στάδιο της Ρόδου. Τον καιρό εκείνο υπηρετούσε στο αστυνομικό τμήμα του αεροδρομίου Ρόδου και κατά τη διάρκεια της πειθαρχικής έρευνας εγκατέλειψε την ΕΛΑΣ.
Η Εισαγγελική έρευνα σε βάρος του χωρίστηκε σε δύο μέρη. Το πρώτο, που αφορούσε την δήλωση περιουσιακής του κατάστασης, χειρίστηκε η Εισαγγελία Πλημμελειοδικών Ρόδου και το δεύτερο, που αφορούσε την εμπλοκή του σε εκπαίδευση μελών της Χρυσής Αυγής, χειρίστηκαν οι Ειδικές Ανακρίτριες του Αρείου Πάγου.
Όπως προέκυψε από έρευνα των “αδιάφθορων” της ΕΛΑΣ, στο διάστημα από τον Αύγουστο του 2008 έως τον Οκτώβριο του 2012, υπέβαλε ελλιπείς δηλώσεις.
Πιο συγκεκριμένα φέρεται να υπέβαλε ελλιπή δήλωση περιουσιακής κατάστασης για τα έτη 2006 και 2007 και μάλιστα εκπρόθεσμα.
Η δήλωση φέρεται να ήταν ανυπόγραφη, δεν συμπλήρωσε τον πίνακα που αφορά σε ακίνητα και εμπράγματα δικαιώματα, ενώ είχε στην πλήρη κυριότητά του οικόπεδο 1298 τμ στο Δήμο Φαρσάλων Ν. Μαγνησίας από γονική παροχή, αλλά ούτε και δήλωσε τη συμμετοχή του ως διαχειριστή σε εστιατόριο αλλά ούτε και δήλωσε καταθέσεις συνολικού ύψους 21.000 ευρώ.
Το έτος 2008 φέρεται να υπέβαλε ελλιπή δήλωση περιουσιακής κατάστασης και να μην δήλωσε τη συμμετοχή του στο εστιατόριο.
Το έτος 2009 φέρεται να υπέβαλε τη δήλωση εκπρόθεσμα και να μην επισύναψε ως είχε υποχρέωση αντίγραφο δήλωσης φορολογίας εισοδήματος, δεν δήλωσε ένα αυτοκίνητο και τη συμμετοχή του στην ΕΠΕ, που λειτουργούσε το εστιατόριο.
Το έτος 2010 φέρεται να μην δήλωσε τις καταθέσεις του και τη συμμετοχή του στην ίδια ΕΠΕ. Στην ίδια δήλωση φέρεται να επισύναψε φωτοαντίγραφο δήλωσης φορολογίας εισοδήματος (Ε1) οικονομικού έτους 2010 από την οποία όμως δεν προκύπτει η υποβολή της δήλωσης στη Δ.Ο.Υ.
Για τη δήλωση περιουσιακής κατάστασης έτους 2011 υπέβαλε ελλιπή δήλωση περιουσιακής κατάστασης, αφού δεν συμπλήρωσε τον πίνακα, που αφορά σε ακίνητα και εμπράγματα δικαιώματα σ’ αυτά αλλά ούτε και δήλωσε τη συμμετοχή του ως διαχειριστή της ΕΠΕ.
Για τη δήλωση περιουσιακής κατάστασης έτους 2012 φέρεται να υπέβαλε ελλιπή δήλωση περιουσιακής κατάστασης, αφού, ενώ την υπέβαλε εκπρόθεσμα, δεν συμπλήρωσε κανέναν από τους πίνακές της.
Περαιτέρω, σε καμία εκ των ανωτέρω δηλώσεων δεν επισύναψε φωτοαντίγραφα του τίτλου κτήσης του ακινήτου, που δηλώνει και αντίγραφο της άδειας κυκλοφορίας για το αυτοκίνητό του.
ΤΙ ΥΠΟΣΤΗΡΙΞΕ
Ο κ. Σπυρίδης αρνείται κατηγορηματικά τα όσα του αποδίδονται, τονίζοντας ότι δεν υπήρξε μεταβολή στην περιουσιακή του κατάσταση, που έχει γνωστοποιηθεί στην εφορία, ενώ τόσο για τα ακίνητα και τα χρήματά του, όσο και για το αυτοκίνητο, δηλώνονταν κανονικά στην εφορία και η δήλωση συνόδευε τη δήλωση πόθεν έσχες.
Σε υπόμνημα που υπέβαλε ο κ. Σπυρίδης διευκρίνισε συγκεκριμένα ότι για τα έτη 2006 και 2007 έχει ήδη αθωωθεί δια των υπ. αρ 9911/2011 και 236/2012 αποφάσεων του Τριμελούς Εφετείου Αθηνών, όπως επισημαίνεται και εις το σχετικό έγγραφο του Τμήματος Εσωτερικών Υποθέσεων της Ελληνικής Αστυνομίας.
Αναφορικώς με το οικόπεδο το οποίον έχει εις την κυριότητά του, κατόπιν γονικής παροχής, εκτάσεως 1298 τ.μ στον Δήμο Φαρσάλων Μαγνησίας, το έχει δηλώσει από το έτος 1997 και προσκόμισε φωτοαντίγραφο του Ε9 της φορολογικής δηλώσεως της 1ης Ιανουαρίου 1997.
Επίσης προσκόμισε και φορολογική δήλωση εισοδήματος του έτους 2008, όπου το οικόπεδο εδηλώθη. Το οικόπεδο αυτό είναι δηλωμένο έως σήμερα και προς απόδειξη προσκόμισε το Ε9 της 1ης Ιανουαρίου του 2014.
Για το έτος 2009, που κατηγορείται ότι δεν υπέβαλε δήλωση, προσκόμισε αντίγραφο της, από το οποίο προκύπτει ότι εδηλώθη το αυτοκίνητό του.
Αναφορικώς με το ποσό των 21.000 ευρώ, που έπρεπε να δηλώσει ως κατατεθειμένο στην τράπεζα, αυτό, όπως τόνισε, ήταν δηλωμένο, μέχρι του χρόνου της κατασχέσεως του, που έπαψε πλέον να του ανήκει. Προς απόδειξη της κατασχέσεως προσκόμισε το από 5 Μαρτίου 2008 έγγραφο της τράπεζας Eurobank.
Το έτος 2010 δεν είχε καταθέσεις και τόνισε ότι είναι αναληθές ότι δεν υπέβαλε δήλωση στη ΔΟΥ, την οποία και προσκόμισε.
Το έτος 2012 υπέβαλε δήλωση, αλλά δεν υπήρξε καμία μεταβολή ώστε να συμπληρώσει κάτι επιπλέον.
Προσκόμισε επίσης φωτοαντίγραφο της από 5-12-2000 αδείας κυκλοφορίας την οποία πάντοτε υπέβαλλε.
Όσον αφορά το θέμα του καταστήματος επεσήμανε ότι η εταιρεία “Νέοι Αργοναύτες Ε.Π.Ε” ιδρύθηκε το έτος 2001 και αδράνησε έως τις 6-5-2003 εν αναμονή της αδείας λειτουργίας της.
Όταν ελήφθη η άδεια την 6-5-2003, προκειμένου να λειτουργήσει το εστιατόριο της εταιρείας, το οποίο ήταν το μοναδικό αντικείμενό της, τότε υπήρξαν εργασίες μόνο για ένα έτος και μετά έκλεισε οριστικώς. Στο διάστημα, όπου λειτούργησε το εστιατόριο, δεν υπήρξαν κέρδη κι αυτός είναι ο λόγος που δεν δήλωσε την ύπαρξή του. Προσκόμισε μεταξύ άλλων αντίγραφα των δηλώσεων ΦΠΑ, που αφορούν το κατάστημα από όπου προκύπτει ότι δεν υπήρξαν κέρδη.
Συνήγορο και αντίκλητο του διόρισε τον δικηγόρο κ. Ιωάννη Χαρίτο.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.