


















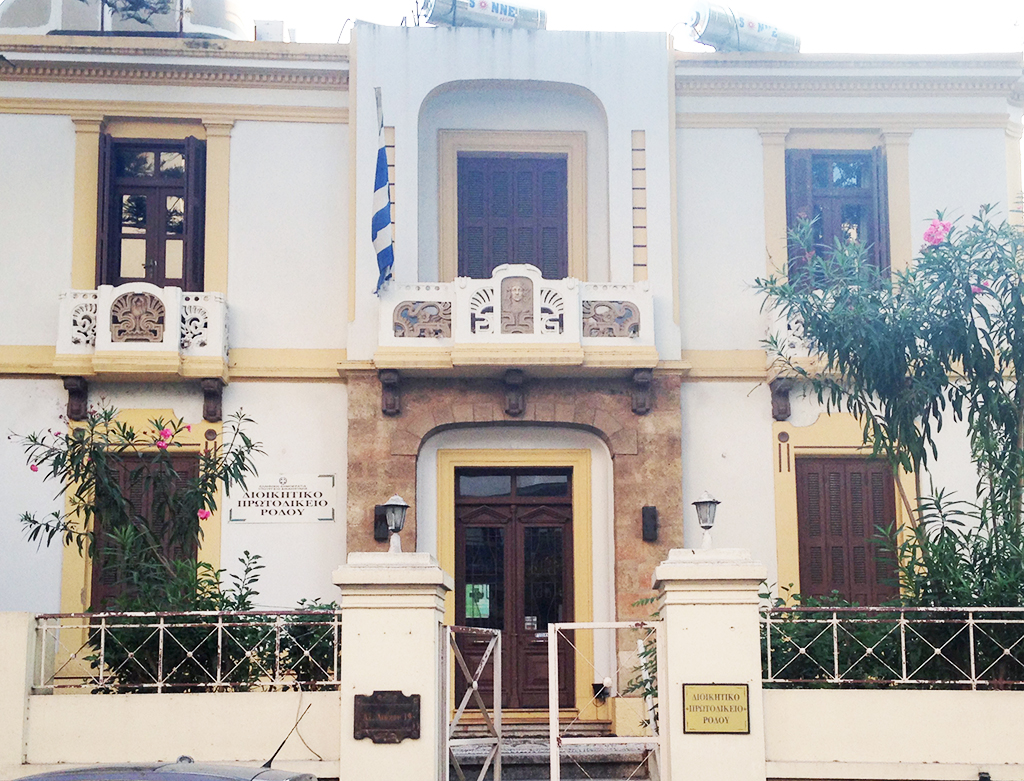
Με την υπ’ αρίθμ. 584/2023 απόφαση του 1ου Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου ανεστάλη η πρόοδος δίκης που αφορά στην επιβολή της ειδικής εισφοράς αλληλεγγύης μέχρι να εκδοθεί οριστική απόφαση του Ειδικού Δικαστηρίου του άρθρου 88 παρ. 2 του Συντάγματος για το ζήτημα που παραπέμφθηκε σε αυτό με τις 14979 και 14980/2023 αποφάσεις του Μονομελούς Διοικητικού Πρωτοδικείου Αθηνών.
Η δίκη προκλήθηκε μετά από προσφυγή συνταξιούχου νομικού που υπηρετούσε σε δημόσια υπηρεσία αυξημένης ευθύνης στο νησί της Ρόδου.
Η προσφεύγουσα, ζήτησε ειδικότερα να ακυρωθεί, η από 12.1.2023 απόφαση του Προϊστάμενου της Διεύθυνσης Επίλυσης Διαφορών (Δ.Ε.Δ.) της Α.Α.Δ.Ε., με την οποία απορρίφθηκε η από 20.9.2022 ενδικοφανής προσφυγή που άσκησε κατά της από 29.8.2022 πράξης διοικητικού προσδιορισμού φόρου εισοδήματος της Δ.Ο.Υ. Ρόδου, φορολογικού έτους 2021, κατά το μέρος που σε αυτή ενσωματώνονται οι πλημμέλειες της ως άνω πράξης διοικητικού προσδιορισμού φόρου εισοδήματος σχετικά με την επιβολή της ειδικής εισφοράς αλληλεγγύης του άρθρου 43Α του ν. 4172/2013 (ΦΕΚ Α΄67) και επιβλήθηκε σε βάρος της ειδική εισφορά αλληλεγγύης για το εν λόγω φορολογικό έτος, ποσού 2.986,16 ευρώ.
Επιπλέον, η προσφεύγουσα ζήτησε να της επιστραφεί, εντόκως, ως αχρεωστήτως καταβληθέν, κάθε ποσό που έχει καταβάλει με βάση την προσβαλλόμενη πράξη, από τη συνολικώς επιβληθείσα σε βάρος της ειδική εισφορά αλληλεγγύης για τ φορολογικό έτος 2021.
Την απόφαση του δικαστηρίου ανέμεναν δικηγόροι του νησιού και όχι μόνο πλην όμως με τις 14979 και 14980/2023 αποφάσεις του Μονομελούς Διοικητικού Πρωτοδικείου Αθηνών παραπέμφθηκαν στο Ειδικό Δικαστήριο του άρθρου 88 παρ. 2 του Συντάγματος προσφυγές δικαστικών λειτουργών, στις οποίες ανέκυψε το ζήτημα της συμφωνίας ή μη προς τις διατάξεις των άρθρων 87 παρ. 1 και 88 παρ. 2 του Συντάγματος των διατάξεων της παρ. 50 του άρθρου 72 του ν. 4172/2013, όπως τροποποιήθηκαν με την παρ. 1 του άρθρου 121 του ν. 4799/2021, κατά το μέρος που με αυτές προβλέφθηκε ότι, για το φορολογικό έτος 2021, απαλλάσσονται από την ειδική εισφορά αλληλεγγύης του άρθρου 43Α του ν. 4172/2013 τα εισοδήματα που προβλέπονται στο άρθρο αυτό, με εξαίρεση τα εισοδήματα από μισθωτή εργασία στο δημόσιο τομέα, στα οποία συμπεριλαμβάνονται και τα εισοδήματα από την άσκηση του δικαστικού λειτουργήματος, διότι κρίθηκε ότι η επίλυση του εν λόγω νομικού ζητήματος, το οποίο αφορά ειδικά τους δικαστικούς λειτουργούς, δύναται να επηρεάσει τη φορολογική μεταχείριση ευρύτερου κύκλου προσώπων και, συγκεκριμένα, του συνόλου των δικαστικών λειτουργών, οι οποίοι θα μπορούσαν να ασκήσουν αντίστοιχες προσφυγές για το φορολογικό έτος 2021, αλλά και για το φορολογικό έτος 2022, για το οποίο διατηρήθηκε η ως άνω εξαίρεση των εισοδημάτων τους από την απαλλαγή από την ένδικη εισφορά, δυνάμει των διατάξεων του άρθρου 177 του ν. 4972/2022.
Στην κρινόμενη προσφυγή τίθεται, μεταξύ άλλων, το νομικό ζήτημα, αν οι διατάξεις της παρ. 50 του άρθρου 72 του ν. 4172/2013, όπως τροποποιήθηκαν με την παρ. 1 του άρθρου 121 του ν. 4799/2021, αντίκεινται στις διατάξεις των άρθρων 87 παρ. 1 και 88 παρ. 2 του Συντάγματος, οι οποίες επιτάσσουν την ιδιαίτερη μισθολογική μεταχείριση των δικαστικών λειτουργών και απαγορεύουν τη μισθολογική τους εξομοίωση με τους δημόσιους υπαλλήλους.
Το ανωτέρω ζήτημα αφορά ευρύτατο κύκλο προσώπων και, συγκεκριμένα, το σύνολο των δικαστικών λειτουργών, οι οποίοι θα μπορούσαν να ασκήσουν αντίστοιχες προσφυγές για τα φορολογικά έτη 2021 και 2022.
Εξάλλου, η παραπομπή στο Ειδικό Δικαστήριο του άρθρου 88 παρ. 2 του Συντάγματος υπόθεσης στην οποία ανακύπτει τέτοιας φύσης ζήτημα, έχει την έννοια ότι αυτό είναι το αρμόδιο Δικαστήριο για να αποφανθεί, προκειμένου να θεωρηθεί λυμένο το ζήτημα και, στη συνέχεια οι υποθέσεις στις οποίες ανακύπτει το (λυμένο πλέον) ίδιο ζήτημα να εκδικάζονται από τα αρμόδια Διοικητικά Δικαστήρια



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.