




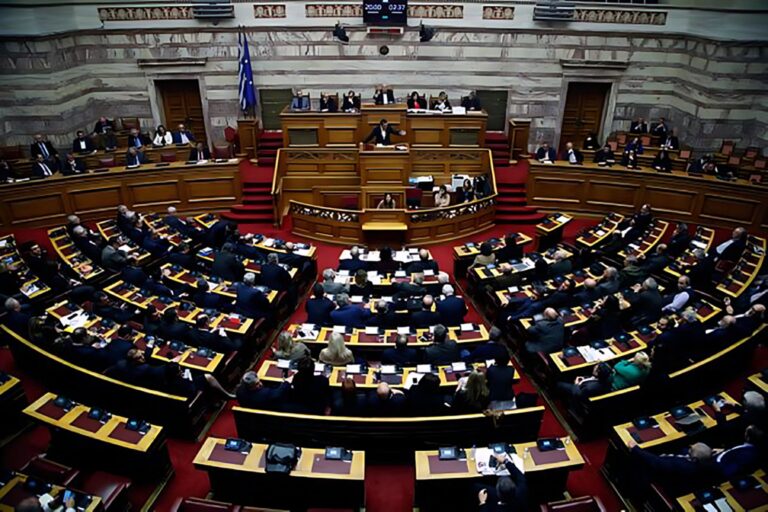















Με εισηγητή της ΝΔ τον Βουλευτή Δωδεκανήσου και Κοσμήτορα Βασίλειο Νικόλαο Α. Υψηλάντη ολοκληρώθηκε και ψηφίστηκε το νομοσχέδιο σχετικά με την πρόληψη και καταστολή της νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες. Με τον τρόπο αυτό προωθείτε η συνεργασία της χώρας μας στο διεθνές περιβάλλον για την καταπολέμηση του οργανωμένου εγκλήματος, βελτιώνουμε τους δείκτες προσαρμογής μας με τις εγγυήσεις που τάσσει η ευρωπαϊκή δικαιοταξία και ενισχύουμε το νομικό μας οπλοστάσιο. Με το ίδιο νομοσχέδιο ψηφίστηκαν διατάξεις που αφορούν την ενίσχυση των νοσοκομείων με αναισθησιολόγους και επιπρόσθετα κίνητρα. Τέλος ο βουλευτής Δωδεκανήσου ζήτησε από τον Υπουργό Δικαιοσύνης να επιληφθεί ώστε να ολοκληρωθούν όλες οι εκκρεμότητες σχετικά με την μεταφορά του Κτηματολογίου Ρόδου καθώς επίσης να ρυθμισθούν θέματα που έχουν να κάνουν με δικονομικές προϋποθέσεις που επηρεάζονται λόγω της διακοπής των εργασιών του Κτηματολογίου.
Τα κυριότερα σημεία της εισήγησης του σχετικά με το νομοσχέδιο είναι τα ακόλουθα:
Η βελτίωση και ο εξ ορθολογισμός του υφιστάμενου νομοθετικού πλαισίου για την καταπολέμηση εσόδων από παράνομες δραστηριότητες, γίνεται στο υπό ψήφιση Νομοσχέδιο του Υπουργείου Δικαιοσύνης, μέσω του ποινικού δικαίου με την ενσωμάτωση της Οδηγίας(ΕΕ) 2018 / 1673 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 23ης Οκτωβρίου 2018, σχετικά με την καταπολέμηση της νομιμοποίησης εσόδων από παράνομες δραστηριότητες μέσω του ποινικού δικαίου (L284). Επίσης κατάλογος των βασικών αδικημάτων που αφορούν στην νομιμοποίηση εσόδων από παράνομες δραστηριότητες, η αναδιαμόρφωση των προβλεπόμενων πλαισίων ποινής και των κυρώσεων και η ευθυγράμμιση των προϋποθέσεων και της διαδικασίας δεσμεύσεις και δήμευσης των προϊόντων του εγκλήματος της νομιμοποίησης εσόδων από παράνομες δραστηριότητες με τον Ποινικό Κώδικα(Π.Κ, 4619/ 2019, Α’ 95). Επίσης επιδιώκεται, στο Γ’ Κεφαλαίο του ΝΑ, η ορθολογική κατανομή της δικαστηριακής ύλης μεταξύ των διοικητικών δικαστηρίων, προκειμένου να επιταχυνθεί και βελτιωθεί η απονομή της διοικητικής δικαιοσύνης.
Είναι σημαντικό ότι τα περισσότερα κόμματα, παρά τις όποιες επιφυλάξεις δεν αμφισβήτησαν την αναγκαιότητα του σχεδίου νόμου και την ενσωμάτωση της Οδηγίας στο δίκαιο μας καθώς επίσης της βελτίωσης και εξ ορθολογισμού του υφιστάμενου νομοθετικού πλαισίου. Άλλωστε είναι προφανές τόσο το ενδιαφέρον της ΕΕ για τη μεγαλύτερη δυνατή σύγκλιση της νομοθεσίας αυτής μεταξύ των ΚΜ αλλά και της αναζήτησης ολοένα και μεγαλύτερης συνεργασίας της δικαστικής εξουσίας και των ανεξάρτητων αρχών με τις διοικήσεις και τις τράπεζες.
Η χώρα μας προσαρμόζεται και ενισχύει το οπλοστάσιό της σ΄ένα περιβάλλον που απαιτεί μεγαλύτερη και διαρκή επαγρύπνηση αφού οι πρακτικές νομιμοποίησης εσόδων από παράνομες δραστηριότητες και η συγκέντρωση περιουσιακών στοιχείων για τρομοκρατικούς σκοπούς εντείνονται διεθνώς και μεταβάλλονται με ταχύτητα.
Η διάρθρωση του νομοσχεδίου είναι η ακόλουθη:
στο πρώτο του κεφάλαιο (άρθρα 1 και 2) ορίζεται ο σκοπός και το αντικείμενο του νομοσχεδίου.
που είναι η βελτίωση και ο εξ ορθολογισμός του υφιστάμενου νομοθετικού πλαισίου για την καταπολέμηση εσόδων από παράνομες δραστηριότητες μέσω του ποινικού δικαίου, με την ενσωμάτωση της Οδηγίας(ΕΕ) 2018 / 1673 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 23ης Οκτωβρίου 2018, σχετικά με την καταπολέμηση της νομιμοποίησης εσόδων από παράνομες δραστηριότητες μέσω του ποινικού δικαίου (L284). Επίσης η επικαιροποίηση του καταλόγου των βασικών αδικημάτων που αφορούν στην νομιμοποίηση εσόδων από παράνομες δραστηριότητες, η αναδιαμόρφωση των προβλεπόμενων πλαισίων ποινής και των κυρώσεων και η ευθυγράμμιση των προϋποθέσεων και της διαδικασίας δεσμεύσεις και δήμευσης των προϊόντων του εγκλήματος της νομιμοποίησης εσόδων από παράνομες δραστηριότητες με τον Ποινικό Κώδικα(Π.Κ, 4619/ 2019, Α’ 95). Επίσης το αντικείμενο του Γ’ Κεφαλαίου που είναι η ορθολογική κατανομή της δικαστηριακής ύλης μεταξύ των διοικητικών δικαστηρίων, προκειμένου να επιταχυνθεί και βελτιωθεί η απονομή της διοικητικής δικαιοσύνης.
Το δεύτερο κεφάλαιο αφορά την πρόληψη και καταστολή της νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες και της χρηματοδότησης της τρομοκρατίας (άρθρα 3-11).
Στο άρθρο 3 επικαιροποιείται και αντικαθίσταται το άρθρο 1 του ν. 4557/2018 δεδομένου ότι αποτύπωνε το σκοπό, όπως ίσχυε κατά την ψήφισή του, ήτοι την ενσωμάτωση της Οδηγίας 2015/849 (L141). Έκτοτε έχουν συντελεστεί δυο τροποποιήσεις συμπεριλαμβανομένης και της παρούσης.
Στο άρθρο 4 αντικαθίσταται το άρθρο 2 του Ν.4557/2018, σύμφωνα με τα προβλεπόμενα στο άρθρο 3 της Οδηγίας 2018/1673. Στην παρ.1 ορίζεται ποιες πράξεις συνιστούν τη νομιμοποίηση εσόδων από εγκληματικές ενέργειες. Συγκεκριμένα είναι η μετατροπή ή τη μεταβίβαση περιουσίας εν γνώσει του
γεγονότος ότι προέρχεται από εγκληματική δραστηριότητα ή από συμμετοχή σε τέτοια με σκοπό τη συγκάλυψη της παράνομης προέλευσης, ή συνδρομής σε οποιονδήποτε ενέχεται, είναι η απόκρυψη ή συγκάλυψη της αλήθειας και η απόκτηση, κατοχή ή χρήση περιουσίας εν γνώσει , κατά το χρόνο κτήσης, ή της προέλευσης της κατοχής. Στην παρ.2 η νομιμοποίηση εσόδων υπάρχει υπό προϋποθέσεις και όταν οι δραστηριότητες από τις οποίες προέρχεται η προς νομιμοποίηση περιουσία έχουν λάβει χώρα στο έδαφος άλλου κράτους, εφόσον αυτές θα ήταν βασικό αδίκημα αν διαπράττονταν στην Ελλάδα και θεωρούνται αξιόποινες, σύμφωνα με τη νομοθεσία του κράτους αυτού. Εν συνεχεία προστίθεται εξαίρεση, βάσει της παρ. 4 του άρθρου 3 της Οδηγίας, η οποία αφορά στις δραστηριότητες, οι οποίες δεν απαιτείται να είναι αξιόποινες σύμφωνα με την νομοθεσία του ξένου κράτους, για να θεωρηθεί ότι υπάρχει νομιμοποίηση των προερχόμενων από αυτές εσόδων. Επιπλέον των προβλέψεων της Οδηγίας, προστίθενται στην εν λόγω εξαίρεση η περ. ια΄ του άρθρου 4 του ν. 4557/2018 που αφορά στα αδικήματα του νόμου περί προστασίας των αρχαιοτήτων και της πολιτιστικής κληρονομιάς, καθώς και η περ. ιθ΄ του παραπάνω άρθρου που αφορά στην πειρατεία, χάριν προστασίας της ελληνόκτητης ναυτιλίας. Με τη νεοεισαχθείσα παρ.3 προβλέπεται πως τα κράτη-μέλη πρέπει να διασφαλίσουν την δυνατότητα καταδίκης για νομιμοποίηση, όταν στοιχειοθετείται ότι η περιουσία προήλθε από εγκληματική δραστηριότητα, χωρίς να απαιτείται η στοιχειοθέτηση όλων των πραγματικών στοιχείων ή όλων των περιστάσεων που σχετίζονται με την εν λόγω εγκληματική δραστηριότητα, συμπεριλαμβανομένης της ταυτότητας του δράστη.
Στο άρθρο 5 απαριθμούνται τα βασικά αδικήματα, ήτοι οι εγκληματικές δραστηριότητες από τις οποίες προέρχεται η προς νομιμοποίηση περιουσία. Οι εγκληματικές αυτές δραστηριότητες, όπως συμβαίνει και υπό το υφιστάμενο σήμερα καθεστώς, κατανεμήθηκαν σε κατηγορίες (είκοσι μία έναντι δεκαοκτώ
της ισχύουσας διάταξης), εκ των οποίων οι είκοσι πρώτες περιλαμβάνουν συγκεκριμένα εγκλήματα (π.χ. εγκληματική οργάνωση, τρομοκρατικές πράξεις, δωροληψία, δωροληψία κ.λπ.) , ενώ η τελευταία (περίπτωση κα’) είναι γενικότερη και περιλαμβάνει κάθε άλλο έγκλημα που τιμωρείται με ποινή στερητική της ελευθερίας από το οποίο προκύπτει περιουσιακό όφελος. Επικαιροποιήθηκαν δηλαδή τα εγκλήματα με βάση τις αλλαγές που επέφερε ο ποινικός κώδικας , περιελήφθησαν νέα αδικήματα όπως η δωροδοκία και δωροληψία για την αλλοίωση αποτελέσματος αγώνα κατά το άρθρο 132 ν. 2725/1999 σε συμμόρφωση υποχρέωσης που έχει αναλάβει η χώρα μας με τη Σύμβαση του Συμβουλίου της Ευρώπης και για λόγους νομοθετικής ορθότητας εμπλουτίστηκε ο κατάλογος με περισσότερες αξιόποινες πράξεις ώστε να ανταποκρίνονται στα αδικήματα που προβλέπονται στην Οδηγία, όπως τα εγκλήματα διασυνοριακής απάτης με το ΦΠΑ (άρθρο 23 ν. 4689/2020 και εγκλήματα για την ποινική προστασία των συμφερόντων της ΕΕ (άρθρο 24 ν. 4689/2020). Τέλος, προβλέφθηκε στον κατάλογο των βασικών αδικημάτων και κάθε άλλο έγκλημα που τιμωρείται με ποινή στερητική της ελευθερίας από το οποίο προκύπτει περιουσιακό όφελος, ώστε να συμπεριληφθούν αξιόποινες πράξεις ειδικών ποινικών νόμων , διάσπαρτες στη νομοθεσία , που υπό ειδικές συνθήκες μπορεί να έχουν τεράστια σημασία. Αυτό σημαίνει στα ανωτέρω εγκλήματα περιλαμβάνεται κάθε κακούργημα ή πλημμέλημα που δεν προβλέπεται ειδικώς στον κατάλογο των βασικών αδικημάτων του άρθρου 5 του σχεδίου νόμου και που υπό συγκεκριμένες προϋποθέσεις μπορεί να αποτελέσει το βασικό αδίκημα νομιμοποίησης.
Με το άρθρο 6 επέρχονται αλλαγές στις επιβλητές ποινικές κυρώσεις σε περίπτωση τέλεσης αδικημάτων νομιμοποίησης. Οι σημαντικότερες εξ αυτών είναι οι ακόλουθες: i) Οι απειλούμενες στερητικές της ελευθερίας ποινές καθώς και οι χρηματικές ποινές προσαρμόζονται στις ρυθμίσεις του νέου Ποινικού Κώδικα. ii) Το πλαίσιο των απειλούμενων ποινών συστηματοποιείται ώστε να
προβλέπεται η βασική μορφή του αδικήματος (παρ. 1 περίπτωση α’), οι διακεκριμένες περιπτώσεις (παρ. 1 περιπτώσεις β΄ και γ΄) και οι προνομιούχες περιπτώσεις (παρ. 1 περιπτώσεις δ΄ και στ΄). iii) Ρυθμίζεται αποτελεσματικότερα και συστηματικότερα η ποινική μεταχείριση του δράστη της «αυτονομιμοποίησης» και των οικείων του δράστη του βασικού αδικήματος. iv) Διευρύνεται η δικαιοδοσία των ελληνικών δικαστικών και εισαγγελικών αρχών ώστε να καταλαμβάνει πράξεις νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες τελεσθείσες από αλλοδαπό στην αλλοδαπή σε περιπτώσεις που το αδίκημα της νομιμοποίησης εσόδων τελείται προς όφελος νομικού προσώπου ή οντότητας που έχει έδρα ή εγκατάσταση στην Ελλάδα.
Με την ανωτέρω διάταξη πετυχαίνεται δηλαδή επαρκής διαφοροποίηση του βασικού αδικήματος από τις διακεκριμένες παραλλαγές του , καθότι ακολουθείται η κλιμακούμενη αύξηση της ποινής με τη διαφοροποίηση της χρηματικής ποινής και κατ΄αυτόν τον τρόπο τηρείται ο κανόνας της αναλογικότητας.
Στο άρθρο 7 αντικαθίσταται η ισχύουσα μέχρι σήμερα διάταξη του άρθρου 40 του ν. 4557/2018, ώστε να ευθυγραμμιστούν οι προβλέψεις περί δημεύσεως περιουσιακών στοιχείων με τα προβλεπόμενα στο άρθρο 68 του νέου Ποινικού Κώδικα και να αντιμετωπιστεί το φαινόμενο να υφίστανται διαφορετικές προβλέψεις για όμοιες ποινικές διαδικασίες με όμοιο αντικείμενο και στόχο.
Η ευθυγράμμιση αυτή επιτυγχάνεται κυρίως μέσω : α) της ειδικής αιτιολόγησης της γνώσης του τρίτου φυσικού προσώπου για την τέλεση του βασικού αδικήματος ή των αδικημάτων της νομιμοποίησης, γνώση η οποία αποτελεί προϋπόθεση για την επιβολή της δήμευσης εις βάρος του, β) της πρόβλεψης ότι η χρηματική ποινή που επιβάλλεται όταν τα προς δήμευση περιουσιακά στοιχεία δεν επαρκούν , δύναται να επιβληθεί και όταν τα περιουσιακά αντικείμενα ανήκουν σε τρίτο στον οποίο δεν μπορεί να επιβληθεί
δήμευση, και γ) της πρόβλεψης ότι σε κάθε περίπτωση δήμευσης το δικαστήριο αποφασίζει αν αυτά που δημεύτηκαν επιβάλλεται να καταστραφούν ή αν μπορούν να χρησιμοποιηθούν για το δημόσιο συμφέρον.
Στο άρθρο 8 επικαιροποιούνται οι ρυθμίσεις για την αποζημίωση υπέρ του Δημοσίου προκειμένου να ευθυγραμμιστούν με το άρθρο 4 του ν. 4557/2018 όπως αυτό αντικαθίσταται με το παρόν νομοσχέδιο και με τις διατάξεις του νέου Ποινικού Κώδικα.
Στο το άρθρο 9 εξορθολογίζεται η διαδικασία δέσμευσης και προσαρμόζεται η επιβολή της και τα μέσα άμυνας κατ’ αυτής στις δικονομικές απαιτήσεις του νέου Κώδικα Ποινικής Δικονομίας. Ειδικότερα, με τις προτεινόμενες ρυθμίσεις εξυπηρετούνται οι ακόλουθοι στόχοι: 1) Εισάγεται η αρχή ότι η επιβολή της δέσμευσης πρέπει να είναι ευχερέστερη στα αρχικά διαδικαστικά στάδια, προκειμένου να εξασφαλιστεί το δημευτέο αντικείμενο, η διατήρησή της όμως σε επόμενα στάδια προϋποθέτει αυξημένο βαθμό υπόνοιας, προκειμένου η πρόοδος της διαδικασίας δέσμευσης να είναι εναρμονισμένη με τις προϋποθέσεις προόδου της ποινικής διαδικασίας. 2) Επιδιώκεται η διασφάλιση των δικαιωμάτων του ζημιωθέντος από το βασικό αδίκημα και το αδίκημα της νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες και του καλόπιστου τρίτου συγκύριου ή συνδικαιούχου του δεσμευμένου περιουσιακού στοιχείου. Ταυτόχρονα παρέχεται η δυνατότητα σε εκείνο κατά του οποίου στρέφεται η δέσμευση να ανοίξει νέους τραπεζικούς λογαριασμούς για αποκλειστική εξυπηρέτηση των βιοποριστικών αναγκών του ιδίου και της οικογένειάς του, υπό την προϋπόθεση της προηγούμενης ενημέρωσης του αρμόδιου εισαγγελέα ή ανακριτή για τις διενεργούμενες συναλλαγές. 3)Προβλέπεται ότι τα στοιχεία που συλλέγονται νόμιμα από την αρχή αποτελούν στοιχεία της σχηματισθείσης ποινικής δικογραφίας για λόγους οικονομίας της δίκης και αποφυγής άσκοπων προανακριτικών πράξεων.4) Ρυθμίζεται το ζήτημα της χρονικής διάρκειας των μέτρων δέσμευσης που επιβάλλονται με διάταξη του Προέδρου της Αρχής. 5)
Εισάγονται προβλέψεις σχετικά με την τύχη της δέσμευσης κατά την εξέλιξη της ποινικής διαδικασίας στο πρότυπο των ρυθμίσεων των άρθρων 261, 262,269, 311 και 373 του νέου Κώδικα Ποινικής Δικονομίας και 5)Απλοποιείται η διαδικασία της αυτοδίκαιης άρσης της δέσμευσης , λόγω της παρέλευσης των χρονικών ορίων της ισχύος της διάταξης με διαπιστωτική πράξη του Εισαγγελέα. Κατ΄αυτόν τον τρόπο υφίσταται ασφάλεια δικαίου και εναρμόνιση των ρυθμίσεων που αφορούν όμοιες διαδικασίες με όμοιο αντικείμενο.
Στο άρθρο 10 προστίθενται κατηγορίες απειλούμενων διοικητικών κυρώσεων σε νομικά πρόσωπα, ώστε να διασφαλίζεται πλήρως η αποτελεσματικότητα, αναλογικότητα και αποτρεπτικότητα των κυρώσεων.
Στο άρθρο 11 προσαρμόζεται η δυνατότητα του Προέδρου να διατάσσει τη δέσμευση των περιουσιακών στοιχείων των ελεγχόμενων προσώπων όταν υπάρχουν βάσιμες υπόνοιες για την τέλεση των αδικημάτων της νομιμοποίησης στη διαδικασία της παρ. 7 του άρθρου 42 του ν. 4557/2018.
Με το κεφάλαιο Γ’ (άρθρα 12-16) του σχεδίου νόμου, ρυθμίζονται ζητήματα που αφορούν στην ορθολογικότερη κατανομή της δικαστηριακής ύλης μεταξύ των διοικητικών δικαστηρίων, με σκοπό την επιτάχυνση της απονομής της δικαιοσύνης, καθώς και την διευκόλυνση των πολιτών στην αναζήτηση δικαστικής προστασίας.
Πιο συγκεκριμένα, στο άρθρο 12 καθορίζεται η αρμοδιότητα εκδίκασης των ακυρωτικών διαφορών με βάση το διοικητικό εφετείο του τόπου, όπου εδρεύει το όργανο που τελικώς υπογράφει την προσβαλλόμενη πράξη.
Στο άρθρο 13 ρυθμίζονται ζητήματα που αφορούν την κατά τόπο αρμοδιότητα των διοικητικών δικαστηρίων στις φορολογικές διαφορές, ώστε το σύστημα να καταστεί περισσότερο αποτελεσματικό και λειτουργικό.
Στο άρθρο 14 ορίζεται ως κατά τόπο αρμόδιο δικαστήριο για τις υποθέσεις ανακοπών κατά κατασχέσεων εις χείρας τρίτου, αποκλειστικά το δικαστήριο του τόπου κατοικίας του οφειλέτη.
Περαιτέρω, στο άρθρο 15 προβλέπεται ότι ο ισχυρισμός που αφορά την παραγραφή του δικαιώματος του Δημοσίου για επιβολή φόρου ή τέλους, δύναται να προβληθεί στο πλαίσιο άσκησης ανακοπής για πρώτη φορά, εφόσον δεν είχε προταθεί και κριθεί από άλλο δικαστήριο με ισχύ δεδικασμένου.
Ακολούθως, με το άρθρο 16, αυξάνονται οι οργανικές θέσεις των διοικητικών δικαστών και ειδικότερα κατά τρεις (3) των Προέδρων Εφετών και των Εφετών κατά έξι (6) με σκοπό την υποβοήθηση της δικαιοδοτικής λειτουργίας της διοικητικής δικαιοσύνης.
Το κεφάλαιο Δ’ Μεταβατικές Διατάξεις (άρθρο 17 και 18).
Με τη μεταβατική διάταξη του άρθρου 17 , αποτρέπεται το ενδεχόμενο να επέλθει η αυτοδίκαιη άρση της δέσμευσης, κατά τη νέα ρύθμιση του εδαφίου α΄ της παραγράφου 9 του άρθρου 42 του ν. 4557/2018, στις περιπτώσεις που κατά την έναρξη ισχύος του παρόντος νόμου έχει ήδη συμπληρωθεί το χρονικό διάστημα των πέντε ετών από την επιβολή του μέτρου της δέσμευσης ή πάντως έχει παρέλθει χρονικό διάστημα μακρότερο των τριών ετών. Σε σχέση με τις περιπτώσεις αυτές, προβλέπεται ότι η αυτοδίκαιη άρση της δέσμευσης επέρχεται μόνο εφόσον παρέλθει διάστημα δύο ετών από την έναρξη ισχύος του νόμου, χωρίς να λάβει χώρα ενδιαμέσως η αμετάκλητη παραπομπή στο ακροατήριο. (Κατ΄ αυτόν τον τρόπο δίνεται το απαραίτητο χρονικό διάστημα στις δικαστικές αρχές να ολοκληρώσουν το έργο της ανάκρισης πριν την παραπομπή της υπόθεσης στο ακροατήριο).
Με το άρθρο 18 εισάγεται μεταβατική διάταξη, με την οποία προβλέπεται η μεταφορά των εκκρεμών υποθέσεων των άρθρων 12 και 13 του παρόντος, που δεν έχουν συζητηθεί, στα καθ’ ύλην και κατά τόπο αρμόδια διοικητικά δικαστήρια.
Στο κεφάλαιο Ε’ εντάσσεται το άρθρο 19 που προβλέπει τις καταργούμενες διατάξεις
Με το άρθρο 19 καταργείται το άρθρο 25 του Ν. 4689/2020 που προέβλεπε ότι: «Τα αδικήματα των άρθρων 23 και 24 του παρόντος μέρους, καθώς και τα αδικήματα των άρθρων 159, 159Α, 235, 236, 237, 237Β, 375, 386, 386Α, 386Β, 390 Π.Κ. και 155 επ. του ν. 2960/2001 (’Α265), όταν αυτά στρέφονται κατά των οικονομικών συμφερόντων της Ευρωπαϊκής Ένωσης ή συνδέονται με την προσβολή αυτών των συμφερόντων, συνιστούν βασικά αδικήματα κατά την έννοια του άρθρου 4 του ν. 4557/2018 (’Α139)». Και τούτο διότι κρίθηκε ότι τα πιο πάνω αδικήματα πρέπει, για λόγους πιο συστηματικής κατατάξεως, να περιληφθούν ως βασικά εγκλήματα στον ν. 4557/2018 για τη νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες, έτσι ώστε όλα τα εγκλήματα που συνιστούν εγκληματική δραστηριότητα (βασικά) να είναι συγκεντρωμένα στον ειδικό αυτό νόμο και να μην αναζητούνται κάθε φορά σε διάφορα νομοθετήματα.
Και τέλος στο ΣΤ’ Κεφάλαιο το άρθρο 20 καθορίζεται η έναρξη ισχύος του παρόντος, η δημοσίευση του στην Εφημερίδα της Κυβερνήσεως


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.