

























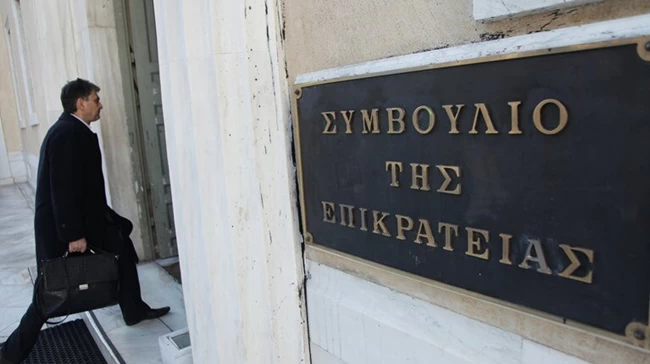
Την νομολογία της Ολομέλειας του Συμβουλίου Επικρατείας για το όριο παραγραφής των αξιώσεων του δημοσίου για φορολογικές υποθέσεις, εφαρμόζει το Ανώτατο Ακυρωτικό Δικαστήριο της χώρας και για τα τέλη κυκλοφορίας.
Παραγραφή προστίμων
Το ΣτΕ γνωμοδοτεί πως είναι 5ετής και όχι 20ετής ο χρόνος παραγραφής (και) των τελών κυκλοφορίας γεγονός που “παραγράφει” όλες τις επιπλέον οφειλές και τα πρόστιμα.
Η απόφαση αυτή έρχεται να εναρμονιστεί πλήρως με αποφάσεις της Ολομέλειας του ΣτΕ σχετικά με φορολογικές υποθέσεις, στις οποίες αποφάνθηκε ρητά πως η παραγραφή είναι 5ετής και θέτει εκ ποδών την πάγια θέση της φορολογικής διοίκησης ότι ο χρόνος παραγραφής των τελών κυκλοφορίας είναι 20ετής.
Η απόφαση, όπως λέει, “όσον αφορά το ζήτημα της παραγραφής των τελών κυκλοφορίας, επανέλαβε την νομολογία του κατά την οποία δεν μπορούν να εφαρμοσθούν ούτε οι γενικές διατάξεις περί παραγραφής του Αστικού Κώδικα, όπως η διάταξη του άρθρου 249 Α.Κ., καθώς αφορά αστικές σχέσεις και δικαιώματα και δεν διέπει φορολογικές διαφορές και ότι η εικοσαετία δεν μπορεί να θεωρηθεί ότι συνιστά εύλογη, συνάδουσα προς την αρχή της αναλογικότητας, διάρκεια του κατά κανόνα χρόνου παραγραφής φορολογικών αξιώσεων. Κατέληξε, λοιπόν, ότι υπό το φως της αρχής της ασφάλειας δικαίου, η οποία απορρέει από την αρχή του κράτους δικαίου, ότι η βεβαίωση των τελών κυκλοφορίας σε περίπτωση μη καταβολής ή μειωμένης καταβολής αυτών, καθώς και των τυχόν οφειλομένων προστίμων, δεν μπορεί να χωρήσει μετά την πάροδο πενταετίας από τη λήξη του ημερολογιακού έτους, για το οποίο αυτά οφείλονται (σκ. 6).
Η 1611/2020 απόφαση εντάσσεται σε μία σειρά αποφάσεων που το Ανώτατο Ακυρωτικό Δικαστήριο έκρινε ότι στις φορολογικές υποθέσεις δεν δικαιολογείται μακρόχρονη παραγραφή. Η 1738/2017 ομόφωνη απόφαση της Ολομέλειας, με την οποία κρίθηκε ότι η προθεσμία της παραγραφής πρέπει να έχει, συνολικά, εύλογη διάρκεια, συνάδουσα με την αρχή της αναλογικότητας και ιδίως ότι η λήξη της παραγραφής δεν πρέπει να εξαρτάται από ενέργειες δημοσίας αρχής, με συνέπεια η παραγραφή των φορολογικών αξιώσεων να είναι πενταετής και οι συνεχείς παρατάσεις παραγραφής να απαγορεύονται ως αντισυνταγματικές, αποτέλεσε το έναυσμα για την έκδοση πληθώρας αποφάσεων του Β’ Τμήματος“.
Η απόφαση
Η υπ΄ αριθμόν 1611/2020 απόφαση του Δ’ Τμήματος σε Επταμελή Σύνθεση αφορά αίτηση αναίρεσης του Ειδικού Διαβαθμιδικού Συνδέσμου Νομού Αττικής (ΕΔΣΝΑ) που είναι ο αρμόδιος φορέας διαχείρισης στερεών αποβλήτων της Αττικής , για επιβολή τελών κυκλοφορίας και προστίμων από το 1998 και κρίνει ότι “η πενταετής προθεσμία για τη βεβαίωση των τελών κυκλοφορίας παρίσταται επαρκής για την άσκηση της εν λόγω εξουσίας της φορολογικής αρχής, περαιτέρω δε και εύλογη” απορρίπτοντας τους ισχυρισμούς της φορολογικής διοίκησης που ζητούσε να ισχύσει ο 20ετής χρόνος παραγραφής στηριζόμενη στο γενικό άρθρο 249 του Αστικού Κώδικα, ελλείψει ρητής μνείας στη νομοθεσία.
Σύμφωνα με το σκεπτικό του Δικαστηρίου “…η εικοσαετία δεν μπορεί να θεωρηθεί ότι συνιστά εύλογη, συνάδουσα προς την αρχή της αναλογικότητας, διάρκεια του κατά κανόνα χρόνου παραγραφής φορολογικών αξιώσεων”. Επίσης κατά το Δικαστήριο ” … οι ως άνω διατάξεις ενόψει της αρχής της ασφάλειας δικαίου, η οποία απορρέει από την αρχή του κράτους δικαίου, έχουν την έννοια ότι βεβαίωση των τελών κυκλοφορίας σε περίπτωση μη καταβολής ή μειωμένης καταβολής αυτών, καθώς και των τυχόν οφειλομένων προστίμων, δεν μπορεί να χωρήσει μετά την πάροδο πενταετίας από τη λήξη του ημερολογιακού έτους, για το οποίο αυτά οφείλονται (πρβλ.ΣτΕ 2656/2018)”.
Η ολομέλεια
Ουσιαστικά η απόφαση αυτή επαναλαμβάνει όσα έλεγε η αρ. 1738/2017 απόφαση της Ολομέλειας του Δικαστηρίου που είχε κρίνει ότι η παραγραφή για φορολογικά ζητήματα πρέπει να έχει, συνολικά, εύλογη διάρκεια, ώστε :
α) να είναι δυνατή η άσκηση αποτελεσματικού ελέγχου, χωρίς όμως να ενθαρρύνεται η απραξία των αρμοδίων διοικητικών αρχών, την οποία ενθαρρύνει η μεγάλη διάρκεια του χρόνου της παραγραφής και
β) να μην αφήνονται οι διοικούμενοι έκθετοι σε μακρά περίοδο ανασφάλειας δικαίου ή στον κίνδυνο να μην είναι πλέον σε θέση, μετά την παρέλευση μακρού χρόνου να αμυνθούν προσηκόντως έναντι σχετικού ελέγχου, αλλά και να αντιμετωπίσουν τις προκύπτουσες από τον έλεγχο αυτό οικονομικές υποχρεώσεις.
Πηγή: capital.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.