

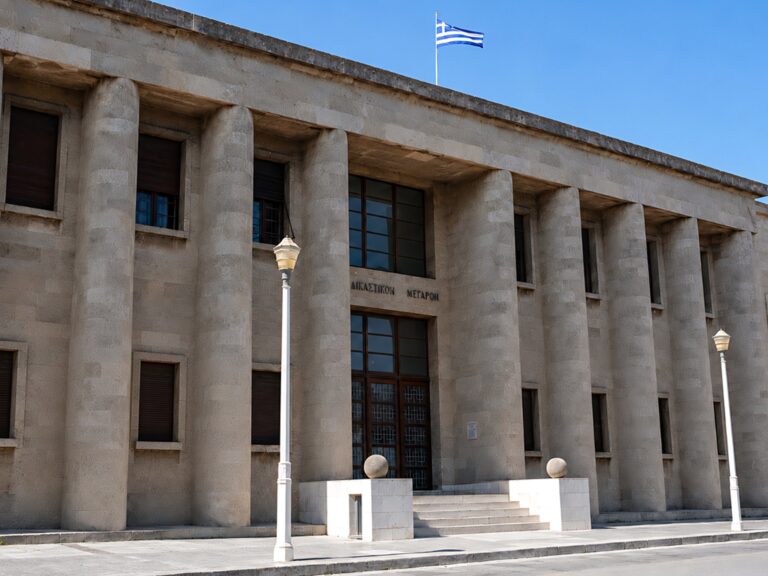










Με τις υπ’ αρίθμ. 2551 -2252 και 2553/2020 αποφάσεις του Β’ Τμήματος του Συμβουλίου της Επικρατείας, που δημοσιεύθηκαν την 9η Δεκεμβρίου 2020 και βρίσκονται στο στάδιο της θεώρησης και καθαρογραφής, απορρίφθηκαν, 3 αιτήσεις αναίρεσης της κοινοπραξίας με την επωνυμία «Κοινοπραξία Νοσοκομείου Ρόδου ΤΕΡΝΑ Α.Ε.-ΑΚΤΩΡ Α.Τ.Ε.-ΕΜΠΕΔΟΣ A.E.-J και ΑΒΑΞ Α.Ε. -ΙΨΕΜ GMHB», με την οποία αιτήθκε να αναιρεθούν αντίστοιχα ισάριθμες αποφάσεις του Διοικητικού Εφετείου Πειραιώς (Ε’ Τριμελές-Μεταβατική Έδρα Ρόδου), που απέρριψαν αντίστοιχες εφέσεις της, κατά αντίστοιχων αποφάσεων του Τριμελούς Διοικητικού Πρωτοδικείου Ρόδου μετά από προσφυγές κατά εγγραφών στους βεβαιωτικούς καταλόγους ΔΗ.ΦΟ.ΔΩ από τον Δήμο Ρόδου.
Πρόκειται για οφειλές ύψους 68.913, 42 ευρώ για το έτος 1998, 82.416,34 ευρώ για το έτος 1997 και 68.913,42 ευρώ για το έτος 1998.
Με τις προσφυγές ζητήθηκε όχι μόνο να γίνει διαγραφή από τους βεβαιωτικούς καταλόγους, σύμφωνα με τις αποφάσεις 4504-4505/2014 της Ολομέλειας του ΣτΕ, που έκριναν τον φόρο αντισυνταγματικό διότι δεν αποδείχθηκαν ικανές προπαρασκευαστικές πράξεις, που είχε υπόψη ο νομοθέτης για να επιβάλει τον φόρο μόνο στα Δωδεκάνησα, αλλά επιπλέον ζητείται να επιστραφούν τα παραπάνω καταβληθέντα ποσά!!
Όπως είναι γνωστό στη συνέχεια των παραπάνω αποφάσεων της Ολομέλειας του ΣτΕ και της άσκησης της παραπάνω προσφυγής, κατά μεν το δικαστικό μέρος η Κ/Ξ εταιρειών κατασκευής του Νοσοκομείου Ρόδου, η οποία με αναίρεση στο ΣτΕ πέτυχε την έκδοση των παραπάνω αποφάσεων, παραιτήθηκε άλλης αναίρεσης που επίσης άσκησε σύμφωνα με τα 1324/2015 πρακτικά του του ΣτΕ, με συνέπεια να μην καταστεί δυνατόν να επανακριθεί η υπόθεση στο ΣτΕ στη βάση προσκομιζομένων συμπληρωματικών στοιχείων προπαρασκευαστικών πράξεων, ενώ κατά το νομοθετικό μέρος, ο νομοθέτης (Βουλή) ως συμμόρφωση στις αποφάσεις του ΣτΕ, σύμφωνα με τις διατάξεις της παρ. 9 της Υποπαρ. Δ12 του άρθρου 2 του Ν. 4334/2015 (ΦΕΚ Α 94/14-8-2015) όπως συμπληρώθηκαν με τις διατάξεις του άρθρου 57 του Ν. 4483/2017 (ΦΕΚ Α 107/31-07-2017), αφενός μεν κατάργησε τη σχετική με τον ΔΗ.ΦΟ.ΔΩ. διάταξη του άρθρου 60 του Ν. 2214/1994 (Α75) και αφετέρου ορίστηκε ότι καταβληθέντα ποσά δεν αναζητούνται και ότι βεβαιωμένες οφειλές από τον καταργούμενο φόρο και συναφείς κυρώσεις διαγράφονται, κατόπιν διαπιστωτικής απόφασης του οικείου δημοτικού συμβουλίου, όπως και έγινε με την απόφαση 594/4-8-2017 του δημοτικού συμβουλίου Ρόδου.
Πλην όμως δεν έχει κριθεί η ορθότητα του νομοθετήματος, με το οποίο παύεται η αναδρομική διεκδίκηση δημοτικού φόρου, που έχει καταβληθεί, κι αν μια τέτοια αίτηση ευδοκιμούσε είναι σχεδόν βέβαιο ότι θα συμπαρέσυρε σε έναν νέο κύκλο διεκδικήσεων επιτηδευματίες και θα οδηγούσε στην οικονομική κατάρρευση του Δήμου Ρόδου.
Σημειώνεται ότι με την υπ’ αρίθμ. 117/2020 απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου απορρίφθηκε η αίτηση 4 εταιρειών και 3 επιτηδευματιών για την επιστροφή των αχρεωστήτως καταβληθέντων δημοτικών φόρων (ΔΗ.ΦΟ.ΔΩ.) στο Δήμο Ρόδου κατά την τελευταία πενταετία (2010-2014).
Υποστήριξαν, μεταξύ άλλων, στο πολυσέλιδο δικόγραφό τους, ότι υπέβαλαν στον Δήμο Ρόδου, αγνοώντας την αντισυνταγματικότητα και εν γένει την παρανομία του Δημοτικού Φόρου Δωδεκανήσου και κατ΄επέκταση το αχρεώστητο των καταβολών υπέρ αυτού Δηλώσεις Απόδοσης Δημοτικού Φόρου Δωδεκανήσου (ΔΗ.ΦΟ.ΔΩ.), συμφώνως προς τη διάταξη του άρθρου 60 του ν. 2214/1994 φορολογίας εισοδήματος, για τα οικονομικά έτη 2010, 2011, 2012, 2013 και 2014, βάσει των οποίων τους επιβλήθηκαν παράνομα οι αναλογούντες δημοτικοί φόροι και πρόστιμα συνολικού ύψους άνω των 150.000 ευρώ, τα οποία διεκδικούν τώρα από το Δήμο Ρόδου, επικαλούμενοι τις πρόσφατες αποφάσεις της Ολομέλειας του Σ.Τ.Ε. που έκριναν ότι η επιβολή του ένδικου φόρου, και μάλιστα πάγια, σε μόνους όσους ασκούν οικονομική δραστηριότητα στη Δωδεκάνησο υπέρ των Ο.Τ.Α. αυτής, αντίκειται στην αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου και είναι αντίθετη προς το Σύνταγμα και ως εκ τούτου ανίσχυρη.
Χαρακτηριστικό είναι ότι οι παραπάνω επιχειρήσεις και οι επιτηδευματίες της Ρόδου αξιώνουν τους αχρεωστήτως καταβληθέντες δημοτικούς φόρους κατά την τελευταία πενταετία, παρά τις διατάξεις του άρθρου 140, του Ν. 4270/2014, του Κώδικα Φορολογικής Διαδικασίας, τη της παραγράφου 2, του άρθρου 90 του Ν. 2362/1995 και του άρθρου 29 παρ. 5 του Ν. 3202/2003 που ορίζουν 3ετή παραγραφή για τα αχρεωστήτως καταβληθέντα ποσά στο Δημόσιο.
Συγκεκριμένα υποστηρίζουν ότι “ο οριζόμενος υπό των ανωτέρω νομοθετικών διατάξεων τριετής χρόνος παραγραφής, προσκρούει σαφώς στη διάταξη της παραγράφου 1, του άρθρου 4 του Συντάγματος (συνταγματική αρχή της ισότητος) και ως εκ τούτου ο νόμιμος χρόνος παραγραφής των αξιώσεων κατά των Ο.Τ.Α. εκτείνεται στην πενταετία, όπως ακριβώς ισχύει και για τις αντίστοιχες αξιώσεις του Δημοσίου και των Ο.Τ.Α. κατά ιδιωτών”.
Το δικαστήριο έκρινε ότι οι αξιώσεις τρία έτη πριν την αίτηση επιστροφής τους, στις 31-12-2014, ήτοι οι χρηματικές αξιώσεις επιστροφής καταβληθέντων ποσών μέχρι και τις 31-12-2011, έχουν υποπέσει στην τριετή παραγραφή του άρθρου 140 παρ. 2 του Ν, 4270/2014.
Επομένως, στο Δικαστήριο καταλείπεται η διερεύνηση της νομιμότητας της αρνήσεως επιστροφής των καταβληθέντων φόρων μόνο για τα έτη 2012, 2013 και 2014.
Έκρινε έτσι ότι ο νομοθέτης, καταργώντας το άρθρο 60 του Ν. 2214/1994, δεν παραβλέπει τις ευρύτερες δημοσιονομικές συνέπειες που θα υπάρξουν στον προϋπολογισμό των ΟΤΑ της Δωδεκανήσου ως προς την πιθανότητα αναδρομικής διεκδίκησης από κάθε φορολογούμενο πρόσωπο της επιστροφής των ήδη καταβληθέντων, οπότε ορίζει περαιτέρω ρητά ότι καταβληθέντα ποσά δεν αναζητούνται.
Συνεπώς, τα αιτηθέντα ποσά θα καθίσταντο πράγματι αχρεωστήτως εισπραχθέντα, εάν ήταν όντως παρανόμως καταβληθέντα.
Τονίζεται εξάλλου ότι η ενδεχόμενη επιστροφή αναδρομικώς του συνόλου των καταβληθέντων ποσών του ως άνω δημοτικού φόρου σε όσους, λόγω άσκησης οικονομικής δραστηριότητας στη συγκεκριμένη περιοχή, προέβησαν στην καταβολή αυτού, έστω και κατόπιν εφαρμογής των περί παραγραφής διατάξεων, ενέχει τον κίνδυνο να βλάψει ουσιωδώς την εκτέλεση του προϋπολογισμού του Δήμου και να δημιουργήσει σοβαρές δημοσιονομικές αβεβαιότητες, προκαλώντας ανατροπή των οικονομικών δεδομένων του.
Καθόσον δε τα κριτήρια της νομοθετικής διάταξης είναι γενικά και αντικειμενικά, καταλαμβάνοντας την απαλλαγή για το μέλλον όλων των υποκείμενων στο συγκεκριμένο φόρο, αυτή δεν αντίκειται στη συνταγματική αρχή της ισότητας.
Τις υποθέσεις χειρίστηκε επιτυχώς ο νομικός σύμβουλος του Δήμου Ρόδου κ. Θεόδωρος Παπαγεωργίου.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.