
















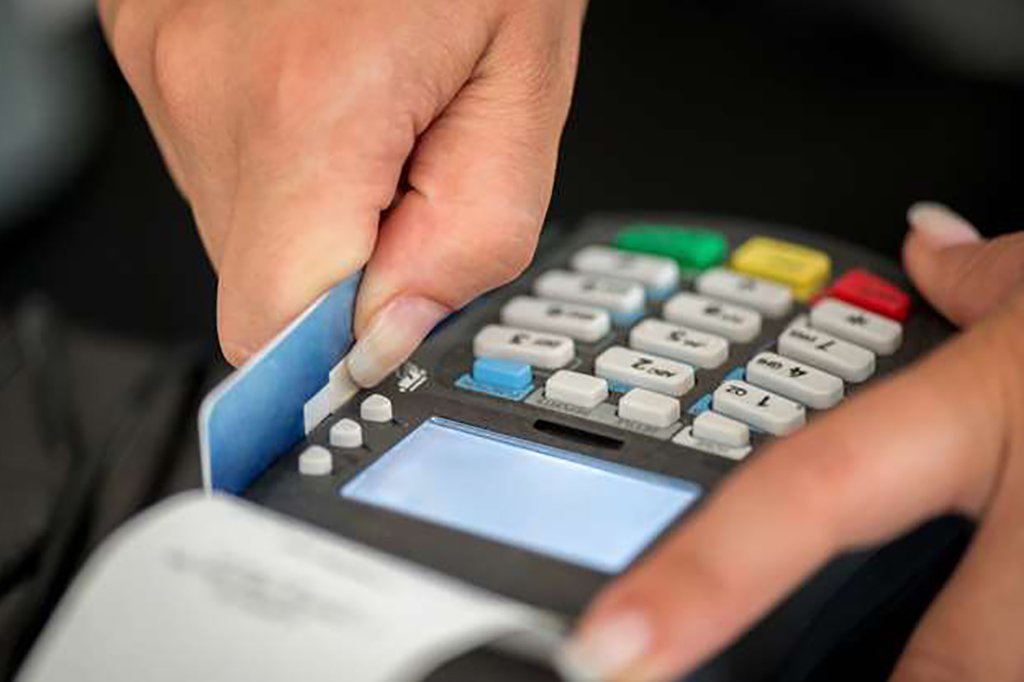
Αυτές είναι οι κατηγορίες των φορολογουμένων, οι οποίοι δεν υποχρεούνται να χρησιμοποιήσουν ηλεκτρονικά μέσα πληρωμής για το «χτίσιμο» του αφορολόγητου ορίου.
Οι κατηγορίες, σύμφωνα με την απόφαση της υφυπουργού Οικονομικών, Κατερίνας Παπανάτσιου είναι οι εξής:
-Σύμφωνα με την περ. β’ της παρ. 3 του άρθρου 16 του ν. 4172/2013, Οι φορολογούμενοι 70 ετών και άνω, άτομα με ποσοστό αναπηρίας 80% και άνω, όσοι βρίσκονται σε δικαστική συμπαράσταση, οι φορολογικοί κάτοικοι της Ε.Ε. ή του Ε.Ο.Χ., υπό τις προϋποθέσεις του άρθρου 20 του ν. 4172/2013, που υποχρεούνται σε υποβολή δήλωσης στην Ελλάδα και φορολογούνται με την κλίμακα από μισθωτή εργασία και συντάξεις.
– Δημόσιοι λειτουργοί και δημόσιοι υπάλληλοι που υπηρετούν στην αλλοδαπή, καθώς και φορολογικοί κάτοικοι Ελλάδας που διαβιούν ή εργάζονται στην αλλοδαπή, με την επιφύλαξη του άρθρου 4 της παρούσας.
– Ανήλικοι που υποχρεούνται σε υποβολή δήλωσης φορολογίας εισοδήματος και φορολογούνται με την κλίμακα των μισθωτών και συνταξιούχων.
– Φορολογούμενοι που κατοικούν μόνιμα σε χωριά με πληθυσμό έως 500 κατοίκους και σε νησιά με πληθυσμό κάτω των 3.100 κατοίκων, σύμφωνα με την τελευταία απογραφή, εκτός αν πρόκειται για τουριστικούς τόπους.
– Οι φορολογούμενοι που δεν έχουν εισόδημα από καμία κατηγορία ή έχουν εισόδημα μόνο από κεφάλαιο ή/και από υπεραξία μεταβίβασης κεφαλαίου και το τεκμαρτό τους εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ, σύμφωνα με την περ. α’ της παρ. 1 του άρθρου 34 του ν. 4172/2013.
– Οι φορολογούμενοι που είναι εγγεγραμμένοι στο Μητρώο ανέργων του ΟΑΕΔ, για τη διαφορά που προ-κύπτει μεταξύ του τεκμαρτού και του συνολικού εισοδήματος τους, σύμφωνα με την περ. δ’ της παρ. 1 του άρθρου 34 του ν. 4172/2013.
– Οι φορολογούμενοι που είναι δικαιούχοι Κοινωνικού Εισοδήματος Αλληλεγγύης (ΚΕΑ).
-Οι υπηρετούντες την υποχρεωτική στρατιωτική τους θητεία.
– Οι φορολογούμενοι που βρίσκονται σε κατάσταση μακροχρόνιας νοσηλείας (πέραν των 6 μηνών).
-Οι υπήκοοι τρίτων χώρων που αιτούνται ή/ και λαμβάνουν διεθνή προστασία από την Ύπατη Αρμοστεία του Οργανισμού Ηνωμένων Εθνών (Ο.Η.Ε.) για τους Πρόσφυγες και την Ευρωπαϊκή Επιτροπή.
– Οι φορολογούμενοι των οποίων το πραγματικό εισόδημα δεν υπερβαίνει το ποσό των 6.000 ευρώ, το τεκμαρτό τους εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ και εφόσον πληρούνται οι λοιπές προϋποθέσεις της παρ. 1 του άρθρου 15 του ν. 4172/2013.
Παράλληλα, εξαιρούνται από την υποχρέωση χρήσης ηλεκτρονικών μέσων πληρωμής και προσκόμισης αποδείξεων για την πραγματοποίηση δαπανών, οι υπάλληλοι του Υπουργείου Εξωτερικών, οι στρατιωτικοί, εφόσον υπηρετούν στην αλλοδαπή, οι υπηρετούντες στη Μόνιμη Ελληνική Αντιπροσωπεία της Ευρωπαϊκής Ένωσης, όσοι διαμένουν σε οίκο ευγηρίας και σε ψυχιατρικό κατάστημα και οι φυλακισμένοι.
Πηγή: reporter.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.