























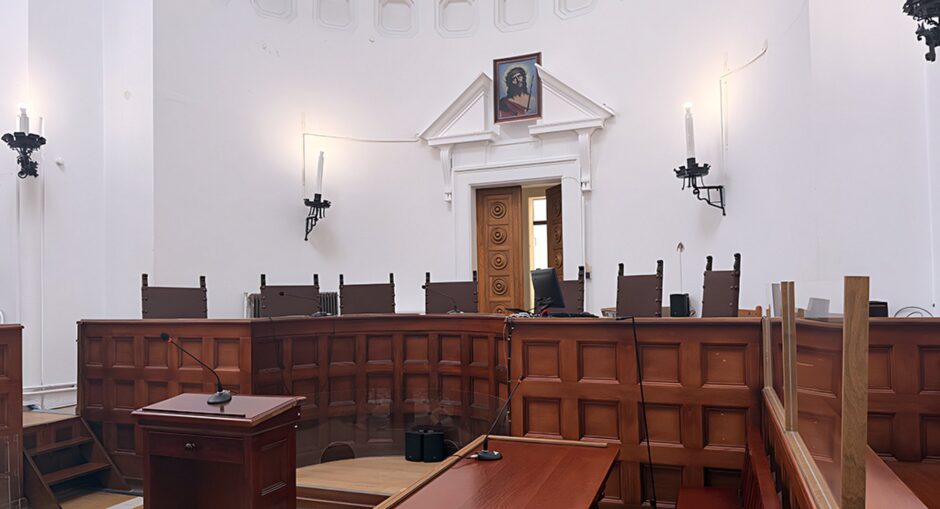
Αναβιώνει ενώπιον του Πενταμελούς Εφετείου Δωδεκανήσου υπόθεση υπεξαίρεσης ποσού μεγάλης αξίας από εντολοδόχο και διαχειριστή, κατ’ εξακολούθηση με κατηγορούμενο έναν κάτοικο της Ηλείας, που διαμένει μόνιμα στις Ηνωμένες Πολιτείες της Αμερικής, ο οποίος έχει καταδικαστεί πρωτοδίκως τον Ιούλιο του 2014 σε ποινή κάθειρξης 10 ετών, με ανασταλτικό ως προς την έφεση αποτέλεσμα.
Η απόφαση του δικαστηρίου είχε μάλιστα ενοχλήσει τον τότε συνήγορό του, δικηγόρο κ. Φώτη Χατζηδιάκο, ο οποίος απευθυνόμενος στην έδρα δήλωσε ότι “και οι κρίνοντες κρίνονται”, επισημαίνοντας ενωρίτερα, ότι θα αποστείλει παντού την απόφαση του δικαστηρίου.
Σε δεύτερο βαθμό δικηγόρος του κατηγορούμενου είναι ο κ. Δήμος Μουτάφης.
Το ιστορικό της υπόθεσης φέρεται να έχει ως εξής:
Ο κατηγορούμενος, συνέστησε με την πολιτικώς ενάγουσα, στις 14.01.2000, δυνάμει ιδιωτικού συμφωνητικού, ομόρρυθμη εταιρεία με έδρα την πόλη της Ρόδου και σκοπό την εκμετάλλευση επιχείρησης εστιατορίου, μεζεδοπωλείου στην Παλαιά Πόλη.
Το κεφάλαιο της εταιρείας ορίστηκε στο ποσό των 2.000.000 δρχ., εισφερθέν ισομερώς από έκαστο των συμβαλλομένων, των οποίων και η συμμετοχή στα κέρδη και τις ζημίες της εταιρείας, η διάρκεια της οποίας ορίστηκε πενταετής, ορίστηκε επίσης στο 50% για έκαστο εξ αυτών.
Με το ανωτέρω δε συμφωνητικό διαχειριστής της εταιρείας ορίστηκε ο κατηγορούμενος, η δε πολιτικώς ενάγουσα ορίστηκε ταμίας της εταιρείας.
Με ιδιωτικό συμφωνητικό, που καταρτίστηκε μεταξύ των ανωτέρω στις 23.02.2000 τροποποίησαν το διακριτικό τίτλο της επιχείρησης.
Με νέο ιδιωτικό συμφωνητικό, που καταρτίστηκε μεταξύ των ανωτέρω στις 15.10.2002, συμφωνήθηκε η αποχώρηση της πολιτικώς ενάγουσας από την εταιρεία και η μεταβίβαση του εταιρικού της μεριδίου (50/100) λόγω πώλησης προς τον κατηγορούμενο, κατά 40/100 αντί τιμήματος 2.347,76 ευρώ και προς το γιο του κατά 10/100 αντί τιμήματος 587 ευρώ, με αποτέλεσμα στη νέα εταιρεία να μετέχουν κατά ποσοστό 90/100 ο κατηγορούμενος και κατά 10/100 ο γιος του. Με το ίδιο συμφωνητικό ορίστηκε ότι ο κατηγορούμενος θα είχε απεριόριστη εξουσία εκπροσώπησης για οποιαδήποτε διαχειριστική πράξη της εταιρείας, ενώ συμφωνήθηκε επίσης ότι όλες οι υποχρεώσεις της εταιρείας από τη σύστασή της θα βαρύνουν πλέον τους νέους εταίρους, με υποχρέωση των τελευταίων για ελευθέρωση της πολιτικώς ενάγουσας από κάθε χρέος, που είχε δημιουργηθεί έως τότε.
Πλην όμως, το συμφωνητικό αυτό ουδέποτε δημοσιεύθηκε στα βιβλία εταιρικών του Πρωτοδικείου Ρόδου και συνεπώς η πολιτικώς ενάγουσα παρέμεινε εταίρος στην εταιρεία, συμμετέχοντας στα κέρδη και τις ζημίες της κατά ποσοστό 50%. Περαιτέρω αποδείχθηκε ότι από 01.01.2004 έως 31.10.2004 την αποκλειστική εν τοις πράγμασι διαχείριση της εταιρείας είχε ο κατηγορούμενος.
Ενώ κατά το έτος 2003, η εταιρεία είχε λογιστικό κέρδος μετά την αφαίρεση των φόρων 47.226,73€, πραγματοποιώντας ακαθάριστα έσοδα 208.874,60€, τα δε έτη 2000 και 2002 η εταιρεία είχε λογιστικό κέρδος μετά την αφαίρεση των φόρων 71.754,92€ και 81.141,97€ αντίστοιχα, πραγματοποιώντας ακαθάριστα έσοδα 190.207,49€ και 230.489,68€ αντίστοιχα, όπως τούτο συνεπάγεται από τα υπάρχοντα στη δικογραφία μηχανογραφικά δελτία οικονομικών στοιχείων επιχειρήσεων και επιτηδευματιών.
Κατά το έτος 2004 η ομόρρυθμη εταιρεία, μολονότι δεν υπέβαλε φορολογική δήλωση πραγματοποίησε ακαθάριστα έσοδα για το διάστημα από 01.01.2004 έως 31.01.2004 ποσού 114.954,97€, όπως τούτο προκύπτει με βάση τα βιβλία εσόδων της εταιρείας, εντούτοις, ενώ τα προηγούμενα έτη, όπως αναφέρθηκε εμφάνισε λογιστικά κέρδη, το έτος 2004 εμφάνισε ζημίες ποσού 32.051€.
Στο διάστημα αυτό και με βάση τα ανωτέρω ακαθάριστα έσοδα των 114.954,97 ευρώ, ο κατηγορούμενος φέρεται να προέβη μόνον στις ακόλουθες πληρωμές, ήτοι πρώτον προς τους προμηθευτές εκ ποσού 62.277,34€, οι οποίες παρόλα αυτά δεν μείωσαν το παθητικό της εταιρείας προς αυτούς, αλλά το αύξησαν στο διάστημα αυτό από 26.473,63€ την 01.01.2004 σε 64.990,03 στις 31.10.2004 και δεύτερον προς τη Δ.Ο.Υ. Ρόδου και το Δήμο Ροδίων εκ ποσού 5.910,98€ ενώ, σε ουδεμία δε άλλη καταβολή προέβη προς οποιοδήποτε προμηθευτή ή δημόσια υπηρεσία, ή ασφαλιστικό ταμείο, όπως Ι.Κ.Α..
Πολλούς δε μήνες του έτους 2004 φέρεται να παρέλειπε να καταβάλει το μίσθωμα του καταστήματος. Αυτό είχε ως αποτέλεσμα λόγω συσσωρευμένων υπολοίπων σε προμηθευτές στις 31.10.2004 εκ ποσού 64.990,03€ να εκδοθούν σε βάρος της ομόρρυθμης εταιρείας και των εταίρων της, ήτοι του κατηγορουμένου και της πολιτικώς ενάγουσας οι 3 διαταγές πληρωμής που επιτάσσουν αυτούς να καταβάλουν σε πιστωτές – προμηθευτές της εταιρείας τα ποσά των 6.594,85€, 7.331,16€ και 2.435 € αντίστοιχα, όλες δε οι ως άνω διαταγές, όπως από αυτές προκύπτει εκδόθηκαν για υποχρεώσεις της εταιρείας, που γεννήθηκαν μετά την 01.01.2004.
Επιπλέον σε βάρος των εταίρων εκδόθηκε η απόφαση του Μονομελούς Πρωτοδικείου Ρόδου (διαδικασία μισθωτικών διαφορών), η οποία υποχρέωσε αυτούς να αποδώσουν τη χρήση του μισθίου ακινήτου στους εκμισθωτές αυτού λόγω δυστροπίας, υποχρεώνοντας επίσης αυτούς να καταβάλουν στους εκμισθωτές ποσό 6.381,76€ για οφειλόμενα μισθώματα μισθωτικών μηνών του έτους 2004 επίσης.
Στη δε πολιτικώς ενάγουσα δεν αποδόθηκε κανένα ποσό ως κέρδη για τη συμμετοχή της στην εταιρεία το διάστημα αυτό.
Το δικαστήριο έκρινε ότι ο κατηγορούμενος ιδιοποιήθηκε το ποσό των 46.766,66 ευρώ, εισπράττοντας ως αποκλειστικός διαχειριστής της ομόρρυθμης εταιρείας κατά το χρονικό διάστημα από 01.01.2004 έως 31.10.2004 το ποσό των 114.954,98 ευρώ και εξοφλώντας με αυτό οικονομικές υποχρεώσεις μόνον 62.277,34 και 5.910.98 ευρώ, ιδιοποιούμενος συνεπώς παράνομα ξένο κινητό πράγμα, ήτοι χρήματα της εταιρείας ιδιαίτερα μεγάλης αξίας, τα οποία του εμπιστεύτηκαν υπό την ιδιότητά του ως διαχειριστή, το συνολικό δε αντικείμενο της υπεξαίρεσης ήταν ιδιαίτερα μεγάλης αξίας.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.