
























Τραπεζίτες στέλνουν μήνυμα στους στρατηγικούς κακοπληρωτές
Δυο βασικά μηνύματα εκπέμπουν επιτελικά τραπεζικά στελέχη με κάθε ευκαιρία, είτε σε δημόσιες τοποθετήσεις είτε σε συναντήσεις τους με εκπροσώπους του εκπροσώπους του Τύπου, σύμφωνα με το Αθηναϊκό Πρακτορείο Ειδήσεων.
Το πρώτο, είναι πως οι τράπεζες είναι αποφασισμένες να κερδίσουν το μεγάλο και δύσκολο στοίχημα της μείωσης των μη εξυπηρετούμενων δανείων και το δεύτερο, ότι διαθέτουν τα απαιτούμενα κεφάλαια για την διοχέτευση της απαραίτητης ρευστότητας μέσω νέων χρηματοδοτήσεων σε ιδιώτες και επιχειρήσεις, συμβάλλοντας έτσι στην επανεκκίνηση της ελληνικής οικονομίας.
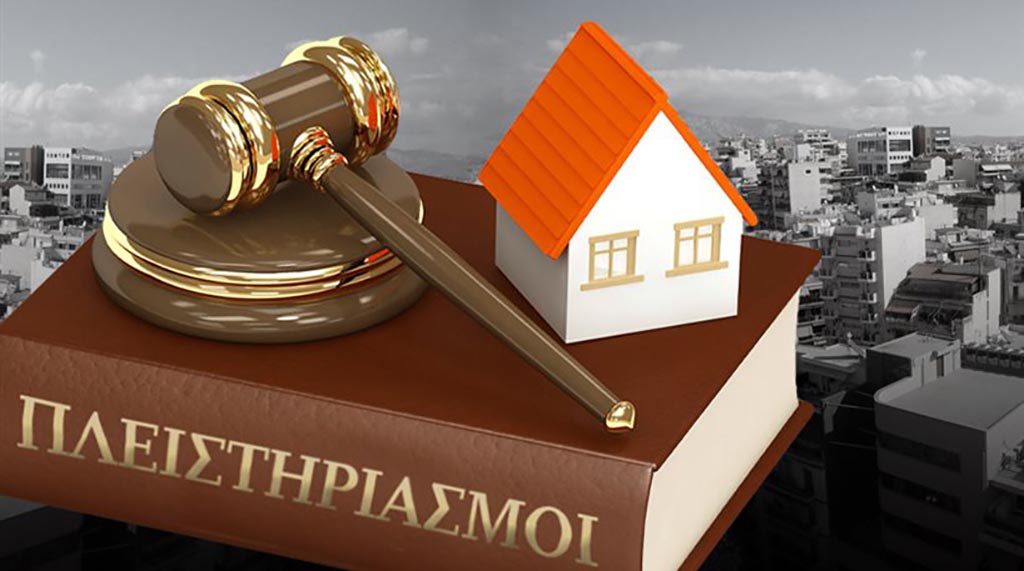
Μη εξυπηρετούμενα δάνεια – Οι πλειστηριασμοί αφορούν αυτούς που έχουν και δεν πληρώνουν
Αναφορικά με τον πρώτο στόχο που αφορά τα μη εξυπηρετούμενα δάνεια, το μέγεθος του προβλήματος δείχνει και την απόλυτη ανάγκη να επιτευχθεί ο στόχος μειώσεις τους. Σε πρόσφατη ομιλία του ο υποδιοικητής της Τράπεζας της Ελλάδος Θεόδωρος Μητράκος υπενθύμισε το μέγεθος του προβλήματος: «Στο τέλος Δεκεμβρίου 2016 το ποσοστό των μη εξυπηρετούμενων δανείων ως προς το σύνολο των δανείων ανερχόταν σε επίπεδο τραπεζών σε 44,8%, ήτοι περίπου 106 δις. ευρώ. Το ποσοστό αυτό είναι από τα υψηλότερα στην Ευρωπαϊκή Ένωση και σχεδόν οκταπλάσιο του ευρωπαϊκού μέσου όρου, καθώς στην ΕΕ ανέρχεται στο 5,5%. Τα μη εξυπηρετούμενα δάνεια στην Ελλάδα αντιπροσωπεύουν περίπου το 10% του συνόλου των μη εξυπηρετούμενων δανείων σε ολόκληρη την ΕΕ, όταν το ενεργητικό του ελληνικού τραπεζικού τομέα αποτελεί μόλις το 1,2% του συνολικού ενεργητικού του τραπεζικού τομέα στην ΕΕ. Τα ποσοστά των μη εξυπηρετούμενων δανείων ανά κατηγορία δανείων, διαμορφώνονται σε 41,5% για τα στεγαστικά, 44,4% για τα επιχειρηματικά και 54% για τα καταναλωτικά δάνεια και αφορούν περίπου 464 χιλιάδες, 423 χιλιάδες και 1,9 εκατομμύρια δανειολήπτες αντίστοιχα. Το ήμισυ των δανείων σε καθυστέρηση είναι καταγγελμένα (48 δισ. ευρώ), ενώ τα υπόλοιπα κατανέμονται ισόποσα σε καθυστερούμενα άνω των 90 ημερών (28 δισ. ευρώ) και σε αβέβαιης είσπραξης (unlikely to pay, 30 δισ. ευρώ)».
Οι τράπεζες έχουν δεσμευτεί για τη μείωση του υπολοίπου των μη εξυπηρετούμενων δανείων κατά 38% για την περίοδο Ιουνίου 2016 – Δεκεμβρίου 2019, διαμορφώνοντας το αναμενόμενο υπόλοιπο των μη εξυπηρετούμενων ανοιγμάτων (ΜΕΑ) στα 67 δισ. ευρώ στο τέλος του 2019, με το μεγαλύτερο ποσοστό της μείωσης να εκτιμάται ότι θα επιτευχθεί το 2018 και το 2019. Περίπου το 60% της μείωσης εκτιμάται ότι θα προέλθει από τα επιχειρηματικά, με το υπόλοιπο 40% να μοιράζεται σχεδόν ισόποσα στα καταναλωτικά και στεγαστικά δάνεια. Την ίδια περίοδο, τα δάνεια σε καθυστέρηση άνω των 90 ημερών αναμένεται να μειωθούν κατά 49%, από 78,3 δισ. ευρώ τον Ιούνιο του 2016 σε περίπου 40 δισ. ευρώ το 2019, με το σχετικό δείκτη να εκτιμάται ότι θα μειωθεί από 37% σε 20% το 2019.
Όπως επισημαίνουν τα επιτελικά τραπεζικά στελέχη και επιβεβαίωσε και η Τράπεζα της Ελλάδος οι στόχοι για την μείωση των μη εξυπηρετούμενων δανείων μέχρι σήμερα έχουν επιτευχθεί, τονίζουν όμως ότι δεν επιτρέπεται εφησυχασμός. Εκτιμούν ως θετικό ότι έχει πλέον ολοκληρωθεί το θεσμικό «οπλοστάσιο» για μια συνολική αντιμετώπιση του προβλήματος, ενώ ταυτόχρονα και οι ίδιες οι τράπεζες έχουν δημιουργήσει εξειδικευμένες μονάδες για τη διαχείριση των προβληματικών δανείων που βρίσκονται σε πλήρη οργάνωση και λειτουργία.
Θετικά κρίνονται τα βήματα που έγιναν με την απλοποίηση του νομοθετικού πλαισίου αδειοδότησης εταιριών διαχείρισης πιστωτικών απαιτήσεων που διευκολύνουν ήδη τη δραστηριοποίηση νέων εταιριών, πλέον των τεσσάρων που έχουν ήδη λάβει άδεια, και θα συμβάλουν θετικά στη σταδιακή ανάπτυξη της δευτερογενούς αγοράς δανείων, ενώ σύντομα θα τεθούν σε λειτουργία οι πλατφόρμες για τον εξωδικαστικό μηχανισμό ρύθμισης οφειλών και τους ηλεκτρονικούς πλειστηριασμούς ακινήτων.
Αναφορικά με τον εξωδικαστικό συμβιβασμό τραπεζικά στελέχη σε δηλώσεις τους κρίνουν θετική την θέσπιση του, επισημαίνουν πάντως ότι η υλοποίηση του στην πράξη εκτιμάται ότι θα απαιτήσει χρόνο και ενδέχεται να αποκαλύψει τυχόν δυσλειτουργίες του που θα χρήζουν βελτίωσης.
Αναφορικά με τους ηλεκτρονικούς πλειστηριασμούς τραπεζικά στελέχη επισημαίνουν ότι οι τράπεζες θα δείξουν την κοινωνική ευαισθησία που απαιτούν οι καιροί, υπογραμμίζοντας κατηγορηματικά ότι εκείνοι που θα πρέπει να ανησυχούν είναι οι στρατηγικοί κακοπληρωτές, δηλαδή αυτοί που έχουν τα απαραίτητα εισοδήματα και αρνούνται να συνεργαστούν με τις τράπεζες από προσωπική τους επιλογή και όχι λόγω της οικονομικής τους κατάστασης.
Εκτιμούν ότι περίπου το 20% με 25% των «κόκκινων» δανείων αφορούν την κατηγορία αυτών των δανειοληπτών που τελικά με την συναλλακτική τους συμπεριφορά δρουν εις βάρος του κοινωνικού συνόλου και όσων πραγματικά έχουν πρόβλημα.
Στην πλειονότητα των υπολοίπων δανειοληπτών που βρίσκονται σε πραγματική αδυναμία και δυσκολία οι τράπεζες, όπως επισημαίνουν τραπεζικά στελέχη, θα επιδείξουν αποφασιστικότητα στην προώθηση και νέων ευνοϊκών ρυθμίσεων στην λιανική τραπεζική αλλά και στην αναδιάρθρωση εταιρικών δανείων ώστε οι επιχειρήσεις να καταστούν βιώσιμες.
Υπάρχει ρευστότητα για νέες χρηματοδοτήσεις – Πρόβλημα η μειωμένη ζήτηση
Αναφορικά με τον δεύτερο στόχο των νέων χρηματοδοτήσεων σε ιδιώτες και επιχειρήσεις, τα επιτελικά τραπεζικά στελέχη σε επανειλημμένες δηλώσεις τους τονίζουν ότι διαθέτουν τα κεφάλαια προκειμένου να χρηματοδοτήσουν υγιή και βιώσιμα επιχειρηματικά σχέδια κάθε μεγέθους, καθώς και να ικανοποιήσουν τις ανάγκες ιδιωτών στον τομέα της λιανικής τραπεζικής.
Σύμφωνα με συγκλίνουσες εκτιμήσεις η ρευστότητα που θα διοχετεύσουν οι τράπεζες στην αγορά το 2017 σε νέες χρηματοδοτήσεις κυμαίνεται τουλάχιστον γύρω στα 10 δισ. ευρώ.
Όπως πάντως επισημαίνεται τόσο στον τομέα του επιχειρείν όσο και στον τομέα των ιδιωτών η υγιής ζήτηση κυμαίνεται ακόμη σε πολύ χαμηλά επίπεδα. Είναι χαρακτηριστικό ότι στον τομέα της στεγαστική πίστης, όπως χαρακτηριστικά επισημαίνουν διευθυντές υποκαταστημάτων τραπεζών, υπάρχουν ακόμη και εβδομάδες που δεν εκταμιεύεται στεγαστικό δάνεια λόγω της χαμηλής ζήτησης, όταν πριν την κρίση οι αιτήσεις σε καθημερινή βάση ήταν δεκάδες.
Σημειώνεται ότι οι τράπεζες για τη χρηματοδότηση του επιχειρείν αξιοποιούν και επιπλέον κεφάλαια από την αξιοποίηση αναπτυξιακών προγραμμάτων και δράσεων σε συνεργασία με διεθνείς οργανισμούς όπως η Ευρωπαϊκή Τράπεζα Επενδύσεων, η Ευρωπαϊκή Τράπεζα Ανασυγκρότησης και Ανάπτυξης κλπ.

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.