














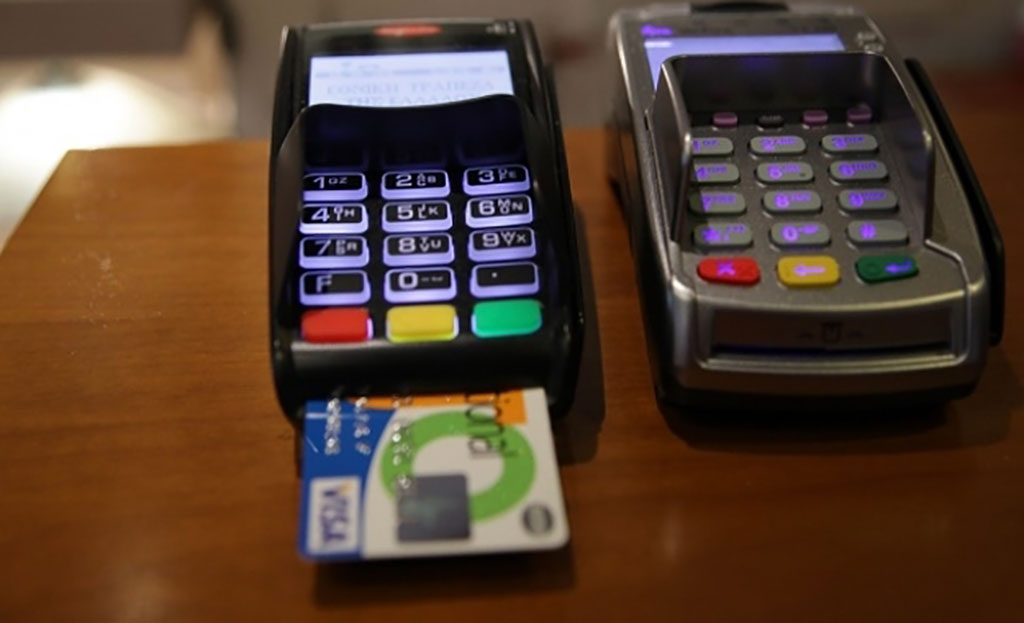
Τα κενά που υπάρχουν στο θεσμικό πλαίσιο που καλύπτει τα capital controls αποκάλυψε η υπόθεση με τις επιχειρήσεις που διέθεταν στην εγχώρια αγορά POS που εκκαθάριζαν τις συναλλαγές εκτός Ελλάδας.
Η ύπαρξή τους ήταν γνωστή στην αγορά εδώ και μήνες. Η σύλληψη χθες 24 επιχειρηματιών (κυρίως του τουριστικού κλάδου) αποκαλύψει ότι το πρόβλημα είναι πως πολλοί δεν γνωρίζουν (και αρμόδιοι ακόμα) τι τελικά επιτρέπεται και τι απαγορεύεται.
Ετσι, ενώ η αποδοχή καρτών για πωλήσεις λιανικής που εκκαθαρίζονται από τράπεζες του εξωτερικού απαγορεύεται, δεν απαγορεύεται (άρα επιτρέπεται) η εκκαθάριση πληρωμών για συναλλαγές χονδρικής!
Συγκεκριμένα, με την εγκύκλιο (ΠΟΛ 1055/4-5-2016) η εφορία αποδέχεται για έκπτωση από φόρο τις δαπάνες που γίνονται μέσω ξένων τραπεζών, όταν αφορούν επιχειρήσεις που και οι δύο συναλλασσόμενοι τηρούν λογαριασμούς στο εξωτερικό. Αντί δηλαδή να υποχρεώνει να έρχονται τα λεφτά στην Ελλάδα, παρότι αφορούν πολλαπλάσια ποσά από ό,τι οι συναλλαγές λιανικής, η νομοθεσία επιτρέπει να αλλάζουν χέρια εκτός Ελλάδος, για υπηρεσίες και πληρωμές που αφορούν πράξεις στην ελληνική αγορά.
Επιπλέον η απαγόρευση που επιβλήθηκε αφορά την «κατάρτιση συμβάσεων» για μηχανές POS που εκκαθαρίζονται από ξένες τράπεζες. Δεν φαίνεται να προκύπτει όμως ρητά η απαγόρευση λειτουργίας τέτοιων μηχανημάτων, αν οι συμβάσεις είχαν συναφθεί πριν την επιβολή των capital controls.
Θα πρέπει να σημειωθεί δε ότι, όπως παραδέχθηκε χθες και ο ίδιος ο επικεφαλής της Οικονομικής Αστυνομίας, υποστράτηγος Μανώλης Πλουμής, η πρακτική αυτή ήταν καθόλα νόμιμη πριν την επιβολή των capital control.
Παράλληλα, αυτό που μένει τώρα να φανεί είναι το κατά πόσο υπάρχει στις περιπτώσεις αυτές φοροδιαφυγή. Και αυτό γιατί η χρήση τέτοιων μηχανημάτων δεν συνεπάγεται αυτόματα ότι τα έσοδα της κάθε επιχείρησης δεν φορολογήθηκαν ή ότι δεν κόπηκε απόδειξη.
Με την έννοια αυτή, η παραβίαση των capital controls μπορεί να συνιστά αδίκημα, αλλά δεν φαίνεται πώς μπορεί να συνιστά αυτόματα απόδειξη φοροδιαφυγής, εφόσον η ελληνική επιχείρηση δηλώνει το εισόδημα στην Ελλάδα το εισόδημα που είχε από την πώληση.
Επιπλέον, αφού η ΠΝΠ δεν απαγορεύει (όπως προαναφέρθηκε) συναλλαγές χονδρικής από όσους τηρούν λογαριασμούς στο εξωτερικό -επειδή τα λεφτά αυτά ήταν ήδη εκτός ελληνικού τραπεζικού συστήματος και άρα δεν παραβιάζονται τα capital controls στη χώρα μας- δεν φαίνεται να αντιμετωπίζονται εξίσου σαν «φοροφυγάδες» οι επιχειρήσεις που ακολουθούν την συγκεκριμένη μέθοδο πληρωμών, παρότι για αυτούς δεν μπορούν να ελεγχθούν εύκολα από την εφορία οι κινήσεις τραπεζικών καταθέσεων που γίνονται στο εξωτερικό, όπως κατά κόρον γίνεται πλέον για όλους τους υπόλοιπους Έλληνες φορολογούμενους.
euro2day.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.