


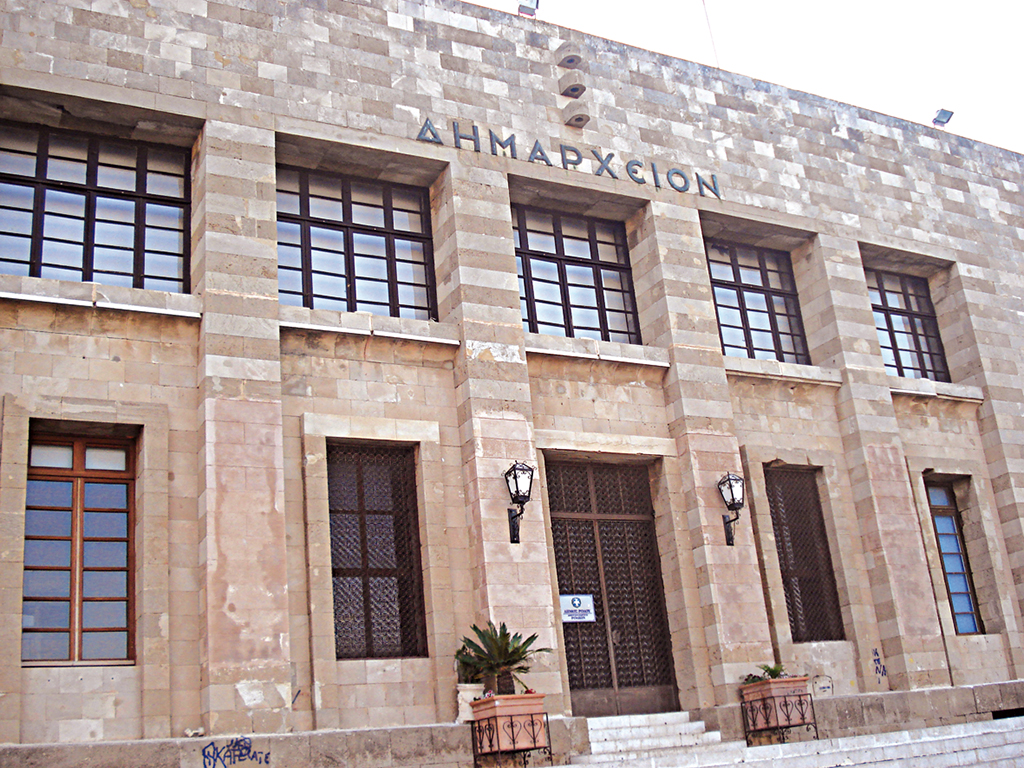
Με αμείωτη ένταση συνεχίζεται η «κόντρα» του Δήμου Ρόδου με επιχειρηματίες του νησιού, τα ΑΦΜ των οποίων εξακολουθούν να δεσμεύονται για οφειλές σε δημοτικό φόρο, παρά τις προβλέψεις του πολυνομοσχεδίου του Υπουργείου Εσωτερικών, που επίκειται να ψηφιστεί αλλά και το γεγονός ότι ο φόρος έχει κριθεί αμετακλήτως αντισυνταγματικός.
Γνωστή ετερόρρυθμη τεχνική εταιρεία, με εξώδικη δήλωση – πρόσκληση και διαμαρτυρία της προς τον Δήμο Ρόδου, καλεί την δημοτική αρχή να συμμορφωθεί άμεσα προς τις διατάξεις της παρ. 9 της υποπαραγράφου Δ.12 του άρθρου 2 του Ν. 4336/14-8-2015 που κατάργησε την διάταξη του άρθρου του Ν. 2214/1994 (Α* 75) για επιβολή Δημοτικού φόρου στα Δωδεκάνησα και να ανακαλέσει άμεσα την παρανόμως επιβληθείσα, σύμφωνα με τα παραπάνω, δέσμευση χορήγησης του αποδεικτικού φορολογικής ενημερότητας της.
Η εταιρεία διαμαρτύρεται για το γεγονός ότι τον Μαϊο του 2016 ο Δήμος Ρόδου χωρίς καμία προειδοποίηση δέσμευσε τον ΑΦΜ της, με αποτέλεσμα την διακοπή της είσπραξης χρημάτων λόγων αδυναμίας έκδοσης αποδεικτικών φορολογικής ενημερότητας, που είναι παντελώς απαραίτητα για τη λειτουργία της.
Στην εξώδικο αναφέρονται και τα εξής:
Επικαλείστε στο έγγραφό σας ότι έχετε ήδη προβεί σε άρσεις δεσμεύσεων χορήγησης ενημερότητας και λοιπών σχετικών ζητημάτων με οφειλές ΔΗ.ΦΟ.ΔΩ., αναφέροντας ευκρινώς στο σώμα των εγγράφων λόγω αναστολής (και όχι διαγραφής) των οφειλών ΔΗ.ΦΟ.ΔΩ. αναμένοντας νομοθετική ρύθμιση του θέματος. (Προφανώς εννοείτε για τη διαδικασία διαγραφής) αφού οι διατάξεις που και εσείς επικαλείστε της παραγρ. 9 της υποπραγράφου Δ. 12 του άρθρου 2, του Ν. 4336/2015 (ΦΕΚ 94/Α’ 75 14-8-2015) με την οποία καταργήθηκε η διάταξη του άρθρου 60 του Ν. 2214/1994 (Α’ 75) με μόνη προϋπόθεση να μην αναζητούνται καταβληθέντα ποσά. Η εταιρεία μας με την παραπάνω αίτησή της, δεν ζήτησε ακόμα την διαγραφή της απαίτησης, αλλά την αναστολή της και την άρση της δέσμευσης χορήγησης αποδεικτικού φορολογικής ενημερότητας που είναι απολύτως απαραίτητο για την λειτουργία της. Επομένως το αίτημα πρέπει να ικανοποιηθεί με τον ίδιο τρόπο που εσείς ομολογείτε ότι ήδη έχετε προβεί σε άλλους οφειλέτες σας (και σε εμάς στο παρελθόν) από τον ίδιο φόρο.
Επικαλείστε τον με αριθμό 29320/9-9-2015 έγγραφο του Υπουργείου των Εσωτερικών και Διοικητικής Ανασυγκρότησης που εκδόθηκε αποδεχόμενο την με αριθμ. 138/2015 Γνωμοδότηση της Ολομέλειας του Ν.Σ.Κ. ως προς τα σημεία που ρυθμίζονται ειδικότερα. Παραλείπετε εσκεμμένα να αναφερθείτε ότι η με αριθμ. 138/2015 γνωμοδότηση του Ν.Σ.Κ. εκδόθηκε στην συνεδρίαση της 11-6-2015 της Ολομέλειας, πολύ πριν από την έκδοση των παραπάνω διατάξεων του Ν. 4336/2015, που ρύθμισε νομοθετικά την κατάργηση του ΔΗ.ΦΟ.ΔΩ. και με μοναδική προϋπόθεση να μην επιστραφούν τα καταβληθέντα ποσά στον ΔΗ.ΦΟ.ΔΩ. Μάλιστα ρητά αναφέρεται στην Γνωμοδότηση του Ν.Σ.Κ. «ότι κρίνεται σκόπιμη η επίσπευση σχετικής νομοθετικής πρωτοβουλίας». Αφού λοιπόν έχει ήδη εκδοθεί ο σχετικός νόμος για την κατάργηση του ΔΗ.ΦΟ.ΔΩ., κάθε «πράξη εκτέλεσης», όπως είναι η δέσμευση χορήγησης του αποδεικτικού φορολογικής ενημερότητας επιβάλλει «εκβιαστικά» την πληρωμή ανύπαρκτου φόρου για να εξακολουθήσει να λειτουργεί η επιχείρησή μας. Μάλιστα επικαλείστε ότι δήθεν έχουμε την δυνατότητα της ρύθμισης των οφειλών με τον Ν. 4152 (παγία ρύθμιση) ενώ γνωρίζεται πολύ καλά ότι δεν επιτρέπεται να γίνει ρύθμιση με καταβολή της πρώτης δόσης σε οφειλές που κρίθηκαν με νόμο πλέον ότι παράνομα επιβλήθηκαν, όταν μάλιστα, ρητά προβλέπει ο νόμος ότι, καταβληθέντα ποσά δεν επιστρέφονται.
Επικαλείστε για την διαγραγή οφειλών την κρίση για το «δημόσιο συμφέρον» που πρέπει να αναζητηθεί για την τυχόν διαγραφή του χρέους, ενώ γνωρίζετε πολύ καλά ότι η 138/2015 γνωμοδότηση του Ν.Σ.Κ. που προβλέπει το «δημόσιο συμφέρον» για την τυχόν διαγραφή, έχει πλέον ξεπεραστεί οριστικά με την δημοσίευση του παραπάνω νόμου 4336/2015 και δεν βάζει καμιά τέτοια προϋπόθεση για την διαγραφή βεβαιωμένων ποσών για ΔΗ.ΦΟ.ΔΩ. Η διαδικασία της διαγραφής που επικαλείστε ότι αναμένετε απάντηση από το αρμόδιο Υπουργείο δεν έχει καμιά σχέση με το αίτημά μας για άρση δέσμευσης αποδεικτικού φορολογικής ενημερότητας για την εταιρεία μας, αφού σ’ αυτό δεν υπάρχει αίτημά μας για διαγραφή χρέους αλλά αρκεί μόνο «αναστολή είσπραξης» ποσών για ανύπαρκτο νομοθετικά χρέος.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.