
























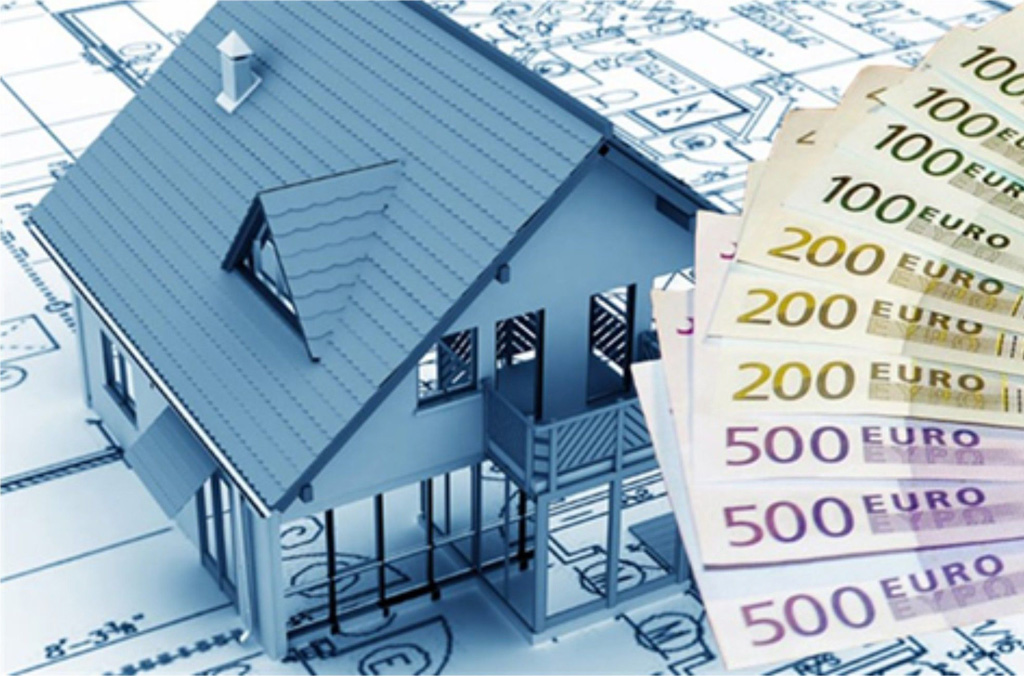
Οδηγίες προκειμένου να παραγραφούν όσο το δυνατόν λιγότερες υποθέσεις φορολογίας ακινήτων δίνει με την τελευταία εγκύκλιο που υπέγραψε ως γενική γραμματέας Δημοσίων Εσόδων, η κα Κατερίνα Σαββαϊδου. Πρόκειται για χιλιάδες υποθέσεις οι οποίες και παραγράφονται στο τέλος του έτους και αφορούν κυρίως κληρονομιές και γονικές παροχές σε περιοχές που δεν ισχύει το αντικειμενικό σύστημα και η αξία των ακινήτων δηλώθηκε κατ’ εκτίμηση από τους ίδιους τους φορολογούμενους.
Με την εγκύκλιο δίνονται οδηγίες στις εφορίες να χρεωθούν μόνο επιπλέον δυο υποθέσεις ανά ελεγκτή καθώς ήδη οι ελεγκτές έχουν χρεωθεί με υπερβολικό αριθμό φορολογικών υποθέσεων.
Όσον αφορά στα κριτήρια επιλογής των υποθέσεων που θα ελεγχθούν, η κ. Σαββαϊδου παραπέμπει σε παλαιότερη απόφαση του Χ. Θεοχάρη σύμφωνα με την οποία την ευθύνη της επιλογής των υποθέσεων, που πρέπει να ελεγχθούν, έχουν οι Προϊστάμενοι των εφοριών, με βάση τα εξής κριτήρια:
• Υποθέσεις φορολογίας μεταβίβασης ακινήτων με προσωρινή αξία ακινήτου άνω των 80.000 ευρώ
• Υποθέσεις φορολογίας μεταβίβασης ακινήτων για τις οποίες χορηγήθηκε απαλλαγή Α’ κατοικίας με κριτήριο το ύψος της αξίας του ακινήτου
• Υποθέσεις φορολογίας κληρονομιών – δωρεών – γονικών παροχών , στις οποίες περιλαμβάνονται κινητές αξίες, μετοχές, μερίδια, μερίδες και γενικά επιχειρήσεις (μη εισηγμένες σε χρηματιστήριο), η αξία των οποίων δεν προσδιορίστηκε.
• Υποθέσεις φορολογίας μεγάλης ακίνητης περιουσίας εφόσον στην υποβληθείσα δήλωση έχουν αναγραφεί ενυπόθηκα χρέη από δάνεια ή ο φορολογούμενος επικαλείται την απαλλαγή της περίπτωσης ια του άρθρου 23 του ν.2459/1997.
• Υποθέσεις ενιαίου τέλους ακινήτων, εφόσον στην υποβληθείσα δήλωση περιλαμβάνονται ειδικά κτίσματα και δεν έχουν αναγραφεί στοιχεία οικοπέδου ή αγροτεμαχίου
• Υποθέσεις ειδικού φόρου επί των ακινήτων του ν.3091/2002, (ακίνητα που ανήκουν σε αλλοδαπές εταιρείες) ως προς τα δικαιολογητικά
capital.gr





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.