





















Ενιαία κλίμακα για εισοδήματα από μισθούς, συντάξεις, ενοίκια, κινητές αξίες, με παράλληλη θέσπιση αφορολόγητου ποσού και με εξαίρεση αγρότες και ελεύθερους επαγγελματίες, εξετάζει το οικονομικό επιτελείο, ενώ καταργούνται όλες οι φοροαπαλλαγές.
Τα πρώτα σενάρια για το ύψος του νέου αφορολογήτου κάνουν λόγο για ποσό που θα φτάνει τα 9.000 και στην καλύτερη περίπτωση τα 12.000 ευρώ, αν και δεν έχει ακόμη αποφασιστεί καθώς εξαρτάται από τις αντοχές του προϋπολογισμού.
Σύμφωνα με αυτά, σχεδιάζεται όσοι έχουν υψηλότερα εισοδήματα να πληρώνουν φόρο από το πρώτο ευρώ με μικρότερο όμως συντελεστή κι εξετάζεται η τελική επιβάρυνση να παραμείνει για τους μικρομεσαίους στα σημερινά επίπεδα.
Ανάμεσα στους στόχους της φορολογικής μεταρρύθμισης η αύξηση της αποδοτικότητάς της σε έσοδα για τα κρατικά ταμεία και η απλοποίηση του ισχύοντος συστήματος. Το νέο φορολογικό νομοσχέδιο θα είναι έτοιμο το Νοέμβριο.
Σκοπός του υπουργείου Οικονομικών είναι να αποκτήσει η κλίμακα προοδευτικότερο χαρακτήρα. Δηλαδή να αυξηθούν τα κλιμάκια και οι συντελεστές, ώστε να διαφοροποιείται περισσότερο η φορολογική επιβάρυνση ανάλογα με το ύψος του εισοδήματος.
Παράλληλα, η συμφωνία με τους πιστωτές προβλέπει την ενσωμάτωση της έκτακτης εισφοράς αλληλεγγύης στο φόρο εισοδήματος γεγονός που σημαίνει ότι θα υπάρξει και αύξηση των φορολογικών συντελεστών από ένα ύψος εισοδήματος και πάνω.
Στο πλαίσιο των αλλαγών αναμένεται να αντιμετωπιστεί και η δέσμευση που έχει αναληφθεί με το μνημόνιο για αύξηση του συντελεστή φορολογίας των αγροτών από το 13% στο 20% για το 2016 και στο 26% για το 2017.
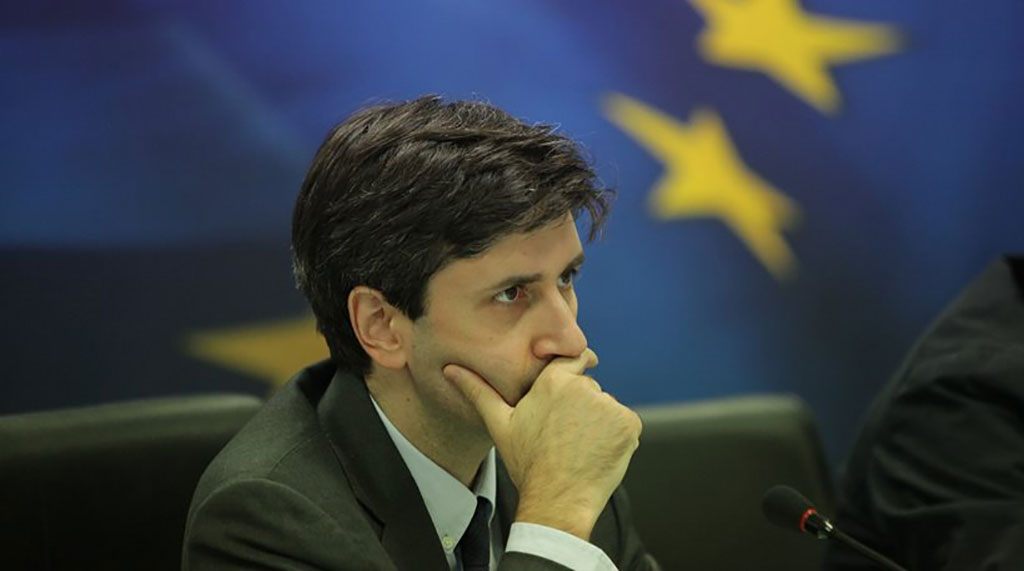
Ο αναπληρωτής υπουργούς Οικονομικών, Γιώργος Χουλιαράκης, έδωσε το στίγμα των αλλαγών που έρχονται στη φορολογία εισοδήματος: «Η αναθεώρηση του φόρου εισοδήματος έχει στόχο να γίνει πιο προοδευτικός, να απαλειφθούν οι εξαιρέσεις που είναι άδικες ή παλιές και ξεπερασμένες και να ξαναδούμε το θέμα της διαφοράς των φορολογικών συντελεστών με βάση την πηγή του εισοδήματος που νομίζουμε ότι έχει οδηγήσει σε μια μεγάλη απώλεια εσόδων».
Σήμερα με διαφορετική φορολογική κλίμακα αντιμετωπίζονται τα εισοδήματα από μισθούς και συντάξεις σε σχέση με τα εισοδήματα των ελευθέρων επαγγελματιών ή τα εισοδήματα από ενοίκια. Οι μισθωτοί και οι συνταξιούχοι φορολογούνται με μία κλίμακα τριών εισοδηματικών κλιμακίων και τριών συντελεστών. Για φορολογητέο εισόδημα ως 25.000 ευρώ ο συντελεστής υπολογισμού του φόρου είναι 22%, για το τμήμα του εισοδήματος από 25.001 ως 42.000 ευρώ ο φορολογικός συντελεστής είναι 32% και για το υπερβάλλον είναι 42%.
Υπενθυμίζεται ότι για το 2015 η επαναφορά της μειωμένης κατά 30% έκτακτης εισφοράς ίσχυσε για τα εισοδήματα από 30.000 ευρώ, επίπεδο που μπορεί να λειτουργήσει ως όριο και για τις επερχόμενες αλλαγές στο φόρο εισοδήματος.
efsyn.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.