









Προς τη σωστή κατεύθυνση κινείται σύμφωνα και με την ΕΣΕΕ το σχέδιο υπουργικής απόφασης για αλλαγές στο άρθρο 21 περί του προληπτικού φόρου 26%, που έθεσε χθες σε δημόσια διαβούλευση, η αναπληρώτρια υπουργός Οικονομικών κ. Νάντια Βαλαβάνη.
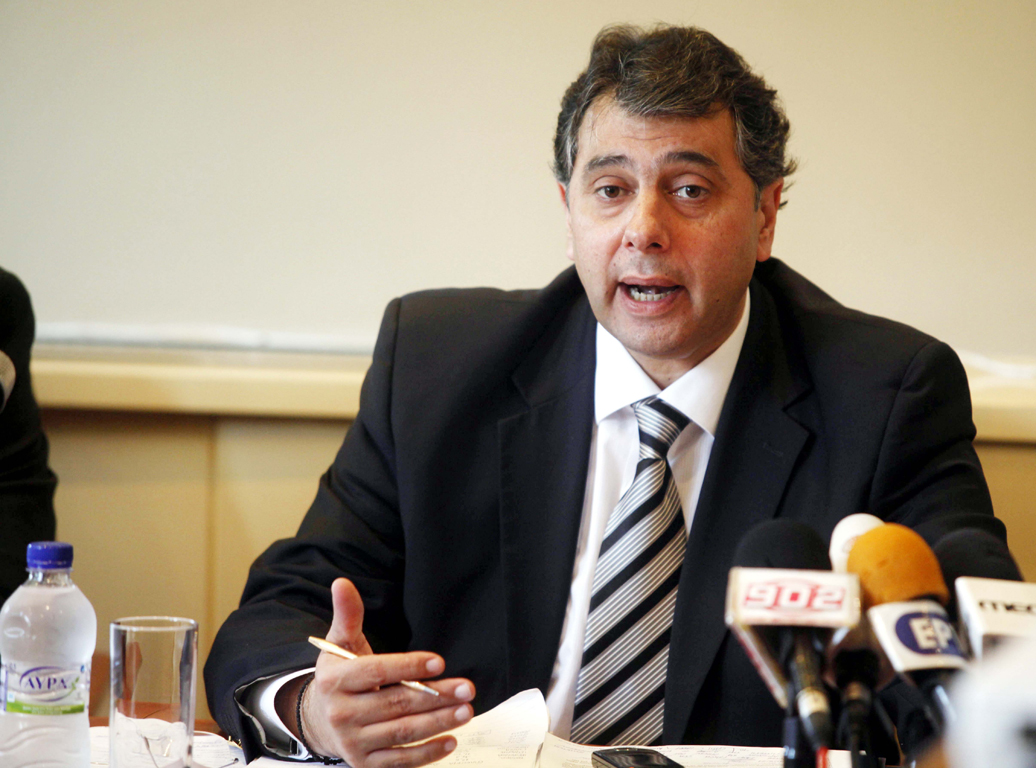
Σε δηλώσεις του στο Euro2day.gr νωρίτερα το πρωί της Παρασκευής, ο πρόεδρος της ΕΣΕΕ κ. Βασίλης Κορκίδης δήλωσε ότι το συγκεκριμένο σχέδιο κινείται προς τη σωστή κατεύθυνση, έχει συμπεριλάβει όλες τις προτάσεις που είχε κάνει η ΕΣΕΕ και δεν θα «καούν» 200.000 μικρομεσαίες επιχειρήσεις κάτι που θα συνέβαινε σε περίπτωση που εφαρμοζόταν η αρχική απόφαση.
Χθες εξάλλου ο πρόεδρος της ΚΕΕ και του ΕΒΕΑ κ. Κωνσταντίνος Μίχαλος χαρακτήρισε το σχέδιο υπουργικής απόφασης της κ. Βαλαβάνη ως ένα θετικό βήμα από μέρους του οικονομικού επιτελείου της κυβέρνησης για να μην διαταραχθεί η εύρυθμη λειτουργία χιλιάδων επιχειρήσεων που συναλλάσσονται με χώρες που χαρακτηρίζονται είτε ως μη συνεργάσιμες φορολογικά είτε ως χώρες ευνοϊκού φορολογικού καθεστώτος. Σημειώνοντας ότι με τη νέα απόφαση δεν θα κληθούν όλες οι επιχειρήσεις να πληρώσουν τον πρόσθετο φόρο 26%, αλλά πράγματι αυτές που διαφαίνεται ότι μπορεί να πραγματοποιούν τριγωνικές συναλλαγές.
Με βάση το σχέδιο υπουργικής απόφασης της κ. Βαλαβάνη ο φόρος που προβλέφθηκε με το άρθρο 21 του νόμου 4321 με συντελεστή 26% επί κάθε δαπάνης σε χώρα με προνομιακό φορολογικό καθεστώς, επί της ουσίας μπαίνει στον πάγο αφού ο έλεγχος και η προέγκριση της συναλλαγής, δηλαδή η κοινοποίησή της στην εφορία μαζί με τα δικαιολογητικά μέσα σε διάστημα 10 ημερών, απαλλάσσει τις επιχειρήσεις από την καταβολή του πρόσθετου φόρου 26%.
Μεταξύ των προϋποθέσεων είναι να υπάρχουν τα προβλεπόμενα έγγραφα διακίνησης τα οποία να πιστοποιούν την πραγματοποίηση της μεταφοράς και λήψης των αγαθών, η συναλλαγή να αφορά εισηγμένη επιχείρηση σε αλλοδαπό χρηματιστήριο, ή να πρόκειται για επαναλαμβανόμενη συναλλαγή αξίας έως 10.000 ευρώ.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.