










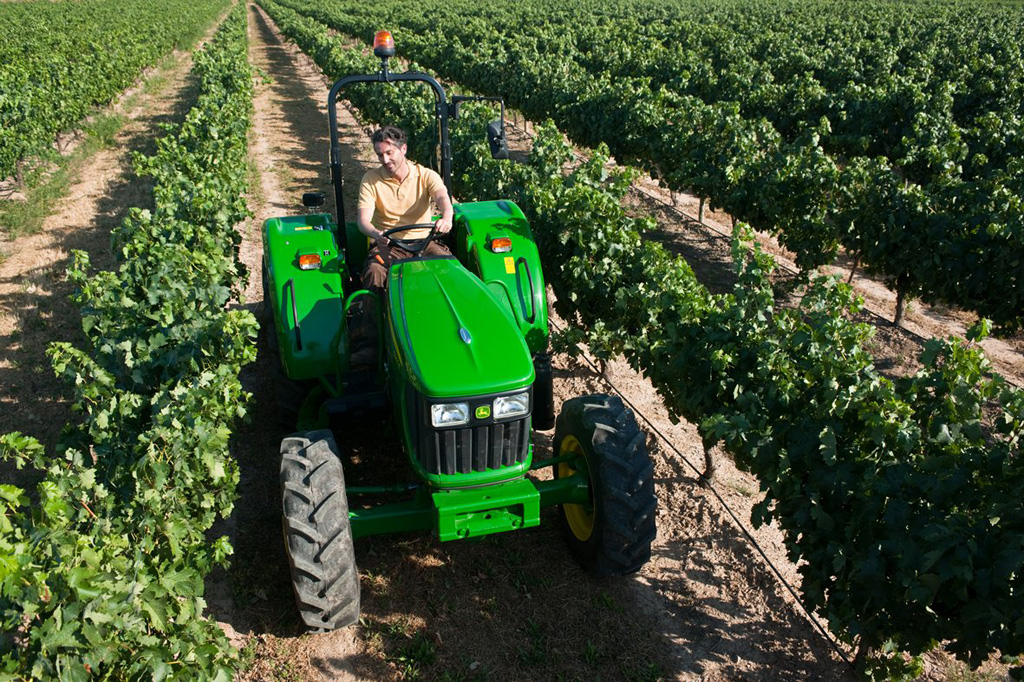
Η Ένωση Λογιστών Φοροτεχνικών Ελεύθερων Επαγγελματιών (ΕΛΦΕΕ) Ρόδου υπενθυμίζει ότι οι φορολογικές υποχρεώσεις των αγροτών ειδικού καθεστώτος για το φορολογικό έτος 2014, οι οποίες θα πρέπει να διεκπεραιωθούν το αμέσως προσεχές διάστημα, είναι σημαντικά διαφοροποιημένες και περισσότερες από αυτές τους παρελθόντος.
Ειδικότερα, η ΕΛΦΕΕ Ρόδου επισημαίνει ότι:
– Από το φορολογικό έτος που αρχίζει την 01/01/2014, για τα καθαρά εισοδήματα από αγροτική εκμετάλλευση που θα αποκτηθούν από τους αγρότες ειδικού καθεστώτος ( από αυτούς που δεν τηρούν λογιστικά βιβλία δηλαδή) από την ημερομηνία αυτή και μετά, παύει να ισχύει η φορολόγηση με αντικειμενικό τρόπο, η φορολόγηση δηλαδή με κατ’ αποκοπή ποσό ανά μονάδα αγροτικής εκμετάλλευσης (ανά στρέμμα για φυτική ή κατά κεφαλή για ζωική εκμετάλλευση κλπ).
Ο προσδιορισμός του καθαρού εισοδήματος γίνεται πλέον με λογιστικό τρόπο (έσοδα μείον έξοδα) και για τους αγρότες της κατηγορίας αυτής, οι οποίοι σημειωτέον δεν είναι υπόχρεοι τήρησης βιβλίων.
– Στην πράξη, αυτό σημαίνει ότι ενόψει της τρέχουσας φορολογικής περιόδου στην οποία θα δηλωθούν τα εισοδήματα του φορολογικού έτους 2014, οι αγρότες του ειδικού καθεστώτος θα πρέπει να προσκομίσουν στον φοροτεχνικό τους τα τυχόν τιμολόγια που έχουν εκδώσει για την πώληση των προϊόντων τους, τα τιμολόγια που έχουν λάβει για αγορές ή έξοδα τους, όπως επίσης και τους τίτλους κτήσης (τιμολόγια αγοράς αγροτικών προϊόντων) που έχουν λάβει από αντισυμβαλλόμενες επιχειρήσεις που αγόρασαν τα προϊόντα τους.
Επίσης, για το έτος 2014 επέχουν θέση τιμολογίου και μπορούν να προσκομιστούν ως αποδεικτικό εξόδων, οι Αποδείξεις Λιανικών Συναλλαγών για αγορά αγαθών ή υπηρεσιών, αξίας μέχρι 100,00€. Τέλος, πρέπει να προσκομίσουν και τις σχετικές βεβαιώσεις ή όποια άλλα αποδεικτικά για τις επιδοτήσεις που έλαβαν μέσα στο 2014, όπως επίσης και τυχόν εργόσημα για απασχόληση εργατών γης ή ζωικής εκμετάλλευσης.
– Από τα παραπάνω προκύπτει ότι για την φετινή δήλωση ενός αγρότη ειδικού καθεστώτος, ο λογιστής – φοροτεχνικός , θα πρέπει να προβεί σε επιπλέον ενέργειες προκειμένου να προσδιορίσει τα καθαρά εισοδήματά του, και συγκεκριμένα:
i. Να καταχωρήσει όλα τα έσοδα και τα έξοδα στο λογιστικό του πρόγραμμα.
ii. Να εξάγει τα οριστικά αποτελέσματα.
iii. Να συντάξει ένα νέο έντυπο φορολογικής δήλωσης (το Ε3), ώστε τα αποτελέσματα του να μεταφέρονται στην κεντρική του φορολογική δήλωση Ε1.
iv. Να ελέγξει πιθανά αποθέματα προϊόντων.
v. Να ελέγξει την πιθανή (ή επικείμενη) φορολόγηση επιδοτήσεων και να διαχωρίσει τις επιδοτήσεις που καταβλήθηκαν το 2014 αλλά αφορούν προγενέστερα έτη.
vi. Να υποβάλλει ηλεκτρονικά, όπου απαιτείται, επιπλέον καταστάσεις συναλλαγών, την λεγόμενη «Συγκεντρωτική Τιμολογίων», για τις διασταυρώσεις συναλλαγών από το Υπουργείο Οικονομικών.
vii. Να υποβάλει, αν πληρούνται οι προϋποθέσεις και υπάρχουν ειδικές δαπάνες παροχής υπηρεσιών στον αγρότη δηλώσεις παρακράτησης φόρου 3% ή 20%. Ανάλογα θα πρέπει να υποβληθούν και οι σχετικές δηλώσεις παρακρατούμενου φόρου .
Η ΕΛΦΕΕ Ρόδου υπενθυμίζει ότι ο συντελεστής φορολόγησης καθαρού αγροτικού εισοδήματος που αποκτήθηκε από 01/01/2014, ανέρχεται σε ποσοστό 13%, πλέον προκαταβολής ίσης με 27,5% επί του αρχικού φόρου.
Επιπλέον, διευκρινίζεται ότι τα ανωτέρω δεν αφορούν τους αγρότες που καταναλώνουν οι ίδιοι τα προϊόντα τους, και δεν τα πωλούν με οποιονδήποτε τρόπο.
Αφορούν τους αγρότες ειδικού καθεστώτος, δηλαδή αυτούς που ενώ δεν τηρούν βιβλία, εν τούτοις εκδίδουν τιμολόγια για τις πωλήσεις των προϊόντων τους ή λαμβάνουν τιμολόγια αγοράς αγροτικών προϊόντων από επιχειρήσεις ή συνεταιρισμούς.
Τονίζεται επίσης πως οι Αγρότες κανονικού ( με βιβλία και στοιχεία) και ειδικού Καθεστώτος εφόσον ασφαλίζονται στον Ο.Γ.Α. πρέπει υποχρεωτικά, να έχουν εκμετάλλευση (δηλαδή παραστατικά εσόδων τουλάχιστον).
Ο Ο.Γ.Α. κατά την απονομή της σύνταξης ελέγχει αν τα τελευταία τουλάχιστον 10 έτη εμφάνιζε στην φορολογική του δήλωση Ε1 κέρδη από αγροτικό εισόδημα. Ο αγρότης που κατά δήλωση του ενημερώσει το Λογιστή Φοροτεχνικό του ότι δεν είχε καμία συναλλαγή το έτος 2014 (τουλάχιστον έσοδα) θα πρέπει να το αναφέρει ευκρινώς με υπεύθυνη δήλωση.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.