


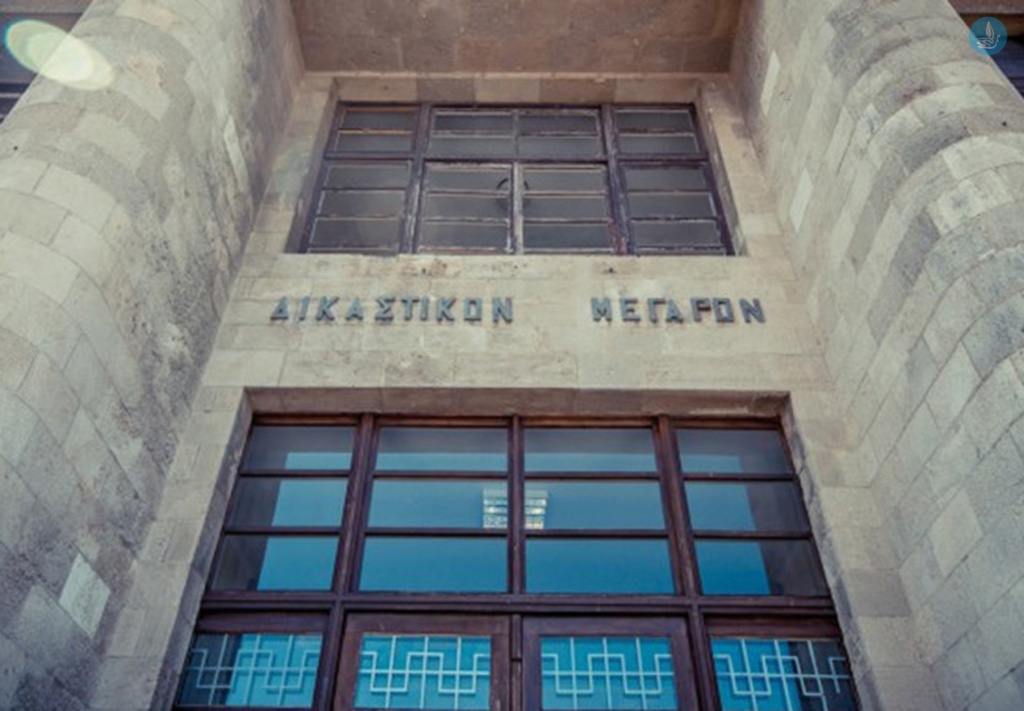
Να μην γίνει κατηγορία σε βάρος γνωστού εργολάβου δημοσίων έργων και 6 ακόμη συγκατηγορούμενών του, κατοίκων Αθηνών, για τα αδικήματα της απιστίας από κοινού και κατ’ εξακολούθηση με περιουσιακή ζημία άνω των 30.000 ευρώ, της υπεξαίρεσης από διαχειριστή από κοινού και της άμεσης συνέργειας στις πράξεις αυτές, αποφάσισε το Συμβούλιο Πλημμελειοδικών Ρόδου.
Ο Ροδίτης εργολάβος είχε αφεθεί ελεύθερος μετά την απολογία του με τους περιοριστικούς όρους της καταβολής χρηματικής εγγύησης ύψους 10.000 ευρώ και της απαγόρευσης εξόδου του από τη χώρα, ενώ ελεύθεροι χωρίς όρους αφέθηκαν οι συγκατηγορούμενοί του.
Κατηγορήθηκε για το ό,τι ως πρόεδρος και διευθύνων σύμβουλος εταιρείας και νόμιμος εκπρόσωπος αυτής, από κοινού με τους συγκατηγορούμενούς του, στις 20 Δεκεμβρίου 2004 αποφάσισαν τη σύγκληση έκτακτης γενικής συνέλευσης των μετόχων, γνωστής εταιρείας, χωρίς την τήρηση των διατυπώσεων δημοσιότητας, σύμφωνα με τις οικείες διατάξεις του νόμου.
Εφέροντο συγκεκριμένα να μην δημοσίευσαν την πρόσκληση των μετόχων τουλάχιστον 20 ημέρες πριν τη συνέλευση, αλλά 10 ημέρες μετά, να μην υπέβαλαν στην ίδια ως άνω προθεσμία κυρωμένο αντίγραφο της ημερήσιας διάταξης στη Νομαρχία και να μην τοιχοκολλήθηκε σε εμφανή θέση στην έδρα της εταιρείας πίνακας μετόχων με δικαίωμα ψήφου, με αποτέλεσμα να μην ενημερωθεί και ως εκ τούτου να μην συμμετέχει στη συνέλευση ο εγκαλών, ο οποίος ήταν μέτοχος της εταιρείας με ποσοστό 17,02%.
Η απουσία του από τη συνέλευση φέρεται να είχε ως απότοκο γεγονός τη λήψη αποφάσεων, οι οποίες ζημίωσαν τόσο τον ίδιο, όσο και την εταιρεία, και συγκεκριμένα επειδή αποφασίστηκε μείωση του εταιρικού κεφαλαίου και εν συνεχεία αύξηση αυτού, το ποσοστό του εγκαλούντος στην εταιρεία ανήλθε πλέον σε 0,098%, από 17,02%.
Λόγω της υπέρμετρης μείωσης του ποσοστού του, ο εγκαλών κατήγγειλε ότι δεν είχε πια λόγο στη λήψη αποφάσεων και ως εκ τούτου, οι κατηγορούμενοι φέρονται να προχώρησαν στην κατάρτιση σύμβασης “sale and lease back”, δηλαδή πώλησαν σε τρίτους και κατόπιν μίσθωσαν ένα ξενοδοχείο ιδιοκτησίας της εταιρείας, με τίμημα πολύ κατώτερο από την αγοραία αξία του.
Το ξενοδοχείο σύμφωνα με το κατηγορητήριο πωλήθηκε, αντί τιμήματος 5.500.000 ευρώ, καίτοι η αγοραία του αξία την εποχή εκείνη ανερχόταν στο ποσό των 7.500.000 ευρώ, με αποτέλεσμα να ζημιωθεί η εταιρεία.
Επιπλέον εφέροντο την 31η Δεκεμβρίου 2004 να κατάρτισαν τον ισολογισμό του έτους 2004, ο οποίος νόμιμα δημοσιεύτηκε στο ΦΕΚ. Πλην όμως η κατάρτιση του ισολογισμού, όπως κατηγορήθηκαν, δεν έγινε νομότυπα, καθώς δεν μεταφέρθηκε στα αποτελέσματα χρήσεως διαγραφή χρέους, ύψους 1.170.183,59 ευρώ, ώστε να συμψηφιστεί με τις υφιστάμενες ζημίες, ύψους 1.090.608,43 ευρώ και να προκύψει κέρδος, στο οποίο οι μέτοχοι θα συμμετείχαν κατά το ποσοστό τους.
Επιπλέον, το επόμενο έτος εφέροντο να κατάρτισαν τον ισολογισμό του έτους 2005, ο οποίος νόμιμα δημοσιεύτηκε σε ΦΕΚ, στον οποίο αναγράφεται στην κατηγορία χρεώστες το ποσό των 5.975.226,24 ευρώ, χωρίς να αναφέρονται τα στοιχεία των οφειλετών και μην έχοντας προηγουμένως λάβει κανένα μέτρο είσπραξης των οφειλομένων ή δικαστικής τους διεκδίκησης, με αποτέλεσμα, η εταιρεία, της οποίας οι τραπεζικοί λογαριασμοί ήταν μηδενικοί να υπόκειται βλάβη κατά το ως άνω, ανείσπρακτο, ποσό.
Κατηγορήθηκε επίσης ότι στις 16 Φεβρουαρίου 2005 και στις 18 Μαρτίου 2005, εμφάνισαν εταιρεία εκ των μετόχων της ανωτέρω εταιρείας, ασκώντας, κατόπιν της αύξησης του εταιρικού κεφαλαίου, το δικαίωμα προτίμησης των παλαιών μετόχων, να κατέβαλε το αντίστοιχο στην αξία των μετοχών ποσό, ενώ στην πραγματικότητα επρόκειτο για εικονική καταβολή και όχι εξ ιδίων κεφαλαίων.
Εφέροντο παραπέρα την 13η Μαρτίου 2005 να μην συγκάλεσαν το ΔΣ προκειμένου να αποφασίσει για τη διάθεση των αδιάθετων μετοχών, μετά τη λήξη της προθεσμίας άσκησης του δικαιώματος προτίμησης των παλαιών μετόχων, με αποτέλεσμα να παραμείνουν αδιάθετες, ότι στις 5 Μαρτίου 2005, χρησιμοποίησαν ποσό προερχόμενο από το τίμημα του πωληθέντος ξενοδοχείου, ώστε να πληρωθούν δύο επιταγές εκδόσεως της εταιρείας, προς άγνωστους αποδέκτες και για άγνωστη αιτία, και στις 26 Ιανουαρίου 2005, να διέθεσαν ποσό 1.188.000 ευρώ, προερχόμενο από το τίμημα πώλησης του ξενοδοχείου, προκειμένου να καλυφθούν χρέη της μετόχου εταιρείας, για την κάλυψη των οποίων δεν είχε υποχρέωση η ίδια η εταιρεία.
Από έλεγχο της υπόθεσης δεν προέκυψαν στοιχεία για να στηρίξουν τις ως άνω κατηγορίες σε βάρος τους ενώ περαιτέρω φέρεται να προέκυψε ότι τα έσοδα από την πώληση του ξενοδοχείου διατέθηκαν για την κάλυψη υποχρεώσεων της εταιρείας.
Την υπόθεση χειρίστηκαν οι δικηγόροι κ.κ. Γ. Μαυρομάτης και Λευτέρης Πάσσος.



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.