


























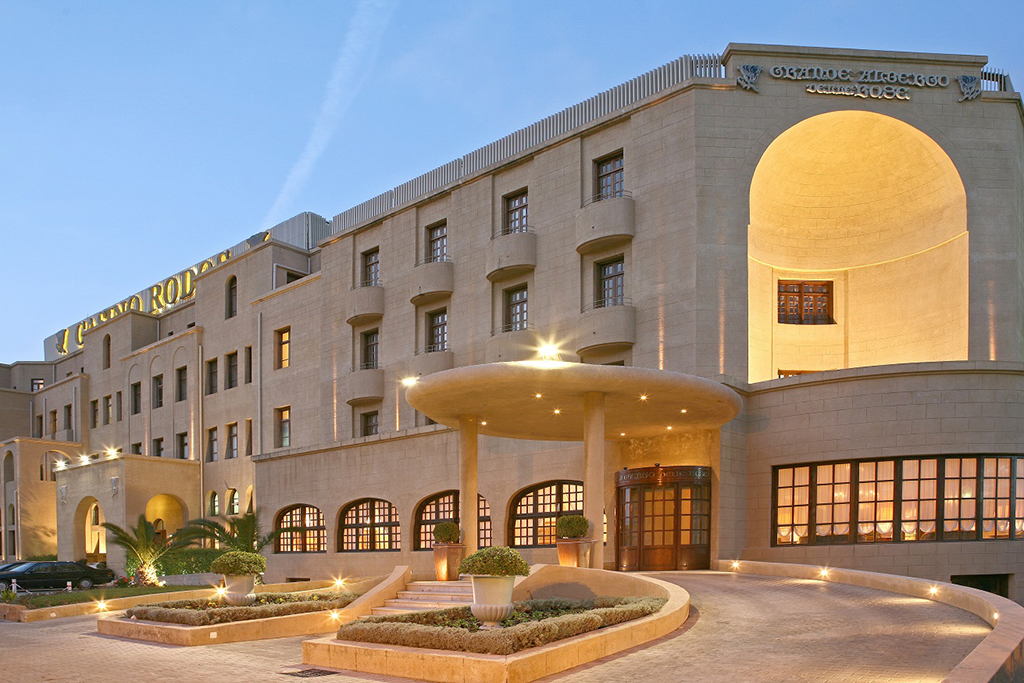
Για την 15η Ιουνίου 2023 προσδιορίστηκε από την Εισαγγελία Εφετών Δωδεκανήσου η εκδίκαση ενώπιον του Τριμελούς Εφετείου Δωδεκανήσου επί κακουργημάτων υπόθεσης με κατηγορούμενο για φοροδιαφυγή επιτελή της εταιρείας Καζίνο Ρόδου ΑΕ.
Του αποδίδονται ειδικότερα τα αδικήματα:
-Της ανακριβούς αποδόσεως στο Δημόσιο του αναλογούντος φόρου προστιθέμενης αξίας (ΦΠΑ), προκειμένου να αποφύγει την πληρωμή του, το δε προς απόδοση ποσό του Φ.Π.Α. που δεν αποδόθηκε υπερβαίνει σε κάθε διαχειριστική περίοδο τα 100.000 ευρώ και
-Της υποβολής ανακριβούς δήλωσης φορολογίας εισοδήματος και συγκεκριμένα, προκειμένου να αποφύγει την πληρωμή φόρου υπέβαλε ανακριβή δήλωση, ενώ ο φόρος, ο οποίος αναλογεί στα καθαρά εισοδήματα, τα οποία έχουν αποκρυβεί, υπερβαίνει σε κάθε διαχειριστική περίοδο τα 150.000 ευρώ.
Σύμφωνα με το κατηγορητήριο, η επιχείρηση απέδωσε ανακριβώς φόρο προστιθέμενης αξίας και επιπλέον φέρεται να υπέβαλε ανακριβή δήλωση και καταχωρίζοντας στα λογιστικά αρχεία εικονικές (ολικώς ή μερικώς) δαπάνες.
Η υπόθεση αφορά σε αδικήματα που διεπράχθησαν στις διαχειριστικές περιόδους (χρήσεις) των ετών 2007 έως και 2011.
Φέρεται να μην απέδωσε ΦΠΑ ύψους 1.117.343,46 ευρώ που μαζί με τις νόμιμες προσαυξήσεις ανέρχεται στο ποσό των 2.458.155,61 ευρώ.
Επιπλέον το ύψος των φορολογητέων κερδών που φέρονται να μην αποδόθηκαν ανέρχεται στο ποσό των 830.668,57 ευρώ.
Όπως έγραψε η «δημοκρατική», η έρευνα κινήθηκε μετά την ολοκλήρωση τακτικού φορολογικού ελέγχου και το Κέντρο Ελέγχου Μεγάλων Επιχειρήσεων είχε υποβάλει αρμοδίως στην Εισαγγελία Πλημμελειοδικών Ρόδου μηνυτήριες αναφορές.
Συγκεκριμένα οι επιθεωρητές δεν αναγνώρισαν ως έξοδα, που εκπίπτουν, δαπάνες για «complimentary» υπηρεσίες σε πελάτες της επιχείρησης.
Πιο συγκεκριμένα, δεν θεωρούν ότι θα έπρεπε να συμπεριληφθούν στα έξοδα της επιχείρησης οι ναυλώσεις αεροσκαφών για τη μεταφορά πελατών σε οργανωμένα γκρουπς από το Ισραήλ, η κάλυψη των εξόδων διαμονής τους ως και η μη καταβολή του αντιτίμου εισόδου τους στην επιχείρηση.
Τα έξοδα αυτά σε βάθος πενταετίας καλύπτουν το μεγαλύτερο ποσοστό του προστίμου και ήδη η εταιρεία βρίσκεται στην εξαιρετικά δύσκολη θέση να εξετάζει την αναθεώρηση του πλάνου ενίσχυσης της πελατείας της με τουρίστες από το Ισραήλ, ως και διακοπή του προγράμματος ναυλωμένων πτήσεών της.
Oι εκπρόσωποι της εταιρείας διαμαρτύρονται και για τον πρόσθετο λόγο ότι ανάλογα «complimentary» έξοδα έχουν αναγνωριστεί σε όμοιους φορολογικούς ελέγχους άλλων καζίνο ως νόμιμα.
Απολογούμενοι είχαν τονίσει εισαγωγικά ότι όταν η επιχείρηση αδειοδοτήθηκε, προκειμένου να αντεπεξέλθει οικονομικά στόχευσε κυρίως στην πελατεία από το Ισραήλ, προσφέροντας ανταλλάγματα στους πελάτες και συγκεκριμένα δωρεάν διαμονή, αεροπορικά εισιτήρια και διατροφή, αναλόγως των πελατών – παικτών.
Επεσήμαναν παραπέρα ότι η εταιρεία τελεί σε διαδικασία εξυγιάνσεως βάσει των διατάξεων του άρθρου 106Β του Πτωχευτικού Κώδικα, δυνάμει της υπ’ αριθμ. 10/2015 αποφάσεως του Πολυμελούς Πρωτοδικείου Ρόδου.
Ως συνήγορος υπεράσπισής τους παρίσταται ο δικηγόρος κ. Ακης Δημητριάδης.






Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.