


























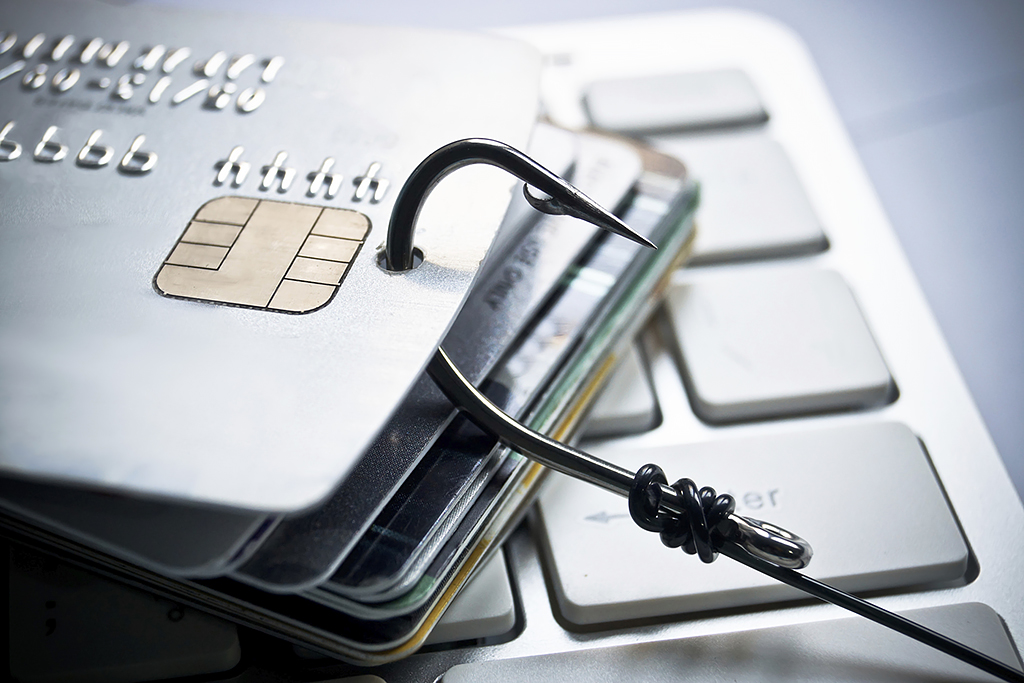
Σε έξαρση βρίσκονται το τελευταίο διάστημα στη Ρόδο οι ηλεκτρονικές απάτες τύπου Phishing (ηλεκτρονικό «ψάρεμα») και παρά την διαρκή δημοσιοποίηση περιστατικών εξαπάτησης ανυποψίαστων πολιτών, τα ενημερωτικά δελτία της ΕΛΑΣ αλλά και τις καμπάνιες ενημέρωσης των τραπεζών ο αριθμός των θυμάτων φαίνεται να αυξάνεται με γεωμετρική πρόοδο, αφού αυξημένες είναι και οι απόπειρες από τους επιτήδειους που εφευρίσκουν διαρκώς νέους τρόπους για να βάζουν χέρι σε τραπεζικούς λογαριασμούς και κάρτες.
Οι επιθέσεις phishing τείνουν να γίνουν ο τρόμος αιφνιδιασμένων καταναλωτών. Οι τελευταίοι, μέσα σε λίγα λεπτά, βλέπουν τις οικονομίες που διατηρούν στους τραπεζικούς λογαριασμούς τους να λεηλατούνται.
Τελευταία περίπτωση που προκαλεί αίσθηση είναι η εξαπάτηση ενός 57χρονου εμπόρου αθλητικών ειδών.
Ο 57χρονος κατήγγειλε στην Υποδιεύθυνση Ασφαλείας Ρόδου ότι την 10η Ιουνίου 2022 και περί ώραν 20.30 δέχτηκε κλήση από κινητό τηλέφωνο ελληνικού παρόχου από έναν άγνωστο άνδρα ο οποίος του συστήθηκε ως ο ιδιοκτήτης του ξενοδοχείου «Ατλάντικα» και με το πρόσχημα ότι θα μεταβεί στο κατάστημά του συγγενικό του πρόσωπο για αγορές, του ζήτησε τον αριθμό του τραπεζικού του λογαριασμού, για να του προκαταβάλει το ποσό των 150 ευρώ για τα έξοδα.
Ο 57χρονος του απέστειλε τον λογαριασμό του και με απατηλό τρόπο του υπέκλεψε τον λογαριασμό του με την χρήση της εφαρμογής viber και εν συνεχεία τους κωδικούς της ηλεκτρονικής τραπεζικής του.
Ακολούθως, ενημερώθηκε από την τράπεζα με ηλεκτρονικά μηνύματα ότι είχαν πραγματοποιηθεί 5 μεταφορές χρημάτων συνολικού ύψους 41.000 ευρώ σε λογαριασμούς της Alpha Bank.
Η «δημοκρατική» απεκάλυψε χθες ότι σε πλήρη εξέλιξη βρίσκονται έρευνες των αστυνομικών της Υποδιεύθυνσης Ασφαλείας Ρόδου αλλά και της Αρχής για την Καταπολέμηση της Νομιμοποίησης Εσόδων από Εγκληματικές Δραστηριότητες για την εξιχνίαση ακόμη μιας όμοιας διακεκριμένης απάτης.
Την 14η Ιουνίου 2022 καταγγέλθηκε στην Υποδιεύθυνση Ασφαλείας Ρόδου από έναν 43χρονο επιχειρηματία, ιδιοκτήτη καταστήματος επί της επαρχιακής οδού Ρόδου – Καμείρου ότι την ίδια ημέρα και περί ώραν 17.30 δέχτηκε μια κλήση από κινητό τηλέφωνο ελληνικού παρόχου κινητής τηλεφωνίας από άγνωστο άνδρα ο οποίος του συστήθηκε ως πελάτης και με το πρόσχημα ότι θα μεταβεί στο κατάστημά του κάποιο άλλο άτομο για να παραλάβει εμπορεύματα που παρήγγειλε, του ζήτησε τον αριθμό του τραπεζικού του λογαριασμού για να του καταβάλει το ποσό των 100 ευρώ για τα έξοδα αγοράς.
Ο επιχειρηματίας του έστειλε το IBAN του λογαριασμού του στην Alpha Bank και προκειμένου να πραγματοποιηθεί δήθεν η μεταφορά ο απατεώνας έστειλε στο κινητό του 43χρονου ένα γραπτό μήνυμα το οποίο περιείχε έναν υπερσύνδεσμο που του ανέφερε ότι θα πρέπει να ακολουθήσει και να συνδεθεί για να πραγματοποιηθεί η συναλλαγή.
Ενώ μιλούσαν στο τηλέφωνο ο απατεώνας ζήτησε από τον 43χρονο και έναν κωδικό που έλαβε σε μήνυμα.
Ο 43χρονος δεν αντιλήφθηκε την απάτη, ακολούθησε τον υπερσύνδεσμο και εισήγαγε τους κωδικούς ηλεκτρονικής τραπεζικής του και εν συνεχεία διαπίστωσε ότι ο απατεώνας είχε αφαιρέσει από τον λογαριασμό του 57.000 ευρώ με 4 μεταφορές ποσών 10.000, 11.0000, 18.000 και 18.000 ευρώ.
Σημειώνεται ότι στην περίπτωση του phishing δεν υπάρχει έγκυρη εντολή του πελάτη προς την τράπεζα για τη διαβίβαση των χρημάτων.
Ο κ. Δημήτρης Σπυράκος διδάκτωρ Νομικής – δικηγόρος, πρώην γενικός γραμματέας Καταναλωτή, έχει γνωμοδοτήσει ότι η τράπεζα δεν δικαιούται να απαιτήσει από τον πελάτη, στο πλαίσιο της διαχείρισης του λογαριασμού που παρέχει, τις δαπάνες στις οποίες υποβλήθηκε για την εκτέλεση μίας τέτοιας εντολής. Υπό το πρίσμα αυτό η απάτη εκδηλώνεται κατ’ αρχήν σε βάρος της τράπεζας. Όμως, στην πράξη, σε όλες τις περιπτώσεις, η τράπεζα συμψηφίζει μονομερώς και στο σύνολό της την εν λόγω δαπάνη-ζημία, χρεώνοντας με το αντίστοιχο ύψος τον λογαριασμό που διατηρεί ο πελάτης σε αυτή.
Ως νομική δε βάση για την αποκατάσταση της ζημίας της, με τη μετακύλησή της στον καταναλωτή, η τράπεζα επικαλείται (ή εννοεί) την παραβίαση του καθήκοντος του τελευταίου για επιμελή διαφύλαξη της μυστικότητας των στοιχείων απέναντι σε οποιονδήποτε τρίτον.
Η δε επιμελής συμπεριφορά που οφείλει να επιδεικνύει ο πελάτης περιλαμβάνει, όχι μόνο την τήρηση της μυστικότητας των κωδικών αριθμών, αλλά και τη σωστή αντίδραση απέναντι σε καταστάσεις ή στιγμές που είναι ύποπτες για την υφαρπαγή των στοιχείων αυτών.
Ο πελάτης έχει, λοιπόν, ευθύνη, όταν από βαριά αμέλεια γνωστοποιεί στοιχεία, τα οποία έχει αναλάβει την υποχρέωση να διατηρεί μυστικά και επιτρέπουν την διενέργεια των παράνομων συναλλαγών. Πότε υπάρχει βαριά αμέλεια, κρίνεται με βάση τις ιδιαίτερες περιστάσεις και κατά περίπτωση. Το βέβαιο είναι ότι ο πελάτης δεν φέρει ευθύνη όταν η κατασκόπευση και παράνομη πρόσβαση στους τραπεζικούς λογαριασμούς επιτυγχάνεται δίχως τη δική του επιρροή (λ.χ. πρακτικές pharming).
Ωστόσο, η αποδοχή της ευθύνης του πελάτη δεν απαλλάσσει την τράπεζα από τη δική της ευθύνη στην πρόκληση της ζημίας. Έτσι, πέρα από την ευθύνη του πελάτη, σημασία έχει στις εν λόγω υποθέσεις και η συνυπαιτιότητα της τράπεζας, αν δηλαδή αυτή έχει λάβει εγκαίρως επαρκή μέτρα για την αποτελεσματική παρεμπόδιση του phishing. Η χρήση των κωδικών ΡΙΝ και ΤΑΝ που μόνο ο καταναλωτής γνωρίζει, ασφαλώς συνιστούν για την τράπεζα ένα τεκμήριο για τη γνησιότητα της εντολής πελάτη.
Το phishing είναι μία απειλή που δεν μπορεί να αγνοηθεί στην πραγματικότητα των διαδικτυακών τραπεζικών συναλλαγών. Οι τράπεζες δεν μπορούν να παραβλέπουν το γεγονός ότι πλήθος καταναλωτών – μάλιστα ανεξαρτήτως προσωπικών χαρακτηριστικών – πέφτουν θύμα απατηλών συμπεριφορών και να αδιαφορούν για τις δυνατότητες και τα μέσα που οι ίδιες θα μπορούσαν να αναπτύξουν και να διαθέτουν ώστε να προλαβαίνουν τις απάτες αυτές. Οι τράπεζες είναι, άλλωστε, αυτές που διαμορφώνουν και λειτουργούν τα διαδικτυακά συστήματα πληρωμών, αντλούν κέρδη και εξοικονομούν δαπάνες από αυτά, προτρέπουν δε πλέον το σύνολο των καταναλωτών στην αξιοποίησή τους. Ως εκείνες λοιπόν που τα εξουσιάζουν, έχουν, τόσο με βάση την ειδική νομοθεσία, όσο και με βάση τις αρχές της καλής πίστης και της ασφάλειας των συναλλασσομένων, υποχρέωση να λάβουν όλα τα αναγκαία μέτρα ώστε να αποτρέπουν τις κακόβουλες επιθέσεις ή προσβάσεις στα συστήματα. Πριν καταστήσουν υπεύθυνους τους καταναλωτές για τη ζημία που οι ίδιες υφίστανται, οφείλουν από την πλευρά τους να έχουν εξαντλήσει και αξιοποιήσει κάθε δυνατότητα για την αποτροπή της.






Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.