






















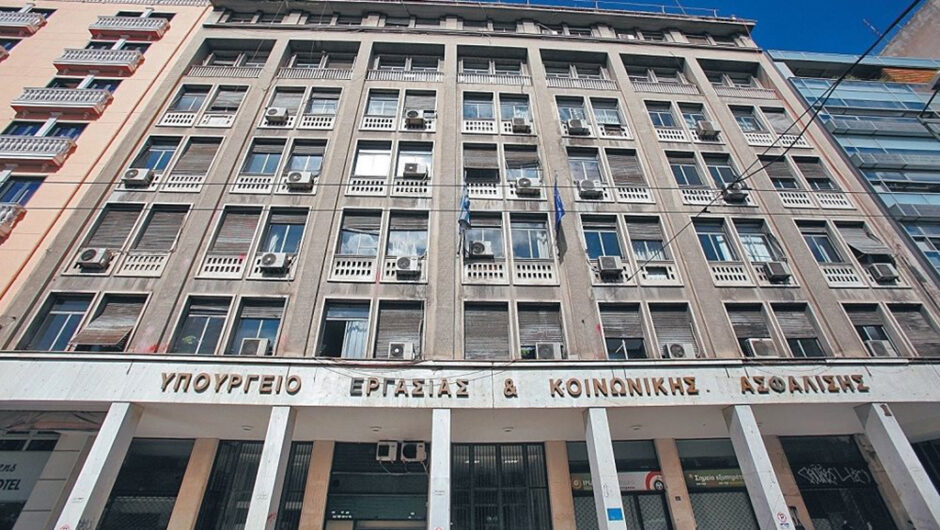
Στη Βουλή κατατέθηκε σήμερα το νομοσχέδιο του Υπουργείου Εργασίας και Κοινωνικών Υποθέσεων «Εξορθολογισμός ασφαλιστικής νομοθεσίας, ενίσχυση ευάλωτων κοινωνικών ομάδων και άλλες διατάξεις», μετά την ολοκλήρωση της δημόσιας διαβούλευσης και της ενσωμάτωσης σχολίων που προέκυψαν από αυτήν.
Σύμφωνα με το υπουργείο Εργασίας, οι ρυθμίσεις που περιλαμβάνονται στο νομοσχέδιο εστιάζουν σε τέσσερις άξονες: Την οικονομική στήριξη των ευάλωτων ομάδων, τον εξορθολογισμό ασφαλιστικών και συνταξιοδοτικών διατάξεων, τη ρύθμιση ζητημάτων αγοράς εργασίας, ισότητας και κατάργησης των διακρίσεων στο πεδίο των εργασιακών σχέσεων και προνοιακά ζητήματα.
Οι προσθήκες
Σε σχέση με το κείμενο που τέθηκε σε δημόσια διαβούλευση οι σημαντικότερες προσθήκες είναι οι εξής:
Επιταχύνεται ο χρόνος καταβολής των ποσών που θα προκύψουν από το «ξεπάγωμα» των συντάξεων την 1η Ιανουαρίου 2023, καθώς εισάγεται ρύθμιση που προβλέπει ότι η Κοινή Υπουργική Απόφαση για την αναπροσαρμογή των συντάξεων θα εκδίδεται από εδώ και στο εξής μέχρι το τέλος του έτους,λαμβάνοντας υπόψη τα στοιχεία της Εισηγητικής Έκθεσης του Κρατικού Προϋπολογισμού του έτους που αφορά.
Μονιμοποιείται η μείωση των ασφαλιστικών εισφορών κατά 3 ποσοστιαίες μονάδες.
Καταργούνται όλες οι επιμέρους συνταξιοδοτικές διατάξεις των φορέων που έχουν ενταχθεί στον ΕΦΚΑ για τη χορήγηση αναπηρικής σύνταξης από κοινή νόσο και δημιουργείται ένα ενιαίο πλαίσιο για όλα τα Άτομα με Αναπηρία, με άρση της διάκρισης σε «παλαιούς» και «νέους» ασφαλισμένους που προβλεπόταν μέχρι τώρα.
Θεσπίζεται το πρόγραμμα της Πρώιμης Παρέμβασης για παιδιά 0-6 ετών που έχουν διαγνωσθεί με αναπηρίες ή αναπτυξιακές δυσκολίες.
Με το νομοσχέδιο εξειδικεύονται οι απαιτούμενες ρυθμίσεις για την εφαρμογή μεγάλου μέρους του «κοινωνικού πακέτου», τους βασικούς άξονες του οποίου είχε παρουσιάσει ο Πρωθυπουργός Κυριάκος Μητσοτάκης από το βήμα της Διεθνούς Έκθεσης Θεσσαλονίκης και πιο συγκεκριμένα:
Προβλέπονται οι όροι για την έκτακτη οικονομική ενίσχυση προς ευάλωτους συνταξιούχους και ανασφάλιστους υπερήλικες καθώς και τους δικαιούχους αναπηρικού επιδόματος, Ελάχιστου Εγγυημένου Εισοδήματος και Επιδόματος Παιδιού που θα καταβληθεί έως τις 20 Δεκεμβρίου. Ειδικά για τον επόμενο μήνα, η τακτική καταβολή των προνοιακών επιδομάτων του ΟΠΕΚΑ καθώς και η καταβολή του επιδόματος γέννησης, του επιδόματος αναδοχής και του επιδόματος ομογενών θα πραγματοποιηθεί έως τις 20 Δεκεμβρίου (και όχι την τελευταία εργάσιμη ημέρα του μήνα, όπως προβλέπεται από τη νομοθεσία).
Περιλαμβάνεται σειρά ρυθμίσεων, τα κύρια σημεία των οποίων έχουν ήδη παρουσιαστεί από το Υπουργείο Εργασίας, όπως -ενδεικτικά- η μείωση του χρόνου παραγραφής μη βεβαιωμένων οφειλών στον ΕΦΚΑ σε 10 χρόνια (από 20), ο διπλασιασμός των δόσεων για πάγια ρύθμιση ασφαλιστικών οφειλών σε 24 δόσεις (από 12), η κατάργηση της ειδικής εισφοράς 1% για τους ασφαλισμένους του τ. Ταμείου Προνοίας Δημοσίων Υπαλλήλων (ΤΠΔΥ) καθώς και για τις λοιπές κατηγορίες ασφαλισμένων που δεν είναι ασφαλισμένοι στο ΤΠΔΥ και η επέκταση της «μάχιμης πενταετίας» σε όλους τους ενστόλους.
Θεσπίζεται η επέκταση της άδειας μητρότητας σε εννέα μήνες (από έξι) και τα κίνητρα μετατροπής συμβάσεων μερικής απασχόλησης σε συμβάσεις πλήρους απασχόλησης
Αντιμετωπίζονται ζητήματα ίσης μεταχείρισης, όπως σχετικά με τις διακρίσεις σε βάρος οροθετικών στο χώρο εργασίας
O υπουργός Εργασίας και Κοινωνικών Υποθέσεων Κωστής Χατζηδάκης δήλωσε: «Σήμερα καταθέτουμε στη Βουλή την τέταρτη νομοθετική παρέμβαση για το ασφαλιστικό σύστημα. Η αρχή έγινε με το νόμο 4670 του 2020 που διόρθωσε αδικίες του «νόμου Κατρούγκαλου». Ακολούθησε η μεταρρύθμιση στις επικουρικές συντάξεις των νέων ασφαλισμένων με την εισαγωγή των «ατομικών κουμπαράδων» και εν συνεχεία ο νόμος για τον εκσυγχρονισμό του e-ΕΦΚΑ, που συνεισέφερε ουσιωδώς στην καλύτερη λειτουργία του Φορέα και την εξάλειψη του στοκ των εκκρεμών κύριων συντάξεων. Και το σημερινό νομοσχέδιο διέπεται από ένα πνεύμα δικαιοσύνης και κοινής λογικής: Διορθώνουμε αδικίες και στρεβλώσεις του παρελθόντος επ’ ωφελεία χιλιάδων ασφαλισμένων. Απλοποιούμε και επιταχύνουμε διαδικασίες με στόχο την καλύτερη εξυπηρέτησή των πολιτών, με ιδιαίτερη μέριμνα για τους συνανθρώπους μας με αναπηρία. Μονιμοποιούμε την μείωση των ασφαλιστικών εισφορών κατά 3 ποσοστιαίες μονάδες. Στηρίζουμε 2,3 εκατομμύρια ευάλωτους συμπολίτες μας με την καταβολή έκτακτης οικονομικής ενίσχυσης το Δεκέμβριο. Και επισπεύδουμε την απόφαση για το ύψος της αναπροσαρμογής των συντάξεων από 1.1.2023, ώστε οι συνταξιούχοι να δουν τις αυξήσεις πιο γρήγορα. Αποδεικνύουμε στην πράξη ότι στόχος μας είναι μια κοινωνική πολιτική με αποτέλεσμα !»
Ο υφυπουργός Εργασίας και Κοινωνικών Υποθέσεων Πάνος Τσακλόγλου δήλωσε: «Tο σχέδιο νόμου που σήμερα κατατίθεται αποτελεί μια ακόμα παρέμβαση με σαφές κοινωνικό πρόσημο. Ρυθμίζει ασφαλιστικά, εργασιακά και προνοιακά θέματα. Στόχος των προτεινόμενων ρυθμίσεων είναι η συστηματοποίηση και απλοποίηση αποσπασματικών και κατακερματισμένων κανόνων, με στόχο την ενιαία και ισότιμη μεταχείριση των ασφαλισμένων καθώς και η σταδιακή εναρμόνιση των διοικητικών κανόνων της κοινωνικής ασφάλισης με τους αντίστοιχους κανόνες της φορολογικής διοίκησης. Η στήριξη των χαμηλοσυνταξιούχων, η ενιαιοποίηση των κανόνων αναπηρίας, η παγίωση της μείωσης των ασφαλιστικών εισφορών, η επιδότηση της μετατροπής θέσεων μερικής σε πλήρους απασχόλησης, η επέκταση του επιδόματος μητρότητας και η παραγραφή των αξιώσεων του ΕΦΚΑ μετά την παρέλευση δεκαετίας αποτελούν ορισμένες από τις ρυθμίσεις του νομοσχεδίου. Στο Υπουργείο Εργασίας και Κοινωνικών Υποθέσεων εργαζόμαστε καθημερινά -και παρά τη δύσκολη συγκυρία τα αποτελέσματα δείχνουν ότι το καταφέρνουμε- για να ανταποκριθούμε στο αίτημα των πολιτών για εξασφάλιση ενός αξιοπρεπούς επιπέδου διαβίωσης και για εκσυγχρονισμό του κράτους με παροχή ποιοτικών υπηρεσιών στα πεδία της εργασίας, της κοινωνικής ασφάλισης και της κοινωνικής πρόνοιας».
Οι σημαντικότερες ρυθμίσεις του νομοσχεδίου
1. Προβλέπονται οι όροι και οι προϋποθέσεις για την χορήγηση έκτακτης οικονομικής ενίσχυσης στους ευάλωτους συνταξιούχους, τους δικαιούχους αναπηρικού επιδόματος, τους ανασφάλιστους υπερήλικες, τους δικαιούχους Ελάχιστου Εγγυημένου Εισοδήματος και τους δικαιούχους Επιδόματος Παιδιού έως τις 20 Δεκεμβρίου 2022.
Δικαιούχοι του μέτρου είναι 2,3 εκατομμύρια ευάλωτοι συμπολίτες μας. Υπενθυμίζεται ότι -όπως είχε δηλώσει ο πρωθυπουργός από το βήμα της ΔΕΘ- το μέτρο αφορά και τους μακροχρόνια ανέργους από 12 έως 24 μήνες –στη βάση του μοντέλου που εφαρμόστηκε κατά τη διάρκεια της πανδημίας- που δεν είναι δικαιούχοι του Ελάχιστου Εγγυημένου Εισοδήματος, όμως για αυτούς δεν απαιτείται νομοθετική ρύθμιση αλλά απόφαση της ΔΥΠΑ.
Οι διαφορές σε σχέση με την προηγούμενη καταβολή (Απρίλιος 2022) είναι πως το ποσό αυξάνεται στα 250 ευρώ (από 200 προηγουμένως), ενώ διευρύνονται και τα εισοδηματικά και περιουσιακά κριτήρια για τους ευάλωτους συνταξιούχους.
Α. Ειδικότερα, όσον αφορά στους ευάλωτους συνταξιούχους, δυνητικοί δικαιούχοι του βοηθήματος είναι όσοι κατά το μήνα Νοέμβριο 2022 λαμβάνουν:
α) Οριστική ή προσωρινή κύρια σύνταξη ή προκαταβολή κύριας σύνταξης λόγω γήρατος, αναπηρίας ή θανάτου
β) Προσυνταξιοδοτική παροχή
γ) Αναπηρικά επιδόματα (όσα καταβάλλονται από τον e-ΕΦΚΑ)
δ) Καταλαμβάνονται επίσης και οι συνταξιούχοι εκείνοι που λαμβάνουν σύνταξη από το Γενικό Λογιστήριο του Κράτους σύμφωνα με τις διατάξεις της παρ. 3 του άρθρου 4 του ν.4387/2016 (ανάπηροι πολέμου, καλλιτέχνες, κλπ.)
Προκειμένου να προσδιοριστούν οι τελικοί δικαιούχοι θα εξεταστεί ότι συντρέχουν σωρευτικά οι εξής προϋποθέσεις:
*Το ετήσιο ατομικό φορολογητέο εισόδημα για το φορολογικό έτος 2022 δεν υπερβαίνει τις 9.600 ευρώ (από 7.200 προηγουμένως)
*Το ετήσιο οικογενειακό φορολογητέο εισόδημά τους (το άθροισμα των φορολογητέων εισοδημάτων του υπόχρεου και του/της συζύγου/μέρους συμφώνου συμβίωσης) δεν υπερβαίνει τις 16.800 ευρώ (από 14.400 προηγουμένως)
*Η συνολική αξία της ακίνητης περιουσίας του νοικοκυριού που προκύπτει από την πράξη διοικητικού προσδιορισμού ΕΝΦΙΑ έτους 2022 (φορολογικού έτους 2021), δεν υπερβαίνει το ποσό των 300.000 ευρώ (από 200.000 προηγουμένως)
*Είναι φορολογικοί κάτοικοι Ελλάδας και έχουν υποβάλλει δήλωση φορολογίας εισοδήματος για το φορολογικό έτος 2021.
Το ύψος της ενίσχυσης ανά δικαιούχο είναι 250 ευρώ, ανεξάρτητα του αριθμού εξαρτώμενων μελών αυτού. Σε περίπτωση που και οι δυο σύζυγοι είναι δικαιούχοι της ενίσχυσης, τότε η ενίσχυση καταβάλλεται και στους δυο δικαιούχους. Εάν ο δικαιούχος λαμβάνει σύνταξη και από τον e-ΕΦΚΑ και το ΓΛΚ, η ενίσχυση καταβάλλεται από τον ΕΦΚΑ.
Β. Όσον αφορά στην χορήγηση έκτακτης οικονομικής ενίσχυσης προς τους 174.000 περίπου δικαιούχους αναπηρικού επιδόματος του ΟΠΕΚΑ, προβλέπεται ότι για τον Δεκέμβριο οι προνοιακές παροχές σε χρήμα προσαυξάνονται κατά 250 ευρώ.
Γ.Προβλέπεται επίσης ότι η μηνιαία σύνταξη ανασφάλιστων υπερηλίκων και το επίδομα κοινωνικής αλληλεγγύης ανασφάλιστων υπερήλικων χορηγούνται προσαυξημένα κατά 250 ευρώ στους 36.000 περίπου δικαιούχους. Διευκρινίζεται ότι αν ένας χαμηλοσυνταξιούχος του ΕΦΚΑ είναι ταυτόχρονα δικαιούχος αναπηρικού ή άλλου επιδόματος του ΟΠΕΚΑ , θα λάβει μόνο την ενίσχυση των χαμηλοσυνταξιούχων.
Δ. Με στόχο τη στήριξη των ωφελούμενων του Ελάχιστου Εγγυημένου Εισοδήματος, δηλαδή των νοικοκυριών που διαβιούν σε συνθήκες ακραίας φτώχειας, τον Δεκέμβριο θα χορηγηθεί διπλή δόση στους περίπου 225.000 δικαιούχους του.
Ε. Προβλέπεται επίσης η εφάπαξ οικονομική ενίσχυση για τον Δεκέμβριο των οικογενειών που λαμβάνουν επίδομα παιδιού, η οποία αντιστοιχεί σε μιάμιση επιπλέον μηνιαία δόση επιδόματος παιδιού. Το ποσό της ενίσχυσης ανέρχεται σε 105 ή 63 ή 42 ευρώ για κάθε παιδί για το πρώτο και δεύτερο παιδί, ανάλογα με το ύψος του εισοδήματος, και σε 210 ή 126 ή 84 από το τρίτο και για κάθε επόμενο παιδί. Η έκτακτη δόση καταβάλλεται μέχρι 20 Δεκεμβρίου στους δικαιούχους του επιδόματος κατά το πέμπτο δίμηνο του 2022. Αντίστοιχη έκτακτη δόση καταβάλλεται στους λοιπούς νέους δικαιούχους του επιδόματος του 2022, μετά την έγκριση της αίτησής τους.
Παραγραφή οφειλών ΕΦΚΑ
Μειώνεται σε 10 χρόνια (από 20 σήμερα) ο χρόνος που έχει στη διάθεσή του ο e-ΕΦΚΑ προκειμένου να βεβαιώσει απαιτήσεις από ασφαλιστικές εισφορές που δεν καταβλήθηκαν. Εάν η απαίτηση του ΕΦΚΑ δεν βεβαιωθεί ή η βεβαιωμένη απαίτηση δεν κοινοποιηθεί στον ασφαλισμένο μέσα σε αυτό το διάστημα, τότε οι οφειλές παραγράφονται.
Η παραγραφή ξεκινά από την 1η Ιανουαρίου του έτους που ακολουθεί το έτος στο οποίο παρασχέθηκε η εργασία/υπηρεσία που υπάγεται στην υποχρεωτική ασφάλιση. Εάν περάσουν 10 χρόνια, εάν δηλαδή παρέλθει η 31η Δεκεμβρίου του δέκατου έτους μετά από το έτος στο οποίο παρασχέθηκε η εργασία/υπηρεσία, χωρίς ο ασφαλισμένος (ή ο εργοδότης) να έχει ειδοποιηθεί με κάποιον τρόπο για την οφειλή του, αυτή παραγράφεται. Οφειλές που δημιουργούνται από το 2026 και μετά θα παραγράφονται στα 5 χρόνια, ώστε οι χρόνοι παραγραφής των ασφαλιστικών οφειλών να προσεγγίζουν αυτές των φορολογικών.
Η παραγραφή διακόπτεται όταν ο ΕΦΚΑ (ή το ΚΕΑΟ) ειδοποιήσει με οποιονδήποτε τρόπο τον ασφαλισμένο για την οφειλή: με δικαστικό επιμελητή/ κλητήρα, επιστολή, ηλεκτρονική ειδοποίηση ή λάβει μέτρο διοικητικής εκτέλεσης για την είσπραξή της (κοινοποίηση ατομικής βεβαίωσης, κατάσχεση, πλειστηριασμός κ.λπ.).
Διευκρινίζεται ότι παραγεγραμμένη απαίτηση δεν λαμβάνεται υπόψη κατά την έκδοση αποδεικτικού ασφαλιστικής ενημερότητας ή βεβαίωσης οφειλής.
Προβλέπεται επίσης ότι οφειλές, ο χρόνος παραγραφής των οποίων μειώνεται αναδρομικά στη δεκαετία σύμφωνα με την προτεινόμενη ρύθμιση καθίστανται παραγεγραμμένες -εάν δεν διακόπηκε με κάποιο γεγονός η 10ετής παραγραφή- ακόμα και αν έχει κοινοποιηθεί ατομική ειδοποίηση στον οφειλέτη ή αυτός κατέβαλε ποσά έναντι της οφειλής ή η οφειλή έχει υπαχθεί σε ρύθμιση μετά το πέρας του χρόνου παραγραφής.
Τέλος, προβλέπεται ότι για εργαζόμενο που απασχολήθηκε ως μισθωτός μεταξύ 1η Ιανουαρίου 2006 και 31 Δεκεμβρίου 2011 αλλά για τον οποίο ο εργοδότης του δεν υπέβαλε ΑΠΔ ή δεν κατέβαλε ασφαλιστικές εισφορές για απασχόλησή του εντός του χρονικού αυτού διαστήματος, επιτρέπεται ο e-ΕΦΚΑ να ολοκληρώσει τον ουσιαστικό έλεγχο της απασχόλησής του αυτής, είτε αυτεπάγγελτα, είτε κατόπιν καταγγελιών που έχουν υποβληθεί μέχρι 30 Ιουνίου 2022 και να ενημερώσει την ασφαλιστική ιστορία του μισθωτού εργαζομένου , χωρίς ταυτόχρονα να καταλογίσει τις σχετικές απαιτήσεις σε βάρος του εργοδότη, εφόσον κατά τη στιγμή του ελέγχου το δικαίωμα καταλογισμού έχει παραγραφεί. Έτσι, ακόμα και σε οφειλές εργοδοτών της περιόδου 2006-2011 που έχουν υποπέσει σε παραγραφή, σύμφωνα με όσα περιγράφονται παραπάνω, οι εργαζόμενοι δεν χάνουν τα ασφαλιστικά δικαιώματά τους.
Με την επιτάχυνση του χρόνου παραγραφής διασφαλίζεται ότι ο ΕΦΚΑ κινείται εντός αποδεκτών χρονικών πλαισίων, ενώ με τη δυνατότητα διακοπής της παραγραφής διασφαλίζεται ότι οι στρατηγικοί κακοπληρωτές δεν θα αποφεύγουν την εκπλήρωση των υποχρεώσεών τους.
Πώς θα γίνει ο υπολογισμός της αύξησης των συντάξεων από 1.1.2023
Το ποσοστό αύξησης των κύριων συντάξεων από 1.1.2023 θα ισούται με το ήμισυ του αθροίσματος του ετήσιου ποσοστού μεταβολής του ΑΕΠ και του μέσου ετήσιου γενικού δείκτη τιμών καταναλωτών (δηλαδή του πληθωρισμού) του προηγούμενου έτους. Σύμφωνα με τα όσα προβλέπονται στο νομοσχέδιο, από εδώ και στο εξής η απόφαση της αναπροσαρμογής των συντάξεων θα εκδίδεται μέχρι το τέλος της χρονιάς λαμβάνοντας υπόψη τα στοιχεία της Εισηγητικής Έκθεσης του Κρατικού Προϋπολογισμού του έτους που αφορά. Επειδή τα στοιχεία της ΕΛΣΤΑΤ δημοσιεύονται κάθε Οκτώβριο, τυχόν διαφορές που μπορεί να προκύπτουν θα καλύπτονται στην απόφαση του αμέσως επόμενου έτους και θα αποδίδονται. Με τη ρύθμιση αυτή καθιερώνεται μια σταθερή βάση υπολογισμού της αναπροσαρμογής των συντάξεων με επαληθεύσιμα και σταθερά ετήσια στοιχεία. Σημειώνεται ότι στο νομοσχέδιο αποσαφηνίζεται ότι το ποσό της βασικής σύνταξης του τ. ΟΓΑ ορίζεται σε 360 ευρώ και από 1.1.2023 αυξάνεται με τον τρόπο που προαναφέρθηκε.
Παγίωση μείωσης ασφαλιστικών εισφορών μισθωτών εργαζομένων κατά 3 ποσοστιαίες μονάδες
Μονιμοποιείται από 1/1/2023 η μείωση των ασφαλιστικών εισφορών κατά 3 ποσοστιαίες μονάδες, που εφαρμόστηκε για πρώτη φορά το 2021 για να αντιμετωπιστούν οι τότε έκτακτες συνθήκες της πανδημίας. Σήμερα η κατάσταση της οικονομίας επιτρέπει την παγίωση της σημαντικής αυτής μείωσης που προστίθεται στη μείωση κατά 0,5 ποσοστιαίες μονάδες των επικουρικών συντάξεων (από 1η Ιουνίου 2022) και κατά 0,9 ποσοστιαίες μονάδες το 2020. Κάτι που σημαίνει ότι η συνολική μείωση του βάρους για ασφαλισμένους και εργοδότες κατά τη διάρκεια της τελευταίας τριετίας ανέρχεται στις 4,4 ποσοστιαίες μονάδες.
ADVERTISING
Ρύθμιση ασφαλιστικών εισφορών σε 24 μηνιαίες δόσεις
Αυξάνονται από 12 σε 24 οι μηνιαίες δόσεις των υπό ρύθμιση ασφαλιστικών οφειλών, με ελάχιστο μηνιαίο ποσό τα 50 ευρώ. Η αίτηση ρύθμισης γίνεται ηλεκτρονικά στο ΚΕΑΟ. Με την προτεινόμενη διάταξη εξισώνονται οι δόσεις για πάγια ρύθμιση χρεών σε ΕΦΚΑ και Εφορία και διευκολύνονται οι οφειλέτες ληξιπρόθεσμων ασφαλιστικών οφειλών στην τήρηση της ρύθμισης. Η ποινική δίωξη των οφειλετών ρυθμισμένων ασφαλιστικών οφειλών παύει υφ΄όρον για όσο διάστημα εξυπηρετείται η ρύθμιση, ενώ μέχρι τώρα αναστελλόταν. Με τον τρόπο αυτό αποφεύγεται η επαναλαμβανόμενη επιβεβαίωση τήρησης της ρύθμισης στο δικαστήριο. Διευκρινίζεται ότι οι σχετικές υποθέσεις τίθενται στο αρχείο και ανασύρονται με εισαγγελική διάταξη σε περίπτωση που η ρύθμιση δεν τηρηθεί.
Ξεκινά η ενιαιοποίηση των κανόνων για τις συντάξεις αναπηρίας
Επέρχεται μείωση του ποσοστού αναπηρίας (από 67% σε 50%) για συγκεκριμένες ομάδες ασφαλισμένων, ως προϋπόθεση λήψης παροχών αναπηρίας, ώστε να υπάρξει εναρμόνιση με όσα ισχύουν για τους ασφαλισμένους των υπόλοιπων πρώην Ταμείων. Καταργούνται όλες οι επιμέρους συνταξιοδοτικές διατάξεις των φορέων που έχουν ενταχθεί στον ΕΦΚΑ για τη χορήγηση αναπηρικής σύνταξης από κοινή νόσο, και δημιουργείται ένα ενιαίο πλαίσιο για όλα τα Άτομα με Αναπηρία. Παύει η διάκριση σε «παλαιούς» και «νέους» ασφαλισμένους του ν. 2084/1992. Μάλιστα για πρώτη φορά, στις ίδιες διατάξεις, ορίζεται ότι από 1η Ιανουαρίου 2025 ο τ. ΟΓΑ θα υπαχθεί και εκείνος πλήρως στο ενιαίο αυτό πλαίσιο ως προς την αναπηρία.
Επίσης, θεσπίζεται ενιαία ημερομηνία καταβολής σύνταξης αναπηρίας .Οι προτεινόμενες ρυθμίσεις αποτελούν ουσιαστικό βήμα για την ενοποίηση των κανόνων χορήγησης παροχών σε όλα τα Άτομα με Αναπηρία που υπάγονται στον ΕΦΚΑ και οδηγούν σε επιτάχυνση της διαδικασίας απονομής αναπηρικών συντάξεων σε όλους τους δικαιούχους.
Υπενθυμίζεται ότι το συνολικό πλαίσιο προστασίας των ατόμων με αναπηρία βρίσκεται υπό εξέταση, με στόχο τη διόρθωση στρεβλώσεων, την απλοποίηση και την κωδικοποίηση της νομοθεσίας και την αποκατάσταση αδικιών που προκύπτουν από τη διαφοροποίηση των κανόνων των πρώην Ταμείων που εντάχθηκαν στον ΕΦΚΑ. Για το θέμα αυτό έχει συγκροτηθεί Ομάδα Εργασίας με συμμετοχή και της Εθνικής Συνομοσπονδίας Ατόμων με Αναπηρία (ΕΣΑΜΕΑ).
Επέκταση της ειδικής άδειας μητρότητας σε εννέα μήνες από έξι
Αυξάνεται η περίοδος της ειδικής άδειας προστασίας μητρότητας από έξι σε εννέα μήνες για μητέρες που εργάζονται στον ιδιωτικό τομέα ως μισθωτές με σχέση εργασίας ορισμένου ή αορίστου χρόνου. Η χρονική επέκταση της προστασίας της μητρότητας για τις μισθωτές του ιδιωτικού τομέα είναι σε αναλογία με την ειδική άδεια ανατροφής που δικαιούνται οι μητέρες εργαζόμενες στο Δημόσιο.
Κατά τη διάρκεια της άδειας μητρότητας, η ΔΥΠΑ καταβάλλει στην εργαζόμενη μητέρα μηνιαίως ποσό ίσο με τον κατώτατο μισθό, καθώς και αναλογία δώρων εορτών και επιδόματος αδείας.
Την ειδική παροχή προστασίας μητρότητας δικαιούνται και οι γυναίκες που αποκτούν παιδιά με τη διαδικασία της παρένθετης μητρότητας, καθώς και οι εργαζόμενες που υιοθετούν, από τη ένταξη του παιδιού στην οικογένεια και έως την ηλικία των 8 ετών.
Η μητέρα δικαιούται να μεταβιβάσει έως 7 μήνες από την ειδική άδεια προστασίας μητρότητας προς τον πατέρα, αν αυτός εργάζεται με σχέση εξαρτημένης εργασίας στον ιδιωτικό τομέα. Με τον τρόπο αυτό προωθείται η ισότιμη κατανομή των οικογενειακών βαρών και αμβλύνεται ένα ακόμη αντικίνητρο στις προσλήψεις που λειτουργεί εις βάρος των γυναικών.
Κίνητρα μετατροπής συμβάσεων μερικής απασχόλησης σε πλήρους
Θεσπίζεται πρόγραμμα επιδότησης ασφαλιστικών εισφορών σε επιχειρήσεις του ιδιωτικού τομέα, οι οποίες από την 1η Ιανουαρίου 2023 έως τις 31 Δεκεμβρίου 2023 μετατρέπουν συμβάσεις μισθωτών εργαζομένων με μερική απασχόληση σε συμβάσεις εργασίας πλήρους απασχόλησης. Το πρόγραμμα αφορά επιχειρήσεις που στις 9 Σεπτεμβρίου 2022 απασχολούσαν εργαζομένους με σύμβαση μερικής απασχόλησης σε ποσοστό άνω του 50%. Επιλέξιμες για μετατροπή είναι οι συμβάσεις μερικής απασχόλησης που έχουν συναφθεί μέχρι και τις 9 Σεπτεμβρίου 2022.
Οι ασφαλιστικές εισφορές εργαζομένου και εργοδότη επιδοτούνται κατά 40% από τον κρατικό προϋπολογισμό για τον εργαζόμενο του οποίου η σύμβασή μετατράπηκε από μερικής απασχόλησης σε πλήρους, για ένα χρόνο αρχής γενομένης από την πρώτη ημέρα της μετατροπής. Ως ημέρα μετατροπής των συμβάσεων λογίζεται η ημερομηνία υποβολής της σχετικής δήλωσης στο ΠΣ ΕΡΓΑΝΗ.
Προϋπόθεση για την επιδότηση είναι η σύμβαση εργασίας να να έχει διάρκεια τουλάχιστον ενός (1) έτους και μην καταγγελθεί από τον εργοδότη πριν την πάροδο ενός (1) έτους από την μετατροπή. Κατά τη διάρκεια του ίδιου χρονικού διαστήματος δεν επιτρέπεται η μεταβολή των όρων των από μετατροπή συμβάσεων, εκτός εάν γίνουν ευνοϊκότεροι για τους εργαζομένους.
Το 40% των ασφαλιστικών εισφορών ασφαλισμένου και εργοδότη καλύπτονται κατά την υποβολή της σχετικής Αναλυτικής Περιοδικής Δήλωσης από το Υπουργείο Εργασίας με πόρους του κρατικού προϋπολογισμού για όλο το χρονικό διάστημα ενός έτους. Η ωφελούμενη επιχείρηση πρέπει να είναι κατά την έναρξη στο πρόγραμμα και καθόλη τη διάρκειά του φορολογικά και ασφαλιστικά ενήμερη ή να έχει ρυθμίσει τυχόν οφειλές της προς Δημόσιο και ΕΦΚΑ και η ρύθμιση να τηρείται και να διατηρήσει κατά μέσο όρο τον ίδιο αριθμό εργαζομένων για την περίοδο της επιδότησης.
Οι διασταυρώσεις όλων των προαναφερθέντων στοιχείων κατόπιν αίτησης υπεύθυνης δήλωσης της επιχείρησης πραγματοποιούνται απολογιστικά από το ΠΣ ΕΡΓΑΝΗ με τα στοιχεία της ΑΑΔΕ, της ΔΥΠΑ και του ΚΕΑΟ. Σε περίπτωση που από τις διασταυρώσεις προκύψει ότι η επιχείρηση δεν πληροί τις προϋποθέσεις, χάνει την επιδότηση και της καταλογίζονται με απόφαση του Διοικητή του ΕΦΚΑ οι ασφαλιστικές εισφορές που καλύφθηκαν από τον κρατικό προϋπολογισμό προσαυξημένες κατά 100%.
Κατάργηση ειδικής εισφοράς 1% των ασφαλισμένων του τ. ΤΠΔΥ
Καταργείται η ειδική εισφορά 1% των ασφαλισμένων του πρώην Ταμείου Πρόνοιας των Δημοσίων Υπαλλήλων (ΤΠΔΥ) καθώς και για τις λοιπές κατηγορίες ασφαλισμένων που δεν είναι ασφαλισμένοι στο ΤΠΔΥ. Με τη διάταξη αυτή δεν επηρεάζονται τα σχετικά εφάπαξ.
Ηλικιακές προϋποθέσεις για χορήγηση μειωμένης σύνταξης σε δημοσίους υπαλλήλους που έχουν θεμελιώσει συνταξιοδοτικό δικαίωμα έως 31 Δεκεμβρίου 2012
Με την προτεινόμενη ρύθμιση προβλέπεται ότι για όσους δημοσίους υπαλλήλους είχαν θεμελιώσει συνταξιοδοτικό δικαίωμα τα έτη 2010,2011 και 2012 (άρα είχαν ήδη 25 χρόνια συμπληρωμένης υπηρεσίας μέχρι τότε), το δικαίωμα για λήψη μειωμένης σύνταξης κρίνεται με βάση τα όρια ηλικίας που ίσχυαν μέχρι τον ν. 4336/2015, εφόσον αυτά συμπληρωθούν έως και την 31η Δεκεμβρίου 2022.
Για παράδειγμα, δημόσιος υπάλληλος που είχε συμπληρώσει 25 χρόνια υπηρεσίας κατά τα προαναφερόμενα έτη και εξακολουθεί να υπηρετεί από τότε, με βάση τη νομοθεσία που ίσχυε πριν το 2015 δικαιούται να λάβει μειωμένη σύνταξη το 2022, εάν συμπληρώνει τα μειωμένα κατά περίπτωση έτη ηλικίας μέχρι και 31.12.2022. Εάν πληρούνται οι προϋποθέσεις αυτές, το δικαίωμα στην άμεση καταβολή μειωμένης σύνταξης μπορεί να ασκηθεί οποτεδήποτε, –και μετά το 2022), οπότε και θα έχουν συμπληρωθεί τουλάχιστον 35 χρόνια υπηρεσίας.
Αντιθέτως, αν τα όρια ηλικίας που ίσχυαν μέχρι το ν. 4336/2015 δεν συμπληρώνονται εντός του 2022, οι δημόσιοι υπάλληλοι που είχαν συμπληρώσει 25 έτη υπηρεσίας τα έτη 2010,2011 και 2012, δεν δικαιούνται μειωμένη σύνταξη το 2022, αλλά μόλις συμπληρώσουν το 62ο έτος της ηλικίας τους.
Διευκολύνεται η απονομή σύνταξης σε περιπτώσεις διαδοχικής ασφάλισης
Θεσπίζεται η απευθείας εξέταση της αίτησης συνταξιοδότησης από τον τελευταίο φορέα διαδοχικής ασφάλισης, εφόσον σε αυτόν έχουν διανυθεί 1.000 ημέρες ασφάλισης, με 300 την τελευταία πενταετία (προηγουμένως 1.500 και 500 αντίστοιχα). Δηλαδή θεσπίζονται και για τη διαδοχική ασφάλιση εκτός του e-ΕΦΚΑ οι ίδιες προϋποθέσεις που ήδη ισχύουν για τη διαδοχική ασφάλιση εντός του e-ΕΦΚΑ. Με τη ρύθμιση αυτή απλοποιείται και επιταχύνεται η διαδικασία συνταξιοδότησης σε περιπτώσεις διαδοχικής ασφάλισης εκτός του e-ΕΦΚΑ (π.χ. χρόνος επικουρικής σε ΕΦΚΑ και ΕΔΟΕΑΠ).
«Ξεκλειδώνει» η μεταβίβαση ακινήτων με αντιπαροχή με βάση παλιά εργολαβικά προσύμφωνα χωρίς υποχρέωση προσκόμισης ασφαλιστικής ενημερότητας
Η διάταξη αφορά εργολαβικά προσύμφωνα που είχαν συνταχθεί μέχρι 31 Δεκεμβρίου 2000 για μεταβίβαση ακινήτων με αντιπαροχή. Δεδομένου ότι η ευνοϊκή διάταξη του Ν. 4808/2021 (άρθρο 152) για οριστικοποίηση προσυμφώνων που συντάχθηκαν μέχρι 31 Δεκεμβρίου 2000 (μεταξύ οικοπεδούχου και εργολάβου) χωρίς προσκόμιση φορολογικής ενημερότητας των πωλητών καθίσταται στην ουσία ανενεργή όσο παραμένει η υποχρέωση προσκόμισης ασφαλιστικής ενημερότητας του μεταβιβάζοντα το ακίνητο, με την προτεινόμενη διάταξη εισάγεται ρύθμιση που απαλλάσσει αντίστοιχα από την υποχρέωση ασφαλιστικής ενημερότητας των πωλητών, κατά την σύνταξη με αυτοσύμβαση οριστικών συμβολαίων μεταβίβασης ακινήτων με επαχθή αιτία σε εκτέλεση προσυμφώνων που έχουν συνταχθεί έως 31.12.2000.
Πλαφόν για τις προκλητικά υψηλές επικουρικές συντάξεις
Έχει ήδη θεσπιστεί (με το Ν. 4623/2019) ανώτατο όριο του συνολικού ακαθάριστου ποσού της μηνιαίας κύριας σύνταξης. Οι ίδιοι λόγοι υπαγορεύουν τη θέσπιση αντίστοιχου ορίου και για το συνολικό ακαθάριστο ποσό της μηνιαίας επικουρικής σύνταξης, που ανέρχεται στο 6/20 του πλαφόν κύριας σύνταξης (1.382,40€ /μήνα).
Το όριο αυτό καθορίζεται με βάση την αναλογία του ποσοστού εισφορών επικουρικής σύνταξης που ανέρχεται στο 6%, προς το ποσοστό εισφορών κύριας σύνταξης που ανέρχεται στο 20%. Η θέσπιση του πλαφόν θα επιτρέψει την καταβολή επικουρικών συντάξεων σε ατομικά και κοινωνικά δίκαιο ύψος και την αποτροπή καταβολής προκλητικά υψηλών επικουρικών συντάξεων (π.χ. 14.000 ευρώ το μήνα) για το σύνολο των ασφαλισμένων και για το κοινωνικό σύνολο.
Το πλαφόν στις επικουρικές συντάξεις καταλαμβάνει όλες τις συντάξεις που θα καταβληθούν από την πρώτη ημέρα του επόμενου μήνα της έναρξης ισχύος της προτεινόμενης ρύθμισης. Ποσά που έχουν ήδη καταβληθεί πριν την έναρξη ισχύος και υπερβαίνουν το ανώτατο όριο δεν αναζητούνται.
Επέκταση της «μάχιμης πενταετίας» σε όλους τους ενστόλους
Επεκτείνεται σε όλους τους ενστόλους το δικαίωμα της «μάχιμης πενταετίας», δηλαδή της αναγνώρισης έως και πέντε επιπλέον ετών ασφάλισης, καταβάλλοντας τις αντίστοιχες εισφορές. Πλέον όσοι ένστολοι εξαιρούνταν (π.χ. ορισμένες κατηγορίες πυροσβεστών, λιμενικών, αστυνομικών και υπηρετούντων στην αεροπορία) από τη σχετική ρύθμιση αποκτούν πλέον το δικαίωμα αυτό, ανεξαρτήτως μονάδας υπηρεσίας, αν είναι παλαιοί ή νέοι ασφαλισμένοι (προ ή μετά το 2011) και ανεξαρτήτως της σχέσης εργασίας με την οποία υπηρετούν (μόνιμοι και μη).
Με την επέκταση της «μάχιμης πενταετίας» διασφαλίζεται η ίση μεταχείριση των ενστόλων (στρατός ξηράς, ναυτικό, αεροπορία, αστυνομία, λιμενικό, πυροσβεστική). Επιπρόσθετα, εξασφαλίζεται η καλύτερη λειτουργία των ενόπλων δυνάμεων και των σωμάτων ασφαλείας, καθώς δεν διαταράσσεται ο εσωτερικός σχεδιασμός για την πλήρωση των αναγκών των διαφορετικών μονάδων από αιτήματα για μεταθέσεις σε μονάδες που δικαιολογούσαν την αναγνώριση «μάχιμης πενταετίας».
Πρόγραμμα Πρώιμης Παρέμβασης
Θεσπίζεται Πρόγραμμα Πρώιμης Παρέμβασης για παιδιά ηλικίας 0-6 ετών με αναπηρία ή αναπτυξιακή καθυστέρηση ή διαταραχή ή με αυξημένη πιθανότητα εμφάνισής αυτών, και τις οικογένειές τους, στο πλαίσιο υλοποίησης της Εθνικής Στρατηγικής για την Αποϊδρυματοποίηση. Σκοπός είναι η διασφάλιση και ενίσχυση της ανάπτυξης του παιδιού, η προετοιμασία της απρόσκοπτης και ομαλής ένταξής του στην εκπαιδευτική διαδικασία, η προώθηση της κοινωνικής ένταξης της οικογένειας και του παιδιού και η αποφυγή της περιθωριοποίησης τους. Η συμμετοχή στο Πρόγραμμα Πρώιμης Παρέμβασης δεν αποστερεί τον ωφελούμενο από την απόλαυση οποιουδήποτε δικαιώματος ή ωφελήματος που προβλέπεται από το νόμο, όπως τις προνοιακές παροχές του ΟΠΕΚΑ.
Οι υπηρεσίες προς τα παιδιά και στις οικογένειές τους στο πλαίσιο του Προγράμματος Πρώιμης Παρέμβασης παρέχονται από ειδικούς επιστήμονες (παιδιάτρους, ψυχολόγους, κοινωνικούς λειτουργούς, φυσικοθεραπευτές, εργοθεραπευτές κ.α.) στη βάση εξατομικευμένου σχεδίου, κατά προτεραιότητα στο φυσικό περιβάλλον του παιδιού. Οι υπηρεσίες αυτές περιλαμβάνουν, ενδεικτικά, ψυχολογική και συμβουλευτική υποστήριξη της οικογένειας, ειδικές θεραπείες, εκπαίδευση στη νοηματική γλώσσα, στην κινητικότητα, συμβουλευτική υποστήριξη στην οικοδόμηση προσβάσιμου περιβάλλοντος στο σπίτι, καθώς και τον συντονισμό αυτών στο πλαίσιο εξατομικευμένου σχεδίου παρέμβασης για το παιδί και την οικογένεια.
Το πρόγραμμα θα υλοποιηθεί σε πρώτη φάση πιλοτικά εντός του 2023 σε επιλεγμένες περιοχές, με χρηματοδότηση από το Ταμείο Ανάκαμψης. Φορέας υλοποίησης θα είναι η Ελληνική Εταιρεία Τοπικής Ανάπτυξης και Αυτοδιοίκησης (ΕΕΤΑΑ). Για την εφαρμογή του προβλέπεται η κατάρτιση Ηλεκτρονικού Μητρώου Παρόχων Υπηρεσιών Πρώιμης Παρέμβασης που τηρείται στην ΕΕΤΑΑ καθώς και η σύσταση και λειτουργία Πληροφοριακού Συστήματος για την διαχείριση των αιτήσεων των ενδιαφερομένων.
Προστατευτικές διατάξεις για ευάλωτους πολίτες που έλαβαν καλόπιστα προνοιακά επιδόματα του ΟΠΕΚΑ χωρίς να τα δικαιούνται
Λαμβάνοντας υπόψη ότι ο ΟΠΕΚΑ στο πλαίσιο ελέγχων εντόπισε πολλές περιπτώσεις πολιτών που λάμβαναν επιδόματα – κυρίως αναπηρικά,– χωρίς να τα δικαιούνται, στη συντριπτική τους πλειοψηφία καλόπιστα και διέκοψε την καταβολή τους, αναζητώντας αναδρομικά τα αχρεωστήτως καταβληθέντα ποσά, ενισχύεται η προστασία των ιδιαίτερα ευάλωτων αυτών ομάδων με την παύση αναζήτησης εκκρεμών οφειλών από τα ποσά που έλαβαν χωρίς να τα δικαιούνται. Ο καταλογισμός και η αναζήτηση των οφειλών -αν διακόπηκε – μπορεί να γίνει ή να προχωρήσει αν διαπιστωθεί ότι η καταβολή της παροχής οφείλεται σε πράξεις ή παραλείψεις που αποδίδονται σε δόλο του δικαιούχου ή του νομίμου εκπροσώπου του.
Επιπλέον, για τις υπόλοιπες περιπτώσεις αχρεωστήτως καταβληθεισών παροχών, υιοθετούνται ευνοϊκά μέτρα, με διάκριση μεταξύ αμέλειας και δόλου, όπως η πενταετής παραγραφή, η δυνατότητα εξόφλησής τους σε δόσεις (έως 72) ή συμψηφισμούς με μελλοντικές καταβολές, καθώς και η μη αναζήτηση χαμηλών οφειλών (κάτω των 100 ευρώ). Λαμβάνεται έτσι υπόψη η καθυστέρηση του κράτος στους ελέγχους και γίνεται σεβαστή η καλή πίστη των ατόμων με αναπηρία για τα επιδόματα.
Απαγόρευση διακρίσεων στην εργασία σε βάρος οροθετικών
Απαγορεύεται κάθε διάκριση σε βάρος οροθετικών ατόμων στον ιό HIV κατά το στάδιο της πρόσληψης ή της παραμονής στην εργασία. Απαγορεύεται ιδίως η διερεύνηση της ιδιότητας του οροθετικού με σχετικό ερώτημα κατά τη διαδικασία πρόσληψης. Η απαγόρευση διάκρισης καλύπτει και τους όρους, τις συνθήκες απασχόλησης και εργασίας, τις προαγωγές καθώς και τον σχεδιασμό και την εφαρμογή συστημάτων αξιολόγησης προσωπικού. Εξαιρούνται τα επαγγέλματα όπου η διερεύνηση της ιδιότητας του οροθετικού επιβάλλεται νομοθετικά για ιατρικούς λόγους.
Περιστασιακή απασχόληση αναζητούντων εργασία
Μέχρι πρότινος οι εγγεγραμμένοι στο μητρώο της ΔΥΠΑ άνεργοι είχαν τη δυνατότητα να βεβαιώνουν με αίτησή τους συνεχή χρόνο ανεργίας, εφόσον εργάζονταν περιστασιακά, δηλαδή είχαν πραγματοποιήσει κατά μέγιστο όριο 70 ημερομίσθια ανά δωδεκάμηνο. Προτείνεται η περιστασιακή εργασία να περιγράφεται ως η πραγματοποίηση 70 ημερών απασχόλησης (και όχι 70 ημερομισθίων), ώστε να διατηρείται η ιδιότητα του ανέργου σε αναζητούντες εργασία που έχουν απασχοληθεί με οποιονδήποτε τρόπο (και όχι μόνο με μισθωτή εργασία) έως 70 ημέρες/δωδεκάμηνο.
Πηγή: Moneyreview.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.