

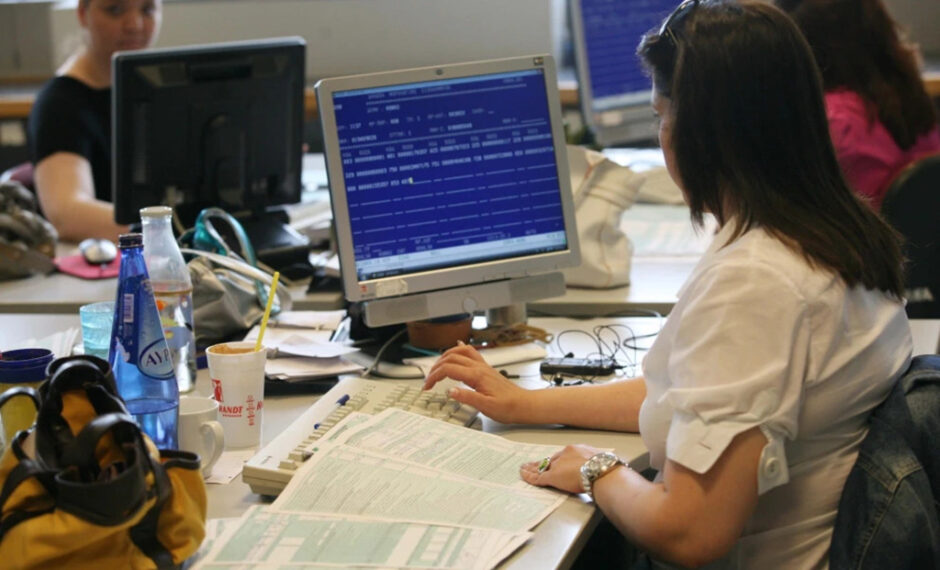
Σε τρεις μήνες περίπου ξεκινά το ραντεβού με την εφορία. Έναν μήνα μετά την πληρωμή της τελευταίας δόσης του φόρου εισοδήματος, οι φορολογούμενοι καλούνται να υποβάλλουν τη δήλωση τους για τα εισοδήματα που εισέπραξαν το 2024.
Για το 2025, για πρώτη φορά, έχει νομοθετηθεί η ημερομηνία έναρξης και λήξης των δηλώσεων καθώς και πρόστιμα για λάθη και παραλείψεις τόσο της φορολογικής διοίκησης, όσο και των υπόχρεων φορέων δημοσίου και ιδιωτικού τομέα που υποχρεούνται στην αποστολή βεβαιώσεων αποδοχών και στοιχεία τόκων, μερισμάτων κ.λ.π.
Τι αλλάζει στις δηλώσεις το 2025
– Οι δηλώσεις θα υποβάλλονται τόσο για τα φυσικά όσο και για τα νομικά πρόσωπα από 15 Μαρτίου έως 15 Ιουλίου
– Έκπτωση, για όσους καταβάλλουν εφάπαξ το φόρο έως 31/07 και υποβάλλουν τη φορολογική δήλωση στον πρώτο ενάμιση μήνα 4%, για τον επόμενο ενάμιση μήνα 3% και για τον τελευταίο μήνα 2%
– Μονιμοποιείται η καταβολή φόρου για τα φυσικά και νομικά πρόσωπα σε 8 δόσεις (η πρώτη την 31η Ιουλίου)
– Οι προ-εκκαθαρισμένες δηλώσεις θα έχουν όλες το 4% εφόσον καταβληθεί εφάπαξ ο φόρος έως την 31η Ιουλίου.
– Οι προ-εκκαθαρισμένες δηλώσεις θα ανέλθουν σε 1,3-1,4 εκατ. Σύμφωνα με τη νομοθεσία, ο προσδιορισμός του φόρου γίνεται και με φορολογική δήλωση που έχει προσυμπληρωθεί αυτοματοποιημένα με βάση όλα τα στοιχεία που διαθέτει η Φορολογική Διοίκηση και έχει κοινοποιηθεί στον φορολογούμενο. Εφόσον ο φορολογούμενος δεν αντιταχθεί στο περιεχόμενο της δήλωσης μέχρι την προθεσμία υποβολής της, αυτή οριστικοποιείται αυτόματα (οίκοθεν προσδιορισμός φόρου). Ειδικά για τον προσδιορισμό φόρου εισοδήματος φυσικών προσώπων, αν ο φορολογούμενος δεν αντιταχθεί στο περιεχόμενο της προσυμπληρωμένης δήλωσης εντός τριάντα ημερών από την έναρξη της προθεσμίας για την υποβολή της, η οριστικοποίηση λαμβάνει χώρα την επόμενη εργάσιμη ημέρα.
– Οι σύζυγοι, κατά τη διάρκεια του γάμου, υποβάλλουν κοινή δήλωση, αρχής γενομένης από το φορολογικό έτος σύναψης του γάμου και για τα εισοδήματα του έτους αυτού. Υπόχρεος για την υποβολή της κοινής δήλωσης είναι ο ένας εκ των δύο συζύγων που δηλώνεται ως υπόχρεος και για τα εισοδήματα του άλλου συζύγου. Ο φόρος, τα τέλη και οι εισφορές που αναλογούν στα εισοδήματα εκάστου συζύγου βεβαιώνεται χωριστά και η ευθύνη της καταβολής βαρύνει κάθε σύζυγο.
– Αν ο φορολογούμενος δεν υποβάλλει εμπροθέσμως φορολογική δήλωση, ο προσδιορισμός του φόρου δύναται να γίνεται με έκδοση πράξης εκτιμώμενου προσδιορισμού φόρου με βάση κάθε στοιχείο που έχει στη διάθεσή της η Φορολογική Διοίκηση (εκτιμώμενος προσδιορισμός φόρου), και αφορά ιδίως στο επίπεδο διαβίωσης του φορολογούμενου, την άσκηση της επαγγελματικής ή επιχειρηματικής δραστηριότητάς του ή ομοειδείς επιχειρηματικές ή επαγγελματικές δραστηριότητες. Εάν, μετά την έκδοση της πράξης αυτής, ο φορολογούμενος υποβάλει φορολογική δήλωση, η πράξη αυτή παύει να ισχύει αυτοδικαίως. Ο προσδιορισμός του φόρου γίνεται και με φορολογική δήλωση που έχει προσυμπληρωθεί αυτοματοποιημένα με βάση όλα τα στοιχεία που διαθέτει η Φορολογική Διοίκηση και έχει κοινοποιηθεί στον φορολογούμενο. Εφόσον ο φορολογούμενος δεν αντιταχθεί στο περιεχόμενο της δήλωσης μέχρι την προθεσμία υποβολής της, αυτή οριστικοποιείται αυτόματα (οίκοθεν προσδιορισμός φόρου). Ειδικά για τον προσδιορισμό φόρου εισοδήματος φυσικών προσώπων, αν ο φορολογούμενος δεν αντιταχθεί στο περιεχόμενο της προσυμπληρωμένης δήλωσης εντός 30 ημερών από την έναρξη της προθεσμίας για την υποβολή της, η οριστικοποίηση λαμβάνει χώρα την επόμενη εργάσιμη ημέρα.
– Μετά το τέλος της προθεσμίας υποβολής των δηλώσεων και συγκεκριμένα από τις 16 Ιουλίου θα επιβάλλονται πρόστιμα εκπρόθεσμης υποβολής ύψους 100 ευρώ για φυσικά πρόσωπα χωρίς την τήρηση βιβλίων, 250 ευρώ για όσους τηρούν απλογραφικά βιβλία και 500 ευρώ για όσους τηρούν διπλογραφικά βιβλία.
– Επιβάλλονται σημαντικές κυρώσεις στα φυσικά πρόσωπα που διοικούν τους φορείς. Προκειμένου να αποφευχθούν καθυστερήσεις στην διαδικασία υποβολής των δηλώσεων, θεσπίζονται κυρώσεις στους διοικητές Οργανισμών, στους υπηρεσιακούς γραμματείς του Δημοσίου και τους γενικούς γραμματείς των Δήμων καθώς και στους υπευθύνους μισθοδοσίας για τυχόν καθυστερήσεις στην αποστολή δεδομένων στην ΑΑΔΕ που είναι απαραίτητα για την έγκαιρη συμπλήρωση των φορολογικών δηλώσεων. Σε περίπτωση μη έγκαιρης, ανακριβούς διαβίβασης των παραπάνω δεδομένων στην ΑΑΔΕ ή μη εγγραφής στο Μητρώο, προβλέπεται πρόστιμο 2.500 ευρώ στα ευθυνόμενα πρόσωπα. Επιπρόσθετα, προβλέπεται η επιβολή προστίμου σε πρόσωπα εκτός των φορέων του δημοσίου τομέα (π.χ τράπεζες, εισηγμένες, servicers, εκπαιδευτήρια κ.α. που ανέρχεται στο ποσό των 20.000 ευρώ και στην περίπτωση που η υπόχρεη επιχείρηση έχει ακαθάριστα έσοδα άνω του 1.000.000 ευρώ, το πρόστιμο ανέρχεται στα 50.000 ευρώ
Πηγή: capital.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.