


























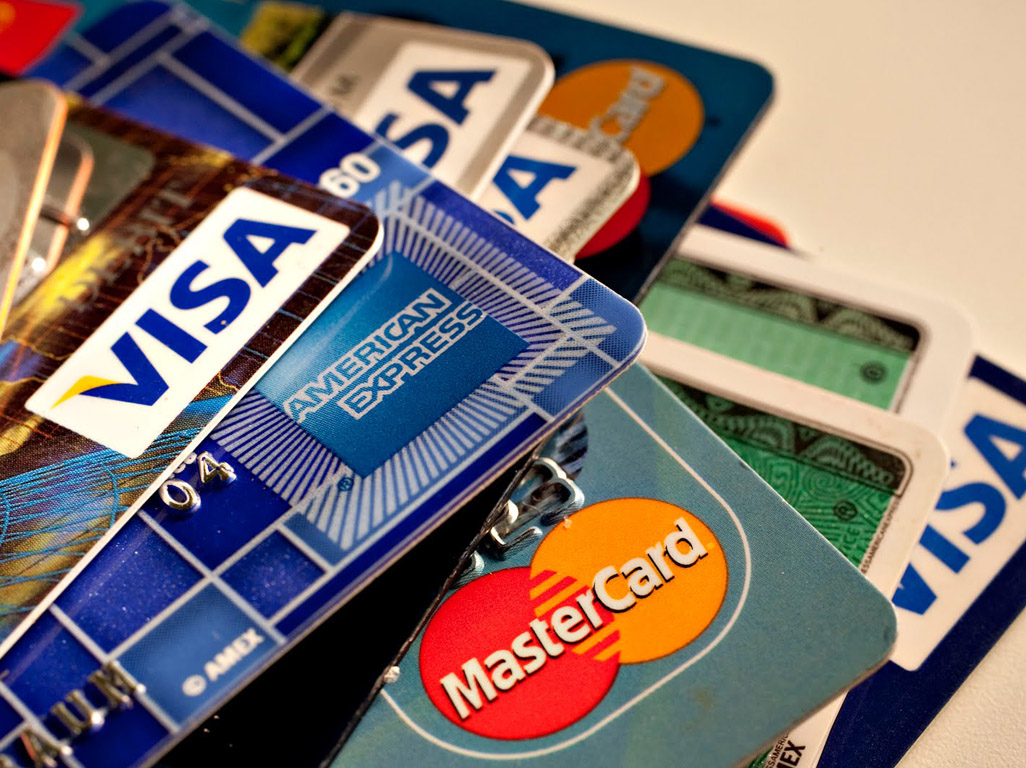
Ως λύση στον βραχνά των οφειλών στο Δημόσιο (ΕΝΦΙΑ, φόρο εισοδήματος, ασφαλιστικά ταμεία κ.λπ.) προβάλλεται τούτες τις… δύσκολες μέρες η δυνατότητα εξόφλησης, και μάλιστα σε 12 άτοκες δόσεις, μιας ή και όλων των συναφών οφειλών με τη χρέωση της πιστωτικής κάρτας.
Και είναι, όντως, μια εναλλακτική πρόταση, δεδομένου ότι οι δόσεις (και μάλιστα άτοκες και χωρίς προσαυξήσεις) είναι πολύ περισσότερες από όσες προβλέπει η εφορία, λ.χ., η οποία μπορεί να μεγαλώσει τον αριθμό των δόσεων, αλλά έτσι κάθε μία επιβαρύνεται με τόκο υπερημερίας.
Πού κρύβεται, τώρα, η παγίδα, την οποία, μάλιστα, δεν σου εξηγεί ευθέως η τράπεζα, στην οποία πρέπει να πας αυτοπροσώπως για να κάνεις τη ρύθμιση, αλλά πρέπει να την… υποψιαστείς ο ίδιος;
Στο λεγόμενο «πιστωτικό όριο» που έχει κάθε πιστωτική κάρτα, ανάλογα με την οικονομική επιφάνεια (μισθοί, εισοδήματα, καταθέσεις κ.λπ.) και τη «συνέπεια» του κατόχου. Το σύνηθες πιστωτικό όριο για τον μέσο πολίτη (αυτόν, δηλαδή, που αντιμετωπίζει προβλήματα με τις οφειλές του, λόγω υπερφορολόγησης και… μείωσης μισθών και συντάξεων) είναι μεταξύ 3.000 και 4.000 ευρώ.
Αν κάνετε τη ρύθμιση και εξοφλήσετε σε 12 άτοκες δόσεις την οφειλή σας, η οποία είναι, ας πούμε, 2.500 ευρώ, αυτό σημαίνει ότι το πιστωτικό όριο της κάρτας σας μειώνεται 1.500 ευρώ (αν έχετε όριο 4.000) για ένα ολόκληρο χρόνο, δηλαδή όσο είναι το διάστημα της πλήρους εξόφλησης της οφειλής! Αυτό σημαίνει ότι για έναν ολόκληρο χρόνο θα μπορείτε να «φορτώνετε» την κάρτα σας μέχρι του ποσού αυτού, το οποίο θα αυξάνει μήνα με τον μήνα κατά το ποσό που αποπληρώνεται κάθε μήνα, για τις ήδη καταχωρημένες αγορές με πίστωση!
Επειδή η περιορισμένη ρευστότητα αναγκάζει όλο και μεγαλύτερο τμήμα της κοινωνίας να καλύπτει τις καθημερινές ανάγκες του (σουπερμάρκετ, λογαριασμοί ΟΤΕ, ΔΕΗ, κινητής κ.λπ.) μέσω πιστωτικών καρτών, τις οποίες μάλιστα δεν εξοφλεί στο ακέραιο κάθε φορά που εκδίδεται ο μηνιαίος λογαριασμός, αλλά τμήμα της ανάλογα με τις δυνατότητές του, επωμιζόμενος έστω την προσαύξηση που προβλέπει η τράπεζα, η «παγίδα» αυτή σημαίνει ότι είναι πολύ πιθανόν κάποια στιγμή να θελήσετε να χρησιμοποιήσετε την πιστωτική σας κάρτα για να πληρώστε κάτι (πάντα στο νέο μειωμένο «όριο») και να μην μπορέσετε, επειδή είτε λόγω ανεξόφλητου υπόλοιπου, είτε επειδή το «σύστημα» έχει καταχωρίσει οφειλές από αγορές που δεν έχουν ακόμη εμφανισθεί στον λογαριασμό της πιστωτικής που σας έχει στείλει η τράπεζα και θα εμφανισθούν στον επόμενο δεν έχετε… υπόλοιπο, και θα αναγκαστείτε να επιστρέψτε ολόκληρο ή το μισό… περιεχόμενο του καλαθιού του σουπερμάρκετ στα ράφια!
Προσοχή και ενημέρωση, λοιπόν, γιατί κάτω από το οποιοδήποτε «τυρί» ίσως ελλοχεύει… μια φάκα!








Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.