



















Λίγες ημέρες πριν αποχαιρετήσουμε το 2025, χιλιάδες φορολογούμενοι σπεύδουν να κλείσουν ανοιχτούς «λογαριασμούς» με την Εφορία.Από τα τέλη κυκλοφορίας και τις δηλώσεις ακινησίας οχημάτων, μέχρι τις τροποποιητικές για αναδρομικά εισοδήματα, την ενίσχυση ενοικίου και την κάλυψη τεκμηρίων, οι εκκρεμότητες που πρέπει να τακτοποιηθούν έως τις 31 Δεκεμβρίου είναι πολλές και κρίσιμες, καθώς η νέα χρονιά φέρνει πρόστιμα και προσαυξήσεις χωρίς περιθώρια ανοχής.
Τέλη κυκλοφορίας 2026: Η μεγάλη υποχρέωση
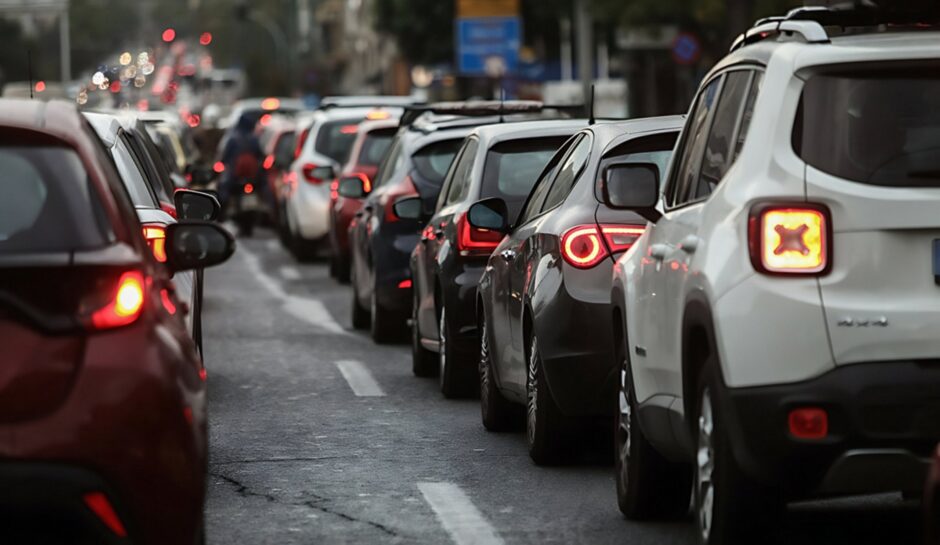
Το μεγαλύτερο βάρος για εκατοντάδες χιλιάδες πολίτες αποτελούν τα τέλη κυκλοφορίας του 2026, από τα οποία το Δημόσιο αναμένει έσοδα περίπου 1,2 δισ. ευρώ. Η προθεσμία για την εμπρόθεσμη καταβολή τους λήγει στις 31 Δεκεμβρίου. Από την 1η Ιανουαρίου 2026 τίθεται σε εφαρμογή το νέο σύστημα προστίμων, χωρίς δυνατότητα παρατάσεων, όπως συνέβαινε στο παρελθόν.
Συγκεκριμένα, σε περίπτωση καθυστέρησης, τα πρόστιμα κλιμακώνονται ανάλογα με τον χρόνο εξόφλησης:
25% του τέλους, αν η πληρωμή γίνει εντός Ιανουαρίου
50% του τέλους, αν καταβληθεί τον Φεβρουάριο
100% του τέλους, αν πληρωθεί από την 1η Μαρτίου και μετά
Σε κάθε περίπτωση, το πρόστιμο δεν μπορεί να είναι μικρότερο από 30 ευρώ.
Δήλωση ακινησίας και ψηφιακή κατάθεση πινακίδων
Έως τις 31 Δεκεμβρίου μπορούν οι ιδιοκτήτες οχημάτων να δηλώσουν εμπρόθεσμα ακινησία. Η κατάθεση πινακίδων πραγματοποιείται αποκλειστικά ψηφιακά, μέσω της πλατφόρμας myCar της ΑΑΔΕ.
Αναδρομικά εισοδήματα: Προθεσμία για τροποποιητικές δηλώσεις
Μισθωτοί του ιδιωτικού τομέα, συνταξιούχοι και άλλοι φορολογούμενοι που εισέπραξαν μέσα στο 2024 αναδρομικά ποσά, ανεξαρτήτως του έτους στο οποίο ανάγονται, οφείλουν να υποβάλουν τροποποιητικές δηλώσεις έως το τέλος του 2025. Όσοι δεν προλάβουν, κινδυνεύουν να βρεθούν αντιμέτωποι με πρόστιμα και προσαυξήσεις.
Ο επιπλέον φόρος που προκύπτει για τα ποσά των αναδρομικών συντάξεων προηγούμενων ετών θα βεβαιωθεί με νέο εκκαθαριστικό και θα πρέπει να εξοφληθεί έως τις 31 Ιανουαρίου 2026. Για όσους δυσκολεύονται να πληρώσουν εφάπαξ, προβλέπεται ρύθμιση έως 48 έντοκων δόσεων με αίτηση στην ΑΑΔΕ.
Σύμφωνα με τη νομοθεσία, οι τροποποιητικές δηλώσεις υποβάλλονται ξεχωριστά για κάθε έτος στο οποίο αναφέρονται τα αναδρομικά που καταβλήθηκαν το 2024. Για παράδειγμα, αν κάποιος συνταξιούχος έλαβε φέτος ποσά που αφορούν το 2021, πρέπει να επιλέξει ως έτος υποβολής το 2022. Από το φορολογικό έτος 2015 και μετά, η διαδικασία γίνεται ηλεκτρονικά μέσω της πλατφόρμας της ΑΑΔΕ. Για πριν το 2015 η δήλωση υποβάλλεται χειρόγραφα στην Εφορία.
Τροποποιητική για το ενοίκιο
Μέχρι αύριο τα μεσάνυχτα έχουν προθεσμία όσοι ενοικιαστές δεν έλαβαν ή εισέπραξαν μικρότερη επιστροφή ενοικίου να υποβάλουν τροποποιητική δήλωση στην ΑΑΔΕ προκειμένου να λάβουν έως τις 15 Ιανουαρίου το ποσό το οποίο δικαιούνται.Βασικά πρόκειται για περιπτώσεις όπου προέκυψαν χαμηλότερες καταβολές, οι οποίες οφείλονται σε λανθασμένη ή ελλιπή δήλωση της ετήσιας δαπάνης ενοικίου από τον ενοικιαστή καθώς αντί να δηλώσει το ετήσιο μίσθωμα ως όφειλε δήλωσε το μηνιαίο.
Οι τροποποιητικές δηλώσεις στο Ε1 δεν οδηγούν σε πρόστιμα και επιπλέον φόρους, υπό τη μόνη προϋπόθεση πως οι αλλαγές θα αφορούν αποκλειστικά τα στοιχεία που σχετίζονται με τη δαπάνη του ενοικίου. Επιπλέον, οι δικαιούχοι που δεν έχουν δηλώσει IBAN, καλούνται να το πράξουν άμεσα, ώστε να λάβουν την ενίσχυση που δικαιούνται.
Σύμφωνα με τις οδηγίες της ΑΑΔΕ, οι ενοικιαστές πρέπει να προσέξουν τους κωδικούς 811-816 στους οποίους αναγράφεται η ετήσια και όχι η μηνιαία δαπάνη ενοικίου, που καταβλήθηκε το 2024 για κύρια κατοικία. Ο ενοικιαστής υποχρεούται να δηλώσει μόνο τα ετήσια ποσά ενοικίου, που έχει πράγματι καταβάλει, και όχι και τα τυχόν οφειλόμενα ποσά.
Σε περίπτωση, που, μέσα στο 2024, ο μισθωτής έχει νοικιάσει περισσότερες από μία κύριες κατοικίες διαδοχικά, πρέπει να δηλώσει ξεχωριστά τα ενοίκια, που κατέβαλε για κάθε ακίνητο. Το ίδιο ισχύει και για τους κωδικούς 817 – 822, όπου δηλώνεται η ετήσια δαπάνη ενοικίου για φοιτητική κατοικία. Υπενθυμίζεται ότι, πλέον του ποσού, που έχει καταβάλει στο σύνολο του έτους, ο ενοικιαστής πρέπει επίσης να δηλώνει το ΑΦΜ του/των ιδιοκτητών, τον αριθμό του μισθωτηρίου και τον αριθμό της παροχής ρεύματος.
Τεκμήρια και άλλες δηλώσεις
Δεν είναι μόνο οι «βαριές» υποχρεώσεις που πρέπει να κλείσουν πριν …βγει το 2025.
Δεκάδες χιλιάδες φορολογούμενοι θα χρειαστεί να υποβάλλουν δηλώσεις για χρηματικές γονικές παροχές- δωρεές για κάλυψη τεκμηρίων. Οι φορολογούμενοι που θέλουν να καλύψουν τεκμήρια διαβίωσης και απόκτησης περιουσιακών στοιχείων για το 2025 έχουν τη δυνατότητα να επικαλεστούν γονικές παροχές χρηματικών ποσών αλλά θα πρέπει να υποβάλλουν τις σχετικές ηλεκτρονικές δηλώσεις στην πλατφόρμα myProperty έως το τέλος Δεκεμβρίου.
Μέχρι την ίδια ημερομηνία, οι κληρονόμοι, θα πρέπει να υποβάλλουν τις φορολογικές δηλώσεις φορολογούμενων που απεβίωσαν το 2024. Η διαδικασία υποβολής αρχικών δηλώσεων φορολογίας εισοδήματος αποβιωσάντων γίνεται πλέον ηλεκτρονικά. Η ψηφιακή υποβολή των δηλώσεων προϋποθέτει να έχει ήδη ενημερωθεί το φορολογικό μητρώο με την ημερομηνία θανάτου του αποβιώσαντος και τα στοιχεία των νόμιμων κληρονόμων του (με την προσκόμιση των απαραίτητων δικαιολογητικών στην αρμόδια, για την παραλαβή της δήλωσης, υπηρεσία της ΑΑΔΕ).
Ακόμα, όσοι φορολογούμενοι μετέφεραν, κατά το προηγούμενο έτος, την κατοικία τους στο εξωτερικό θα πρέπει να υποβάλλουν φορολογική δήλωση μέχρι 31 Δεκεμβρίου 2025.
Μεταξύ όλων των προαναφερθέντων, υπάρχουν και οι …τακτικές φορολογικές υποχρεώσεις όπως η 10η δόση του ΕΝΦΙΑ και η 6η δόση του φόρου εισοδήματος.
Οι φορολογούμενοι που έχουν ρυθμίσει χρέη πρέπει να πληρώσουν τη δόση ή τις δόσεις του διακανονισμού.
Πηγή: iefimerida.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.