




Η απόφαση, αποσαφηνίζει ότι η γενική διάταξη του άρθρου 303 ΑΚ δεν εφαρμόζεται σε ΙΚΕ
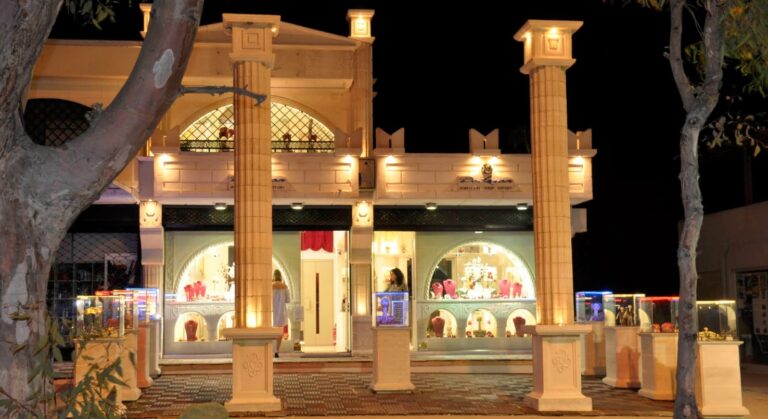
Μια εμπορική διαφορά με φόντο τουριστική εκμετάλλευση στο Φαληράκι της Ρόδου έφερε στην επιφάνεια κρίσιμα ζητήματα εταιρικής διαφάνειας στις Ιδιωτικές Κεφαλαιουχικές Εταιρείες (ΙΚΕ).
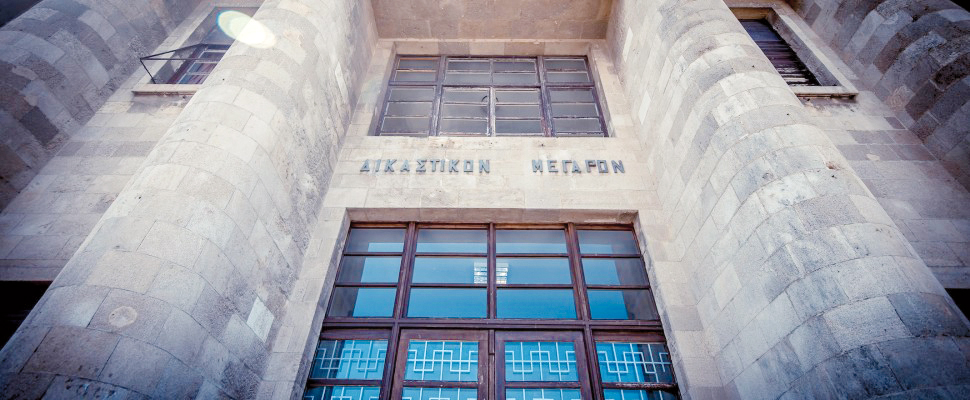
Το Πολυμελές Πρωτοδικείο Ρόδου, με την υπ’ αριθ. 108/2025 απόφασή του, ξεκαθάρισε ότι οι αξιώσεις ενημέρωσης και ελέγχου στις ΙΚΕ δεν θεμελιώνονται στη γενική ρύθμιση της λογοδοσίας του Αστικού Κώδικα, αλλά σε ειδικές διατάξεις του εταιρικού δικαίου.
Η κρίση αυτή δεν αφορά μόνο τους διαδίκους: λειτουργεί ως οδηγός πρακτικής για κάθε εταίρο που επιδιώκει πρόσβαση σε στοιχεία και οικονομικές καταστάσεις εντός ΙΚΕ.
Ο ενάγων υποστήριξε ότι στις 2 Φεβρουαρίου 2022 ίδρυσε με τον πρώτο εναγόμενο Ιδιωτική Κεφαλαιουχική Εταιρεία με έδρα το Φαληράκι Ρόδου και σκοπό την εκμετάλλευση παραθαλάσσιων τουριστικών εγκαταστάσεων και καταστημάτων υγειονομικού ενδιαφέροντος. Το αρχικό κεφάλαιο ορίστηκε σε 20.000 ευρώ, διαιρούμενο σε 200 εταιρικά μερίδια. Ο πρώτος εταίρος ανέλαβε 150 μερίδια με καταβολή 15.000 ευρώ, ενώ ο ενάγων ανέλαβε 50 μερίδια εισφέροντας τη χρήση παραλιακού ακινήτου επιφάνειας 1.550 τ.μ.. Διαχειριστές ορίστηκαν και οι δύο εταίροι.
Ως προς τη διαχείριση και τη νομική τακτοποίηση της εταιρείας, ο ενάγων προέβαλε ειδικούς ισχυρισμούς, μεταξύ των οποίων και ότι η εταιρεία δεν καταχωρίστηκε στο Γ.Ε.ΜΗ., όλα όμως ως πραγματικά περιστατικά που επικαλέστηκε προς θεμελίωση της αγωγής του.
Με την από 13 Μαρτίου 2023 αγωγή του ο ενάγων ζήτησε λογοδοσία για συγκεκριμένη περίοδο λειτουργίας της επιχείρησης και την καταβολή σε αυτόν του 25% του καταλοίπου που θα προέκυπτε από τη λογοδοσία, αντιστοιχούντος στη συμμετοχή του ως εταίρου.
Παράλληλα αιτήθηκε την απειλή ιδιαίτερα αυστηρών μέτρων συμμόρφωσης: χρηματική ποινή 100.000 ευρώ και προσωπική κράτηση 12 μηνών για κάθε παράβαση, προσωρινή εκτελεστότητα της απόφασης και καταδίκη των εναγομένων στα δικαστικά έξοδα. Η αγωγή εισήχθη στην τακτική διαδικασία.
Κεντρικός άξονας του σκεπτικού ήταν ο χαρακτήρας της ΙΚΕ ως μορφής που εισήχθη με τον Ν. 4072/2012 για να υποκαταστήσει λειτουργικά την ΕΠΕ, με πιο ευέλικτη δομή και χαμηλότερο λειτουργικό κόστος. Στις εταιρείες αυτού του τύπου, η λογοδοσία και ο έλεγχος της διαχείρισης ρυθμίζονται ειδικά και αποκλειστικά από το εταιρικό πλαίσιο, κατά τρόπο ανάλογο με ό,τι ισχύει στις ΕΠΕ και στις Ανώνυμες Εταιρείες. Κατ’ επέκταση, η γενική ρήτρα του άρθρου 303 του Αστικού Κώδικα, που προβλέπει λογοδοσία σε έννομες σχέσεις εντολής ή διαχείρισης ξένων υποθέσεων, δεν εφαρμόζεται.
Ιδιαίτερη μνεία έγινε στο δικαίωμα ενημέρωσης του εταίρου και στις διαδικασίες ελέγχου που κατοχυρώνονται στο άρθρο 94 του Ν. 4072/2012, ιδίως όταν ο εταίρος κατέχει τουλάχιστον το 1/10 των εταιρικών μεριδίων. Σε αυτήν την υπόθεση, ο ίδιος ο ενάγων επικαλέστηκε ότι κατέχει το 1/10, πράγμα που εντάσσει τη διαφορά στο ειδικό καθεστώς του νόμου αυτού και αναδεικνύει τα πρόσφορα ένδικα μέσα εντός του πλαισίου της ΙΚΕ.
Συνοψίζοντας τη «μείζονα» σκέψη του, το Πολυμελές Πρωτοδικείο έκρινε ότι η υποχρέωση των διαχειριστών ΙΚΕ να λογοδοτούν δεν πηγάζει από το άρθρο 303 ΑΚ αλλά από τις ειδικές διατάξεις του Ν. 4072/2012. Καθώς ο ενάγων θεμελίωσε το κύριο αίτημά του σε γενική διάταξη εκτός του ειδικού πλαισίου, η αγωγή χαρακτηρίστηκε «νόμω αβάσιμη» και απορρίφθηκε. Με την ίδια λογική, οτιδήποτε συναρτώνταν με το κύριο αίτημα, όπως η απειλή χρηματικής ποινής, η προσωπική κράτηση και η προσωρινή εκτελεστότητα, δεν μπορούσε να ευδοκιμήσει.
Η απόφαση λειτουργεί ως σαφές μήνυμα προς τους εταίρους ΙΚΕ: όταν αναζητούν πληροφόρηση, οικονομικά στοιχεία ή έλεγχο διαχείρισης, ο ορθός δικονομικός δρόμος δεν είναι η γενική αγωγή λογοδοσίας του Αστικού Κώδικα, αλλά τα ειδικά δικαιώματα που τους παρέχει ο Ν. 4072/2012.
Την υπόθεση χειρίστηκε η δικηγόρος κ. Πολυξένη Χατζηγιάννη.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.