
















Εκπτωση φόρου έως 2.100 ευρώ, μείωση κατά 30% στα τεκμήρια διαβίωσης, απαλλαγή από το τέλος επιτηδεύματος, μικρότερη προκαταβολή φόρου ακόμα και αφορολόγητο χωρίς αποδείξεις μπορούν να κερδίζουν οι φορολογούμενοι συμπληρώνοντας μέχρι και 16 κωδικούς στη νέα φορολογική δήλωση. Με συγκεκριμένες κινήσεις έχουν τη δυνατότητα να ξεφουσκώσουν τον λογαριασμό της Εφορίας, να αποφύγουν τις παγίδες και να γλιτώσουν από έξτρα φόρους.
Με τον χρόνο να μετράει αντίστροφα για να ανοίξει η ηλεκτρονική αυλαία των φορολογικών δηλώσεων, «ΤΑ ΝΕΑ» αποκρυπτογραφούν τους κωδικούς της φετινής δήλωσης που κρύβουν ελαφρύνσεις και αποδεικνύονται σωτήριοι για εκατομμύρια φορολογούμενους.
1Νέοι φορολογούμενοι με εισοδήματα από επιχειρηματική δραστηριότητα (κωδικοί 327-328). Το ποσό της προκαταβολής φόρου περιορίζεται στο 50% και δεν βεβαιώνεται προκαταβολή φόρου μέχρι 30 ευρώ.
2Νέοι επαγγελματίες (κωδικοί 017-018). Οσοι έχουν κάνει έναρξη για πρώτη φορά από 1/1/2016 και μετά απαλλάσσονται από το τέλος επιτηδεύματος. Οι φορολογούμενοι κερδίζουν φόρο τουλάχιστον 650 ευρώ. Η απαλλαγή παρέχεται για πέντε χρόνια από την πρώτη έναρξη εργασιών.
3Μισθωτοί με μπλοκάκι (κωδικοί 019-020). Θα φορολογηθούν με την κλίμακα των μισθωτών – συνταξιούχων και θα δικαιούνται την έκπτωση φόρου 1.900 – 2.100 ευρώ που οδηγεί σε έμμεσο αφορολόγητο. Για να θεωρηθεί ο φορολογούμενος μισθωτός θα πρέπει να έχει σύμβαση με φυσικά ή νομικά πρόσωπα ή νομικές οντότητες που δεν υπερβαίνουν τα τρία ή, εφόσον υπερβαίνουν τα τρία, ποσοστό 75% του ακαθάριστου εισοδήματος από επιχειρηματική δραστηριότητα προέρχεται από έναν που λαμβάνουν τις υπηρεσίες «και εφόσον δεν έχει την εμπορική ιδιότητα, ούτε διατηρεί επαγγελματική εγκατάσταση που είναι διαφορετική από την κατοικία του».
4Εμποροι 62 ετών (κωδικοί 027-028). Εξαιρούνται από το τέλος επιτηδεύματος όσοι ασκούν επιχειρηματική δραστηριότητα με ιδιότητα εμπορική και γεννήθηκαν μέχρι 31 Δεκεμβρίου 1956. Το μέτρο ισχύει για επιτηδευματίες που απέχουν τρία χρόνια από τη συνταξιοδότησή τους. Ως έτος ηλικίας συνταξιοδότησης θεωρείται το 65ο.
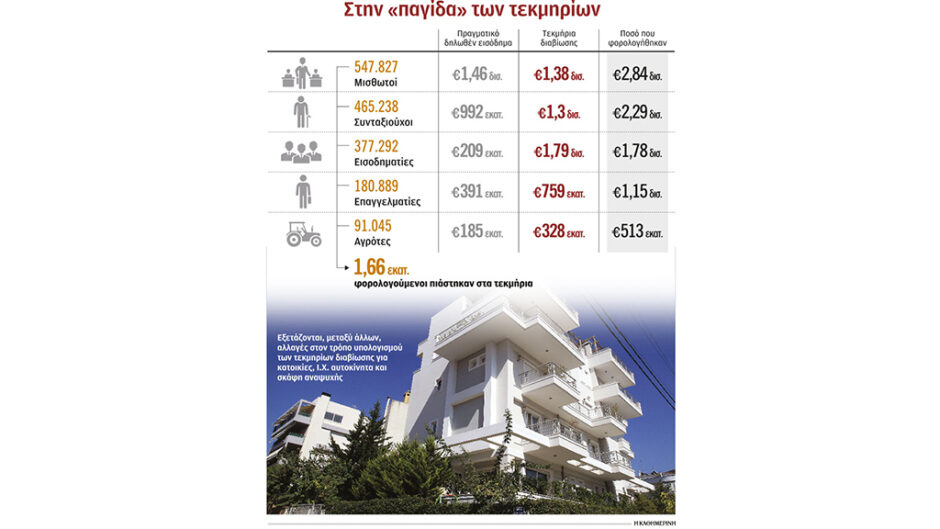
5Συνταξιούχοι 65 ετών και άνω (κωδικοί 013-014). Κερδίζουν έκπτωση 30% στα τεκμήρια διαβίωσης για κατοικίες, αυτοκίνητα κ.λπ. Το μέτρο ισχύει για όσους γεννήθηκαν μέχρι 31 Δεκεμβρίου 1953. Με δεδομένη τη μείωση του εισοδήματος των συνταξιούχων τα τελευταία χρόνια, μπορεί η ηλικία και μόνο να αποδειχθεί σωτήρια.
6Αφορολόγητο χωρίς αποδείξεις (κωδικοί 023-024). Συμπληρώνονται από τους φορολογουμένους που εξαιρούνται από την προσκόμιση αποδείξεων για τη διατήρηση της έκπτωσης φόρου 1.900 – 2.100 ευρώ και συνεπώς έχουν τη μείωση φόρου, ακόμη κι αν δεν έχουν συγκεντρώσει αποδείξεις για δαπάνες απόκτησης αγαθών και λήψης υπηρεσιών. Σημειώστε «Χ» πάνω στη λέξη «ΝΑΙ» εάν ο ίδιος ή και η σύζυγός σας ή και το άλλο μέλος του συμφώνου συμβίωσης είστε υπάλληλος του υπουργείου Εξωτερικών, ή στρατιωτικός που υπηρετείτε στην αλλοδαπή ή υπηρετείτε στη Μόνιμη Ελληνική Αντιπροσωπεία της Ευρωπαϊκής Ενωσης. Ο ίδιος κωδικός αφορά και όσους διαμένουν σε οίκο ευγηρίας ή σε ψυχιατρικό κατάστημα ή είναι φυλακισμένοι.
7Επαγγελματίες αγρότες (κωδικοί 037-038). Ο κωδικός αυτός είναι προσυμπληρωμένος με βάση τα στοιχεία του υπουργείου Αγροτικής Ανάπτυξης. Οι κατ΄ επάγγελμα αγρότες δικαιούται το αφορολόγητο όριο των μισθωτών και συνταξιούχων το οποίο εξασφαλίζουν με δαπάνες που έγιναν με πλαστικό χρήμα.
8Φιλοξενούμενοι (κωδικοί 091-095). Γλιτώνουν από το τεκμήριο κατοικίας οι φορολογούμενοι που δηλώνουν ότι φιλοξενούνται από συγγενείς ή φίλους.
9Ατομα με αναπηρία από 67% και άνω (κωδικοί 001-002). Δικαιούνται μείωση φόρου 200 ευρώ.
10Αγρότες – επιχειρηματίες ασφαλισμένοι στον ΕΦΚΑ (ΟΓΑ) (κωδικοί 021-022). Κερδίζουν έκπτωση φόρου 1.900 – 2.100 ευρώ, η οποία υπολογίζεται επί του φόρου του αγροτικού εισοδήματος.
11Φορολογούμενοι με ανείσπρακτα ενοίκια (κωδικοί 125-126). Ενοίκια που δεν εισπράχθηκαν το 2018 απαλλάσσονται από τον φόρο εφόσον οι ιδιοκτήτες των ακινήτων έχουν ασκήσει αγωγή κατά του ενοικιαστή που δεν καταβάλλει εγκαίρως τα οφειλόμενα ενοίκια. Πριν από την υποβολή της δήλωσης, οι φορολογούμενοι θα πρέπει να επισκεφθούν την Εφορία τους για να καταθέσουν φωτοαντίγραφο διαταγών πληρωμής, δικαστικών αποφάσεων ή αγωγών έξωσης.
12Δαπάνες με πλαστικό χρήμα (κωδικοί 049-050). Συμπληρώνοντας τους συγκεκριμένους κωδικούς, μισθωτοί, συνταξιούχοι και αγρότες κερδίζουν την έκπτωση φόρου 1.900 – 2.100 ευρώ που οδηγεί σε έμμεσο αφορολόγητο όριο. Αρκεί να έχουν συμπληρώσει το απαραίτητο ποσό δαπανών ανάλογα με το εισόδημά τους.
13Ανάλωση κεφαλαίου (κωδικοί 787-788). Είναι η πιο διαδεδομένη μέθοδος κάλυψης τεκμηρίων. Εισοδήματα και έσοδα που αποκτήθηκαν τα έτη προ του 2018, δεν ξοδεύτηκαν έως τις 31/12/2017 και αναλώθηκαν εντός του 2018. Πρόκειται για τη μέθοδο κάλυψης τεκμηρίων μέσω «ανάλωσης κεφαλαίου παρελθόντων ετών». Με την «ανάλωση κεφαλαίου», οι φορολογούμενοι μπορούν να καλύψουν την όποια πρόσθετη διαφορά φορολογητέου εισοδήματος έχει προκύψει λόγω της εφαρμογής των τεκμηρίων, επικαλούμενοι εισοδήματα και έσοδα δηλωθέντα ακόμη και πριν από 10, 20 ή 30 χρόνια. Με τον τρόπο αυτό θα γλιτώσουν από έξτρα φόρο.
14Δάνεια, δωρεές, γονικές παροχές χρηματικών ποσών, ποσά από πώληση ή πλειστηριασμό ακινήτων, κοινωνικό μέρισμα, κέρδη από λαχεία (κωδικοί 781-782). Αποτελούν τα βασικότερα όπλα στη μάχη των τεκμηρίων αρκεί να υπάρχουν τα σχετικά παραστατικά και να ανταποκρίνονται στην πραγματικότητα, γιατί σε διαφορετική περίπτωση ο φορολογούμενος μπορεί να βρεθεί μπλεγμένος.
15Κενές κατοικίες. Εξαιρούνται από το τεκμήριο διαβίωσης οι κενές κατοικίες οι οποίες δηλώνονται στο έντυπο Ε2. Ωστόσο, για τις κατοικίες που παραμένουν κενές για διάστημα μεγαλύτερο των έξι μηνών, απαιτείται ο φορολογούμενος να έχει φωτοαντίγραφα λογαριασμών της ΔΕΗ ή οποιοδήποτε άλλο στοιχείο (π.χ. λογαριασμοί ύδρευσης, κοινοχρήστων) από το οποίο να αποδεικνύεται ότι το ακίνητο ήταν κενό για όλο το υπόψη διάστημα.
16Δωρεάν παραχώρηση κατοικίας. Απαλλάσσεται από τον φόρο το τεκμαρτό εισόδημα που αφορά δωρεάν παραχώρηση κατοικίας μέχρι 200 τ.μ. προκειμένου να χρησιμοποιηθεί ως κύρια κατοικία προς ανιόντες ή κατιόντες συγγενείς (παππούδες, παιδιά, εγγόνια και αντιστρόφως). Για παράδειγμα, δεν υπολογίζεται τεκμαρτό εισόδημα και απαλλάσσεται του φόρου η κατοικία 100 τ.μ. που παραχωρεί ο πατέρας στην κόρη του.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.