










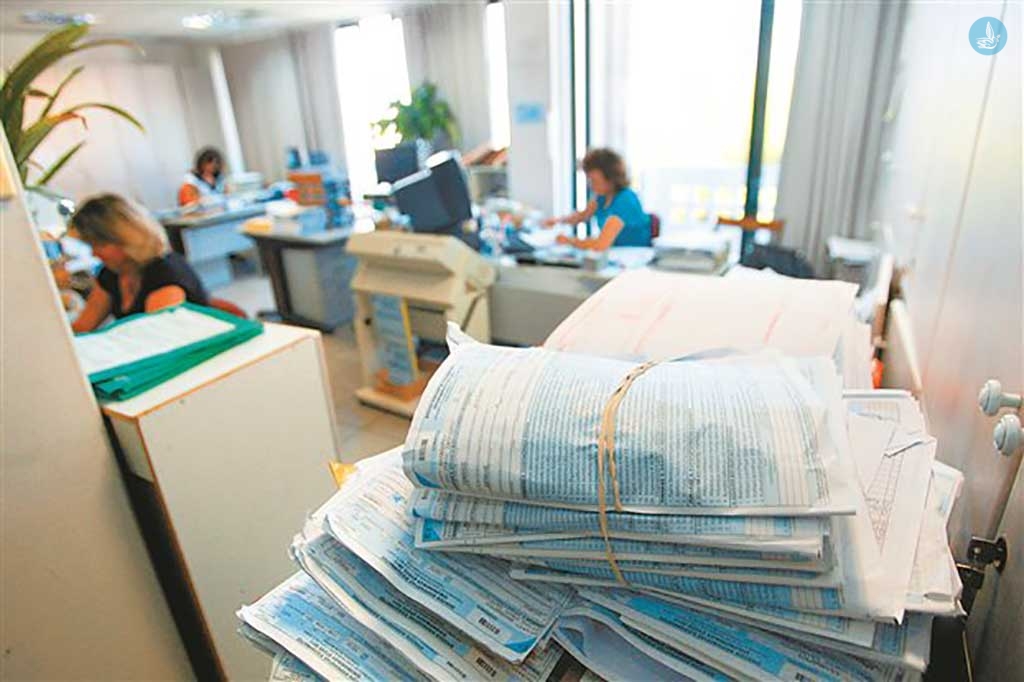
Στην τελική ευθεία μπαίνει το σχέδιο της Γενικής Γραμματείας Δημοσίων Εσόδων για ηλεκτρονικούς άμεσους συμψηφισμούς μεταξύ οφειλών και επιστροφών φόρων. Ειδικότερα, εντός του επόμενου διμήνου, όπως δήλωσε χθες η επικεφαλής της Διεύθυνσης Ηλεκτρονικής Διακυβέρνησης Σοφία Σεχπερίδου, μιλώντας στον AΝΤ1, οι φορολογούμενοι αρχικά θα έχουν τη δυνατότητα να βλέπουν στον προσωπικό τους λογαριασμό τα ποσά των επιστροφών φόρου που δικαιούνται, ενώ αμέσως μετά θα προχωρήσει και το σχέδιο ηλεκτρονικών συμψηφισμών.
Θα πρέπει να αναφερθεί ότι με το νέο σύστημα αναμένεται να διευκολυνθούν σημαντικά οι φορολογούμενοι, οι οποίοι ταλαιπωρούνται σήμερα σε ουρές στις ΔΟΥ προκειμένου να επιτύχουν συμψηφισμό, κυρίως των οφειλών από ΕΝΦΙΑ με επιστροφές φόρου εισοδήματος.
Αξίζει να σημειωθεί ότι με βάση την ισχύουσα νομοθεσία, συμψηφισμός απαιτήσεων κατά του Δημοσίου, έναντι βεβαιωμένων οφειλών προς αυτό, δύναται να αντιταχθεί σε κάθε περίπτωση, κατά την οποία ο οφειλέτης έχει βεβαία χρηματική απαίτηση κατά του Δημοσίου, εκκαθαρισμένη και αποδεικνυόμενη από τελεσίδικη δικαστική απόφαση ή από δημόσιο έγγραφο υπό τις εξής προϋποθέσεις:
1) Οι απαιτήσεις που προτείνονται σε συμψηφισμό πρέπει να είναι αμοιβαίες (μεταξύ δύο προσώπων), δηλαδή ο οφειλέτης της μιας απαίτησης να είναι δανειστής της άλλης και μάλιστα κατά τον ίδιο χρόνο και πιο συγκεκριμένα, οι οφειλές πρέπει να είναι βεβαιωμένες στο στενό Δημόσιο και οι απαιτήσεις του οφειλέτη να προέρχονται από το εν στενή έννοια Δημόσιο και όχι από τρίτα πρόσωπα (π.χ., ΝΠΔΔ, ΟΤΑ, ευρύτερο Δημόσιο Τομέα) και, τέλος, απαιτείται να έχει εκδοθεί, κατά τις κείμενες δημοσιολογιστικές διατάξεις, χρηματικό ένταλμα πληρωμής ή άλλος τίτλος πληρωμής.
2) Ο συμψηφισμός διενεργείται είτε αυτεπαγγέλτως από το αρμόδιο όργανο της Φορολογικής Διοίκησης στην οποία είναι βεβαιωμένες οι οφειλές (ληξιπρόθεσμες, μη ληξιπρόθεσμες, ευρισκόμενες σε αναστολή ή ρυθμισμένες), είτε μετά από δήλωση του οφειλέτη, ώστε να εξεταστεί από τον προϊστάμενο της ΔΟΥ η συνδρομή των προϋποθέσεων του συμψηφισμού.
3) Ποσά που προέρχονται από επιστροφές φόρων προστιθέμενης αξίας και εισοδήματος, για τα οποία έχει εκδοθεί και εκκαθαριστεί ατομικό φύλλο έκπτωσης, συμψηφίζονται υποχρεωτικά και με οφειλές προς τους Οργανισμούς Κοινωνικής Ασφάλισης και αποδίδονται υπέρ των οικείων ασφαλιστικών οργανισμών, σύμφωνα με τις διατάξεις της περίπτωσης 2, της Υποπαραγράφου ΙΑ.2, της Παραγράφου ΙΑ, του άρθρου πρώτου του ν. 4254/2014.
4) Η απόσβεση οφειλής που διενεργείται μέσω συμψηφισμού κατά τις διατάξεις του άρθρου 83 του ΚΕΔΕ και του άρθρου 48 του ΚΦΔ ή παρακράτησης επί αποδεικτικού ενημερότητας ή βεβαίωσης οφειλής του άρθρου 12 του ΚΦΔ, δηλαδή κάποια νέα οφειλή καλύπτουν δόση ή δόσεις τυχόν υφιστάμενης χορηγηθείσας ρύθμισης εφόσον δεν πιστώνονται διαφορετικά κατά τις κείμενες διατάξεις και εφόσον δεν έχει χαρακτηριστεί η εν λόγω απαίτηση του δικαιούχου ως ακατάσχετη (επί του συνόλου ή ποσοστού αυτής), κατά την κείμενη νομοθεσία.
5) Σε οποιοδήποτε στάδιο υφιστάμενης ρύθμισης προκύπτει εξόφληση (λόγω συμψηφισμού ή παρακράτησης μέσω αποδεικτικού ενημερότητας) του συνόλου του ρυθμισμένου ποσού, ο οφειλέτης δύναται να αιτηθεί στην αρμόδια υπηρεσία την αλλαγή του προγράμματος και να επωφεληθεί των απαλλαγών που προκύπτουν από την πρόωρη εξόφληση των οφειλών του, είτε αυτές αφορούν φόρο εισοδήματος, κεφαλαίου (ΕΝΦΙΑ) είτε ΦΠΑ.
enikonomia.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.