


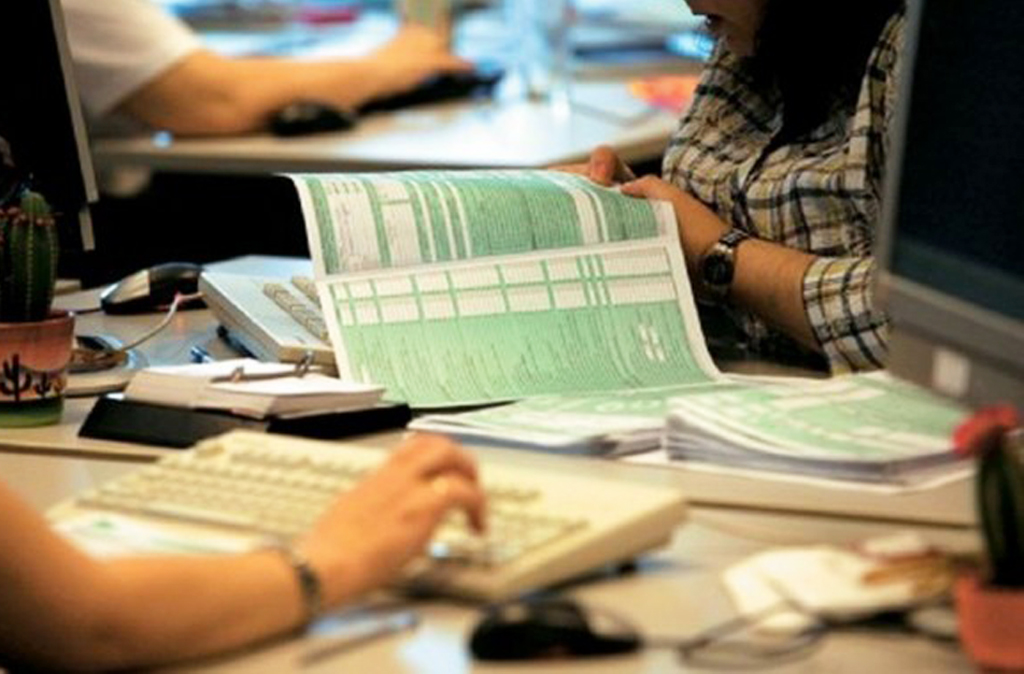
Ανεβαίνει ο «πυρετός» της υποβολής φορολογικών δηλώσεων καθώς σε λιγότερο από 20 ημέρες το υπουργείο Οικονομικών δηλώνει ότι θα κατεβάσει τα «ρολά του συστήματος TAXIS.
Έως σήμερα έχουν υποβληθεί 2,66 εκατ. δηλώσεις και τα εκκαθαριστικά που εκδίδονται αυτόματα προκαλούν σοκ σε 850.000 φορολογούμενους που θα πληρώσουν παραπάνω φόρους από τους ήδη παρακρατηθέντες) λόγω έκτακτης εισφοράς και των επιβαρύνσεων που φέρνουν τα τεκμήρια ή της αύξησης προκαταβολής φόρου στους επαγγελματίες.
Σύμφωνα με το ρεπορτάζ της εφημερίδας Το Βήμα, από την έως τώρα εκκαθάριση 480.000 φορολογούμενοι θα πάρουν επιστροφή φόρου αν δεν χρωστούν στην Εφορία από προηγούμενες χρονιές και αφού συμψηφιστεί τον Αύγουστο η οφειλή που θα προκύψει από τον ΕΝΦΙΑ.
Μηδενικές είναι οι δηλώσεις για 1,3 εκατ. φορολογούμενους.
Όπως αναφέρει η εφημερίδα, 3,5 εκατ. φορολογούμενοι δεν έχουν ακόμη υποβάλει τη δήλωσή τους, παρότι οι περισσότεροι την έχουν ήδη συμπληρώσει ηλεκτρονικά και περιμένουν να την υποβάλουν έως το τέλος Ιουνίου που εκπνέει η προθεσμία.
Αρμόδιες πηγές αναφέρουν ότι ίσως απαιτηθεί να δοθεί μικρή παράταση ώστε να μην προκύψουν πρόστιμα και προσαυξήσεις για χιλιάδες φορολογούμενους οι οποίοι για τους δικούς τους λόγους και κυρίως γιατί φοβούνται μήπως το κράτος τους ζητήσει νωρίτερα τα χρήματα δεν «πατούν» το κουμπί αποστολής της δήλωσης.
Επικεφαλής φοροτεχνικών γραφείων υποστηρίζουν ότι η καθυστέρηση στην υποβολή των δηλώσεων οφείλεται κυρίως στη λανθασμένη εντύπωση που έχουν οι πολίτες ότι εάν υποβάλουν νωρίτερα από την καταληκτική ημερομηνία θα χρειαστεί να πληρώσουν άμεσα την πρώτη από τις 3 διμηνιαίες δόσεις.
Αυτό είναι λάθος καθώς, όποτε και να υποβληθεί η φορολογική δήλωση εντός της προθεσμίας που έχει καθορίσει το υπουργείο Οικονομικών, η πρώτη δόση θα πρέπει να καταβληθεί έως τα τέλη Ιουλίου και οι επόμενες δύο στα τέλη Σεπτεμβρίου και Νοεμβρίου.
Κατά συνέπεια, όσοι καθυστερούν την υποβολή της δήλωσης δεν κερδίζουν κάτι. Το αντίθετο, κινδυνεύουν να μην προλάβουν τις προθεσμίες και να πληρώσουν πρόστιμα και προσαυξήσεις.
Τα σημεία SOS
Η εφημερίδα επισημαίνει ότι οι φορολογούμενοι πρέπει να προσέξουν τις «παγίδες» της δήλωσης που κρύβουν περισσότερους φόρους.
1. Οι τόκοι καταθέσεων – Αυτό που θα πρέπει να γνωρίζουν οι συνδικαιούχοι είναι ότι δεν πρέπει να αναγράψουν και οι δύο το σύνολο των τόκων αλλά αυτά που τους αναλογούν.
Και εδώ όμως παρέχεται η δυνατότητα ένας από τους δύο να δηλώσει το σύνολο των τόκων και ο άλλος να μη δηλώσει ούτε ένα ευρώ αν ο πρώτος είναι ο βασικός – κύριος του τραπεζικού λογαριασμού.
Στην περίπτωση των τόκων θα πρέπει να δοθεί μεγάλη προσοχή γιατί ναι μεν δεν φορολογούνται με την κλίμακα φορολογίας εισοδήματος, καθώς φορολογούνται αυτοτελώς, αλλά συναθροίζονται με τα υπόλοιπα εισοδήματα και θα επιβαρυνθούν με εισφορά αλληλεγγύης.
2. Τα τεκμήρια κτήσης περιουσιακών στοιχείων – Ένα άλλο σημείο όπου θα πρέπει να είναι ιδιαίτερα προσεκτικοί οι φορολογούμενοι κατά τη συμπλήρωση της φορολογικής δήλωσης είναι τα τεκμήρια κτήσης ή χρήσης περιουσιακών στοιχείων.
Αυτό διότι μπορεί κάποιος να δηλώσει π.χ. πραγματικά εισοδήματα 10.000 ευρώ και ταυτόχρονα το εισόδημα που προκύπτει με βάση τα τεκμήρια – δηλαδή, το εάν είναι ανύπαντρος ή παντρεμένος, εάν διαθέτει αυτοκίνητο (παλαιό ή καινούργιο), εάν έχει κατοικία, εάν πληρώνει ενοίκιο, εάν στέλνει το παιδί στο φροντιστήριο κ.τ.λ. – να υπερβαίνει τις 10.000 ευρώ και να φορολογηθεί επί πλασματικού εισοδήματος.
Τι μπορεί να κάνει ο φορολογούμενος σε αυτή την περίπτωση; Κατ’ αρχάς θα πρέπει να γνωρίζει το τεκμαρτό εισόδημα που θα του προκύψει με βάση την οικογενειακή κατάσταση και τα περιουσιακά στοιχεία του.
Εφόσον γνωρίζει π.χ. ότι το τεκμαρτό εισόδημα ξεπερνά το πραγματικό κατά 5.000 ευρώ, θα πρέπει να συμπληρώσει στους αντίστοιχους κωδικούς περί ανάλωσης κεφαλαίου παλαιότερων ετών (κωδικοί 787-788) αυτό το ποσό.
Όχι υψηλότερο, γιατί μπορεί να χρειαστεί και τα υπόλοιπα χρόνια να επικαλεστεί ανάλωση κεφαλαίου για να γλιτώσει τα τεκμήρια.
3. Οι δαπάνες που δεν αναγνωρίζονται – Πολλά παράπονα εκφράζουν οι φορολογούμενοι στους λογιστές ότι, ενώ αναγράφουν στη φορολογική δήλωσή τους ιατρικές δαπάνες, κατά την εκκαθάριση δεν βλέπουν καμία έκπτωση φόρου.
Αυτό συμβαίνει διότι για να προκύψει έκπτωση από τον φόρο του 10% των δαπανών ιατρικής και νοσοκομειακής περίθαλψης θα πρέπει το σύνολο των δαπανών αυτών που θα δηλωθούν στους κωδικούς 051 και 052 να υπερβαίνει το 5% του φορολογητέου εισοδήματος.
Το ποσό της μείωσης, ανεξαρτήτως του ποσού της δαπάνης, δεν μπορεί να υπερβαίνει τις 3.000 ευρώ για κάθε φορολογούμενο.
Για παράδειγμα, αν φορολογούμενος έχει ετήσιο φορολογητέο εισόδημα 20.000 ευρώ και έχει δηλώσει στην Εφορία ιατρικές δαπάνες 700 ευρώ, δεν θα διαπιστώσει καμία έκπτωση φόρου γιατί τα 700 ευρώ αντιστοιχούν στο 3,5% του εν λόγω εισοδήματος και όχι στο 5% που ορίζει ο νόμος.
Για το εισόδημα των 20.000 ευρώ θα έπρεπε ο φορολογούμενος να εμφανίσει δαπάνες τουλάχιστον 1.000 ευρώ για να έχει έκπτωση φόρου 100 ευρώ (1.000 Χ10%).
4. Τα ανείσπρακτα ενοίκια – Σε «παγίδα» φόρου για χιλιάδες ιδιοκτήτες ακινήτων εξελίσσονται τα ανείσπρακτα ενοίκια.
Με βάση τα ισχύοντα, αν κάποιος δεν κινηθεί νομικά κατά του μισθωτή έως τη λήξη της προθεσμίας υποβολής των φορολογικών δηλώσεων, θα φορολογηθεί για εισοδήματα που δεν έχει εισπράξει με συντελεστή 11% εάν το εισόδημα από ενοίκια είναι έως 12.000 ευρώ και με 33% για εισοδήματα άνω των 12.001 ευρώ.
Για παράδειγμα, αν κάποιος εμφανίσει στη φορολογική δήλωσή του 6.000 ευρώ ανείσπρακτα ενοίκια για το 2015, θα πληρώσει φόρο 660 ευρώ εάν δεν ακολουθήσει την προβλεπόμενη διαδικασία.
Τι πρέπει να κάνουν οι ιδιοκτήτες για να γλυτώσουν την πρόσθετη φορολογία: να κινηθούν νομικά κατά του ενοικιαστή (αγωγή ή διαταγή πληρωμής) πριν από την υποβολή της φορολογικής δήλωσης, να υποβάλουν τα σχετικά έγγραφα στην Εφορία, να δηλώσουν τα ανείσπρακτα ενοίκια στη φορολογική δήλωση (Πίνακας 4 Δ2, κωδικοί 125-126) και στο Ε2 στις στήλες 16-17.
πηγή: Real.gr





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.