














Αθήνα, 5
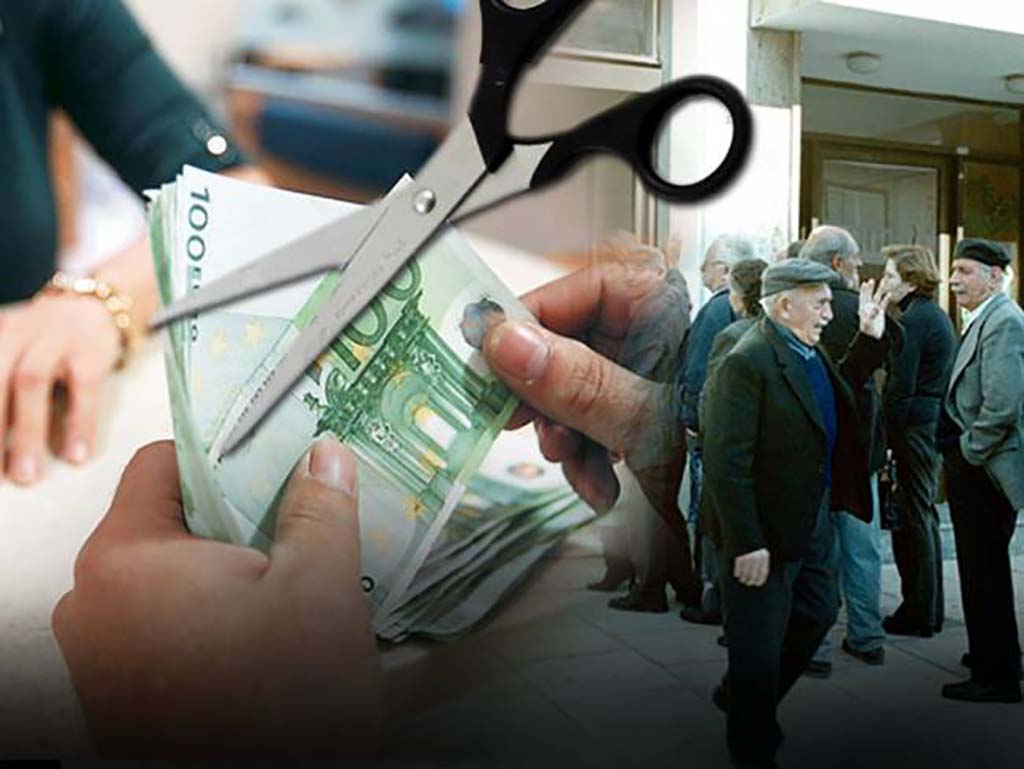
Στο 20% διαμορφώνεται το συνολικό ποσοστό των ασφαλιστικών εισφορών για εργοδότες και εργαζόμενους στο νέο Εθνικό Φορέα Κοινωνικής Ασφάλισης.
Οπως ορίζεται στην κυβερνητική πρόταση που έχει τη μορφή νομοσχεδίου, παρ΄ότι δεν είναι το τελικό, οι Εισφορές Μισθωτών και Εργοδοτών διαμορφώνονται ως εξής:
1. Από τη δημοσίευση του νόμου, το συνολικό ποσοστό εισφοράς κλάδου σύνταξης στον ΕΦΚΑ ασφαλισμένου μισθωτού και εργοδότη ορίζεται σε 20% επί των πάσης φύσεως αποδοχών των εργαζομένων, με εξαίρεση τις κοινωνικού χαρακτήρα έκτακτες παροχές λόγω γάμου, γεννήσεως τέκνων, θανάτου και βαριάς αναπηρίας και κατανέμεται κατά 6,67% σε βάρος των ασφαλισμένων και κατά 13,33% σε βάρος των εργοδοτών, συμπεριλαμβανομένου από 1.1.2017 και του Δημοσίου και των νομικών προσώπων δημοσίου δικαίου, με την επιφύλαξη των διατάξεων των παραγράφων 4 και 5.
2. α. Το ανώτατο όριο ασφαλιστέων αποδοχών για τον υπολογισμό της μηνιαίας ασφαλιστικής εισφοράς των μισθωτών και των εργοδοτών, συνίσταται στο δεκαπλάσιο του ποσού που αντιστοιχεί στον εκάστοτε προβλεπόμενο κατώτατο βασικό μισθό άγαμου μισθωτού άνω των 25 ετών.
β. Το ανώτατο όριο του εδαφίου α εφαρμόζεται και επί πολλαπλής μισθωτής απασχόλησης ή έμμισθης εντολής όσον αφορά στην εισφορά ασφαλισμένου.
3. Καταβάλλουν ασφαλιστική εισφορά εργοδότη – εργαζόμενου για τον κλάδο σύνταξης, ως μισθωτοί και οι ακόλουθες, ιδίως, κατηγορίες ασφαλισμένων, διατηρούμενης σε ισχύ του τεκμηρίου της ρύθμισης του άρθρου 2 παρ. 1 του ΑΝ 1846/51:
α) Οι ασφαλισμένοι που έως την έναρξη ισχύος του παρόντος υπάγονταν στην ασφάλιση του Τομέα Ασφάλισης Ναυτικών Πρακτόρων και Υπαλλήλων του ΟΑΕΕ, καθώς και οι αναβάτες και προπονητές που έως ισχύος του παρόντος υπάγονταν στην ασφάλιση του ΟΑΕΕ κατ’ εφαρμογή των διατάξεων του άρθρου 9 του ν.3655/2008, ανεξαρτήτως του χρόνου υπαγωγής στην κοινωνική ασφάλιση.
β) Οι ασφαλισμένοι που έως την έναρξη ισχύος του παρόντος υπάγονταν στην ασφάλιση του ΕΤΑΑ και παρέχουν εξαρτημένη εργασία, ανεξαρτήτως του χρόνου υπαγωγής στην κοινωνική ασφάλιση.
γ) Οι δικηγόροι με έμμισθη εντολή, και άλλα πρόσωπα ασφαλιστέα λόγω ιδιότητας, για το εισόδημα που προέρχεται από τη διαρκή σχέση παροχής υπηρεσιών, ανεξαρτήτως του χρόνου υπαγωγής στην κοινωνική ασφάλιση. Ως προς το εισόδημα από άσκηση ελεύθερου επαγγέλματος, για το οποίο εκδίδονται δελτία παροχής υπηρεσιών, τιμολόγια ή αποδείξεις επαγγελματικής δαπάνης εφαρμόζονται οι διατάξεις του άρθρου 53, με την εξαίρεση της υποχρέωσης υπαγωγής στην κατώτατη ασφαλιστική κλάση χαμηλότερου εισοδήματος.
Ειδικά για τους ασφαλισμένους της ανωτέρω περ. α, το ύψος της ασφαλιστικής εισφοράς για τον ασφαλισμένο καθορίζεται από 1.7.2016 σε 17%, από 1.1.2017 σε 15%, από 1/1/2018 σε 10% και από 1/1/2019 και μετά σε 6,67%. Το ύψος της ασφαλιστικής εισφοράς για τον εργοδότη καθορίζεται από 1.7.2016 σε 3%, από 1/1/2017 σε 5%, από 1/1/2018 σε 10% και από 1/1/2009 και μετά σε 13,33%.
ε) Υπόχρεος για την καταβολή της εργοδοτικής εισφοράς είναι οποιοδήποτε πρόσωπο, φυσικό ή νομικό, για λογαριασμό του οποίου οι ασφαλισμένοι του παρόντος άρθρου παρέχουν τις υπηρεσίες τους έναντι περιοδικής παροχής. Κατά τα λοιπά εφαρμόζονται και στις κατηγορίες αυτές οι πάσης φύσεως διατάξεις περί εισφορών του ΙΚΑ-ΕΤΑΜ.
6. Τυχόν υψηλότερα ή χαμηλότερα των οριζομένων στην παράγραφο 1 ποσοστά ασφαλιστικών εισφορών Κλάδου Σύνταξης ασφαλισμένου και εργοδότη που προβλέπονταν έως την έναρξη ισχύος του παρόντος αναπροσαρμόζονται ετησίως ισόποσα και σταδιακά από 1.1.2017 και εφεξής, ούτως ώστε από 1.1.2020 να διαμορφωθούν στο αντίστοιχο ποσοστό που ορίζεται στην ανωτέρω παράγραφο.
7. Δεν αναπροσαρμόζονται, και παραμένουν στο ύψος που προβλεπόταν κατά την έναρξη ισχύος του παρόντος, οι ασφαλιστικές εισφορές των εργαζομένων, που εμπίπτουν στις κατηγορίες που εξαιρέθηκαν από την αύξηση των ορίων ηλικίας της υποπαρ. Ε3 της παραγράφου Ε του άρθρου 2 του ν. 4336/2015, σύμφωνα με την υπ’ αριθμό Φ11321/οικ.47523/1570 απόφασης του Υπουργού Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης (ΦΕΚ Β’ 2311/26-10-2015), καθώς και των εργαζομένων που υπάγονται στις διατάξεις των άρθρων 20 και 21 του ν. 3863/2010 (Α115), όπως ισχύει. Στο ίδιο ύψος παραμένουν και οι αντίστοιχες εργοδοτικές εισφορές.
8. Οι εισφορές δηλώνονται από τον εργοδότη στην Αναλυτική Περιοδική Δήλωση του ΙΚΑ-ΕΤΑΜ σύμφωνα με την ισχύουσα κατά τη δημοσίευση του παρόντος νομοθεσία του τελευταίου.
9. α) Με απόφαση του Υπουργού Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης, καθορίζονται οι απαιτούμενες διαδικασίες για τον επαναπροσδιορισμό των ποσοστών, οι προσαρμογές στα πληροφοριακά συστήματα, η αναπροσαρμογή των ποσοστών των κατά την παρ. 5 εξαιρούμενων κατηγοριών ασφαλισμένων, και κάθε άλλη αναγκαία λεπτομέρεια για την εφαρμογή του άρθρου αυτού.
β) Με όμοια απόφαση, μετά από γνώμη του ΔΣ του ΝΑΤ, προσδιορίζεται η βάση υπολογισμού των καταβαλλόμενων εισφορών των ασφαλισμένων σε αυτό και άλλο ειδικότερο ζήτημα αφορά εισφορές.
Εισφορές αυτοπασχολουμένων και
ελεύθερων επαγγελματιών
1. Από 1.1.2017 οι ελεύθεροι επαγγελματίες, οι οποίοι σύμφωνα με τις γενικές ή ειδικές ή καταστατικές διατάξεις, όπως ίσχυαν ως την έναρξη ισχύος του παρόντος νόμου, υπάγονταν στην ασφάλιση του Ο.Α.Ε.Ε και του Ε.Τ.Α.Α. αντίστοιχα, καταβάλλουν, ανεξαρτήτως του χρόνου υπαγωγής στην κοινωνική ασφάλιση, μηνιαία ασφαλιστική εισφορά για τον κλάδο σύνταξης, ύψους 20% επί του μηνιαίου εισοδήματός τους, όπως αυτό καθορίζεται είτε με βάση το καθαρό φορολογητέο αποτέλεσμα, από την ασκούμενη δραστηριότητά τους κατά το προηγούμενο φορολογικό έτος, είτε με βάση την καθαρή αξία των παρεχόμενων μηνιαίως ή σε άλλη τακτική χρονική βάση, υπηρεσιών του τρέχοντος έτουςγια το οποίο εκδίδονται δελτία παροχής υπηρεσιών, τιμολόγια ή αποδείξεις επαγγελματικής δαπάνης. Με απόφαση του Υπουργού Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης εξειδικεύονται τα ειδικότερα θέματα όσον αφορά στους κανόνες προσδιορισμού της βάσης υπολογισμού εισφορών ανά επαγγελματική δραστηριότητα.
2. Σε καμία περίπτωση η μηνιαία ασφαλιστική εισφορά που υποχρεούνται να καταβάλλουν οι ασφαλισμένοι της παρ. 1 δεν δύναται να υπολείπεται του ποσού που αντιστοιχεί σε ποσοστό 20% επί του εκάστοτε προβλεπόμενου κατώτατου βασικού μισθού άγαμου μισθωτού άνω των 25 ετών. Ως προς το ανώτατο όριο ασφαλιστέου μηνιαίου εισοδήματος εφαρμόζεται η διάταξη της παρ. 2 του άρθρου 52.
3. Τα ανωτέρω εφαρμόζονται και για τους υγειονομικούς που αμείβονται κατά πράξη και περίπτωση, καθώς και για τους δικηγόρους που βρίσκονται σε αναστολή άσκησης επαγγελματικής δραστηριότητας σύμφωνα με τα προβλεπόμενα από τον Κώδικα Δικηγόρων, όπως και για τους μηχανικούς που βρίσκονται σε αναστολή άσκησης επαγγελματικής δραστηριότητας. Οι δικηγόροι και οι μηχανικοί αυτοί καταβάλλουν την εισφορά του πρώτου εδαφίου της παραγράφου 2.
4. Από 1.1.2017 οι ασφαλισμένοι για τους οποίους, βάσει των γενικών ή ειδικών ή καταστατικών διατάξεων που ίσχυαν έως την έναρξη ισχύος του παρόντος νόμου, προέκυπτε υποχρέωση υπαγωγής στον Τομέα Ασφάλισης Ναυτικών Πρακτόρων και Υπαλλήλων του ΟΑΕΕ και ασκούν ελεύθερο επάγγελμα, καταβάλλουν, ανεξαρτήτως του χρόνου υπαγωγής στην κοινωνική ασφάλιση, τις προβλεπόμενες στις παραγράφους 1 και 2 ασφαλιστικές εισφορές.
5. Τυχόν υψηλότερα ή χαμηλότερα των οριζομένων στην παράγραφο 1 ποσοστά ασφαλιστικών εισφορών Κλάδου Σύνταξης ασφαλισμένου και εργοδότη που προβλέπονταν έως την έναρξη ισχύος του παρόντος αναπροσαρμόζονται ισόποσα και σταδιακά από 1.7.2016, και ετησίως από 1.1.2017 και εφεξής, ούτως ώστε από 1.1.2020 να διαμορφωθούν στο αντίστοιχο ύψος που ορίζεται στην ανωτέρω παράγραφο.
6. α. Για τους ασφαλισμένους που προέρχονται από τον Τομέα Ασφάλισης Νομικών, οι διατάξεις που προβλέπουν το συνυπολογισμό ποσών που καταβάλλονται επί αμοιβών και επί αναλογικών δικαιωμάτων εξακολουθούν να ισχύουν και μετά την 1.1.2017. Ειδικά για τους δικηγόρους, από 1-7-2016 τα ένσημα υπέρ της κοινωνικής ασφάλισης καταργούνται. Υπέρ του ΕΦΚΑ καταβάλλεται προείσπραξη επί του 20% της ελάχιστης αμοιβής ανά δικηγορική πράξη ή παράσταση. Ο οικείος δικηγορικός Σύλλογος αποστέλλει στον ΕΦΚΑ τη σχετική συγκεντρωτική κατάσταση ανά δικηγόρο. Για τους δικηγόρους που απασχολούνται με έμμισθη εντολή, τα ποσά που έχουν καταβληθεί μέσω ενσήμων ή της ανωτέρω διαδικασίας που τα αντικαθιστά, αφαιρούνται από την εισφορά του ασφαλισμένου.
β. Σε περίπτωση που τα ποσά που καταβάλλονται βάσει των ανωτέρω ρυθμίσεων υπολείπονται της εισφοράς, ο ασφαλισμένος καταβάλλει την προκύπτουσα διαφορά σε χρήμα, σύμφωνα με τα προβλεπόμενα από τις διατάξεις της παρ. 1 του άρθρου 5 του ν.2042/1992.
γ. Σε περίπτωση που τα ποσά που καταβλήθηκαν υπερβαίνουν την προβλεπόμενη μηνιαία εισφορά, δεν επιστρέφονται, αλλά συμψηφίζονται με την ετήσια ασφαλιστική οφειλή.
7. Διατάξεις νόμου που προβλέπουν την καταβολή μειωμένων ασφαλιστικών εισφορών για τους ασφαλισμένους προερχόμενους από το ΕΤΑΑ, κατά την πρώτη πενταετία υπαγωγής στην ασφάλιση, καταργούνται από 1.1.2017.
8. Από 1.7.2016 ο ΕΦΚΑ συνεισπράττει με τις ασφαλιστικές εισφορές και την προβλεπόμενη από τις διατάξεις του άρθρου 44 παρ. 2 του ν.3986/2011 εισφορά, όπως αντικαταστάθηκε με το άρθρο 50 του ν. 4144/2013, υπέρ του Ειδικού Λογαριασμού Ανεργίας υπέρ των Αυτοτελώς και Ανεξάρτητα Απασχολούμενων – Κλάδος ασφαλισμένων ΟΑΕΕ και ΕΤΑΠ – ΜΜΕ καθώς και υπέρ των Αυτοτελώς και Ανεξάρτητα Απασχολούμενων – Κλάδος ασφαλισμένων ΕΤΑΑ, την οποία και αποδίδει στον ΟΑΕΔ.
9. Ο ΕΦΚΑ παρέχει από 1.7.2016 και εφεξής τις υπηρεσίες που αφορούν στην εγγυοδοσία και πιστοδοσία για τους ασφαλισμένους που προέρχονται από τον Τομέα Σύνταξης Μηχανικών και Εργοληπτών Δημοσίων Έργων (ΤΣΜΕΔΕ) του ΕΤΑΑ, σύμφωνα με τα προβλεπόμενα από τις μέχρι σήμερα ισχύουσες διατάξεις, αναλογικά εφαρμοζόμενες. Έσοδα που προκύπτουν από την παροχή των ανωτέρω υπηρεσιών αποτελούν πόρους του ΕΦΚΑ.
10. Το ύψος της ασφαλιστικής εισφοράς καθώς και οι ασφαλιστικές κατηγορίες ή κλάσεις ή αποδοχές, βάσει των οποίων υπολογίζεται η μηνιαία εισφορά των ασφαλισμένων για τους οποίους, βάσει των γενικών ή ειδικών ή καταστατικών διατάξεων που ίσχυαν έως την έναρξη ισχύος του παρόντος, προέκυπτε υποχρέωση υπαγωγής στον ΟΑΕΕ, συμπεριλαμβανομένων και των ασφαλισμένων που υπάγονταν έως την έναρξη ισχύος του παρόντος στον Τομέα Ασφάλισης Ναυτικών και Τουριστικών Πρακτόρων, όπως έχουν διαμορφωθεί μέχρι 31.12.2015 παραμένουν αμετάβλητες μέχρι 31.12.2016.
11. Η σταθερή μηνιαία εισφορά, το ύψος της ασφαλιστικής εισφοράς καθώς και οι ασφαλιστικές κατηγορίες ή αποδοχές, βάσει των οποίων υπολογίζεται η μηνιαία εισφορά των ασφαλισμένων για τους οποίους, βάσει των γενικών ή ειδικών ή καταστατικών διατάξεων όπως ίσχυαν έως την έναρξη ισχύος του παρόντος, προέκυπτε υποχρέωση υπαγωγής στους Τομείς του κλάδου κύριας ασφάλισης του ΕΤΑΑ (Τομέας Σύνταξης Μηχανικών και Εργοληπτών Δημοσίων Έργων, Τομέας Σύνταξης και Ασφάλισης Υγειονομικών, Τομέας Ασφάλισης Νομικών), όπως έχουν διαμορφωθεί μέχρι 31/12/2015 παραμένουν αμετάβλητες μέχρι 31/12/2016.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.