













Ενώπιον του Διοικητικού Εφετείου Πειραιώς θα εξεταστεί έφεση της «Ισραηλιτική Κοινότητα Ρόδου», κατά της υπ’ αρίθμ. 23/2014 αποφάσεως του Διοικητικού Πρωτοδικείου Ρόδου (Τμήμα 2ο Μονομελές) και του Ελληνικού Δημοσίου, όπως εκπροσωπείται νομίμως από τον Προϊστάμενο της ΔΟΥ Ρόδου, με την οποία ζητείται η ίση φορολογική της μεταχείριση με την Ορθόδοξη Εκκλησία στην Ελλάδα.
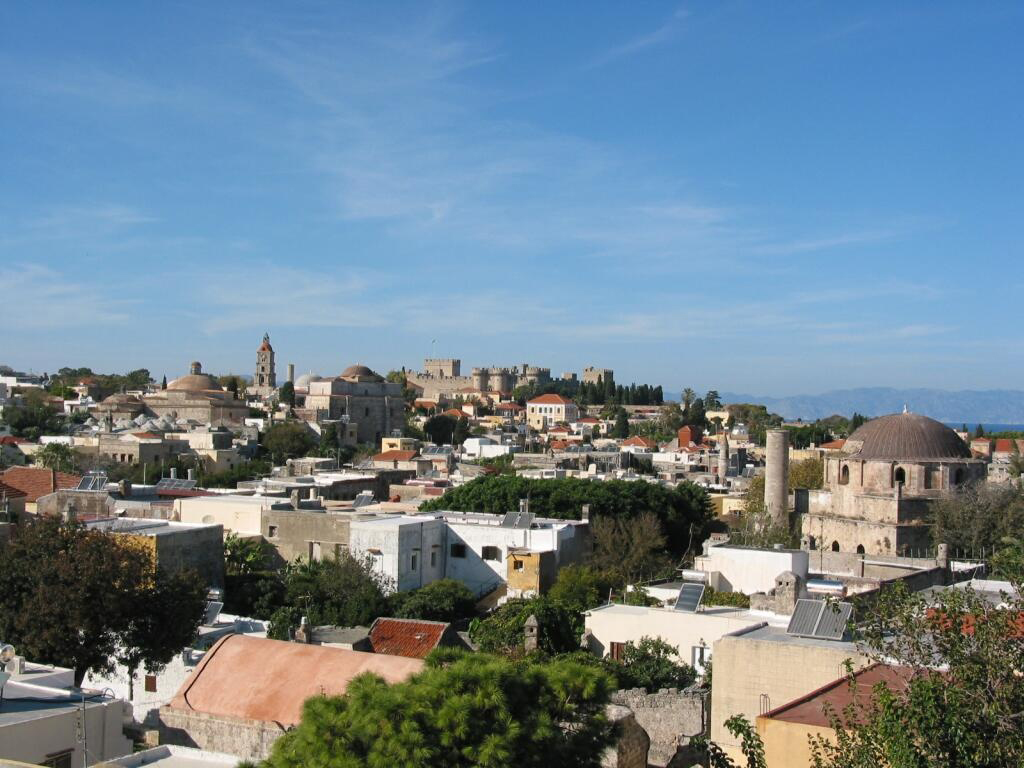
Η «Ισραηλιτική Κοινότητα Ρόδου» αιτήθηκε ουσιαστικά να εξασφαλίσει μηδενική φορολόγηση κυρίως στα ακίνητά της, έχοντας μάλιστα ως επιχείρημα, μεταξύ άλλων και το γεγονός ότι μισθώνει σε εξαιρετικά χαμηλές τιμές κατοικίες και καταστήματα στη Μεσαιωνική Πόλη, χωρίς να εισπράττει τα μισθώματα.
Η «Ισραηλιτική Κοινότητα Ρόδου» υπέβαλε συγκεκριμένα ενώπιον του Προϊσταμένου Δ.Ο.Υ. Ρόδου την από 13-3-2008 επιφύλαξή της, αιτούμενη συγχρόνως την υπαγωγή της στο άρθρο 109 παρ.2 εδάφιο β΄του Ν.2238/1994, όπως ισχύει και τροποποιήθηκε από το άρθρο 6 του Ν.3296/2004, και την απαλλαγή της από το φόρο προκειμένου για τα εισοδήματα του οικονομικού έτους 2008 από την εκμίσθωση γαιών και οικοδομών, δεδομένου ότι συνιστά νομικό πρόσωπο μη κερδοσκοπικού χαρακτήρα με κοινωφελείς σκοπούς.
Επί της παραπάνω επιφυλάξεως, της κοινοποιήθηκε την 14-10-2008 πράξη της Δ.Ο.Υ. Ρόδου, η οποία απέρριπτε επί της ουσίας την ως άνω αίτηση με την αιτιολογία ότι:
«Η Ισραηλιτική Κοινότητα Ρόδου, σαν νομικό πρόσωπο,… δεν μπορεί να θεωρηθεί ότι αποδεδειγμένα επιδιώκει κοινωφελείς σκοπούς (όπως η έννοια του κοινωφελούς δόθηκε από τη νομολογία μέχρι σήμερα) εφόσον κατά το καταστατικό του, αναπτύσσει δραστηριότητα από την οποία ωφελούνται τα μέλη του και όχι το κοινό.».
Κατά της ως άνω απαντήσεως της Δ.Ο.Υ. Ρόδου άσκησε προσφυγή ενώπιον του Διοικητικού Πρωτοδικείου Ρόδου η οποία απερρίφθη με την αιτιολογία της μη απόδειξης της φιλανθρωπικής δράσης της Ισραηλιτικής Κοινότητας Ρόδου, της μη παραβίασης της αρχής της αναλογικής φορολογικής ισότητας και της επισήμανσης της ευρείας διακριτικής ευχέρειας που απολαμβάνει ο νομοθέτης όσον αφορά τον καθορισμό του συστήματος φορολογίας εισοδήματος.
Στην έφεση, που χειρίζονται ο κ. Παναγιώτης Λαζαράτος ομότιμος καθηγητής της Νομικής Σχολής του Πανεπιστημίου Αθηνών και ο δικηγόρος Ρόδου κ. Γ. Καραμιχάλης, εκθέτουν ότι η απόφαση του Μονομελούς Πρωτοδικείου Ρόδου υπήρξε εσφαλμένη.
Πιο συγκεκριμένα τονίζουν ότι στην έννοια του κοινωφελούς σκοπού, που προβλέπει ο νόμος για την απαλλαγή από τη φορολογία, υπάγονται ημεδαπά νομικά πρόσωπα μη κερδοσκοπικού χαρακτήρα εφ’ όσον, μεταξύ άλλων, επιδιώκουν αποδεδειγμένα θρησκευτικούς σκοπούς.
Επικαλούνται μάλιστα νομολογία του ΣτΕ από την οποία προκύπτει ότι αρκεί ο θρησκευτικός σκοπός για τη φορολογική απαλλαγή, ενώ ο σκοπός αυτός δεν απαιτείται να είναι εν ταυτώ και επωφελής στο ευρύ κοινό.
Ειδικότερα, η Ισραηλιτική Κοινότητα Ρόδου, όπως τονίζεται στην έφεση, είναι νομικό πρόσωπο δημοσίου δικαίου, το οποίο ιδρύθηκε και λειτουργεί βάσει του Ν.2456/1920, όπου στα άρθρα 4, 5, 6, 8 ρητά αναφέρεται ότι έχει φιλανθρωπικό, θρησκευτικό και εκπαιδευτικό προορισμό.
Αναλογικώς εκ του άρθρου 1 του Κανονισμού της Ισραηλιτικής Κοινότητας Αθηνών, ο οποίος κυρώθηκε δια του Π.Δ. 234/1989, η Ισραηλιτική Κοινότητα Ρόδου έχει επίσης ως σκοπό «την υποστήριξη κάθε ωφέλιμης πρωτοβουλίας που εξυπηρετεί εθνικές ανάγκες, την εξύψωση του ηθικού, πνευματικού και κοινωνικού επιπέδου των μελών της, την αδελφοποίηση τους και εν γένει την προαγωγή των εβραϊκών γραμμάτων».
Σύμφωνα με το άρθρο 3 του Ν.2456/1920 μέλη της Ισραηλιτικής Κοινότητας θεωρούνται αυτοδικαίως πάντες οι Ισραηλίτες στο θρήσκευμα.
Επιπλέον ορίζεται ότι εκάστη Ισραηλιτική Κοινότητα διοικείται από Κοινοτικό Συμβούλιο το οποίο διορίζει ειδικές επιτροπές για τη διεύθυνση των Συναγωγών και κάθε Κοινότητας προΐσταται θρησκευτικώς ένας Αρχιρραββίνος.
Επισημαίνουν παραπέρα ότι ακόμη κι αν ήθελε θεωρηθεί μη επαρκής ο θρησκευτικός σκοπός της Ισραηλιτικής Κοινότητας Ρόδου, η εκκαλουμένη απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου έσφαλε στο μέτρο που έκρινε ότι δεν απεδείχθη ο φιλανθρωπικός σκοπός του Ν.Π.Δ.Δ., με την εξής αιτιολογία:
α) ότι η διατύπωση του φιλανθρωπικού σκοπού στο καταστατικό είναι γενική και αόριστη,
β) ότι δεν αποδεικνύεται συγκεκριμένη δραστηριότητα από την οποία να επωφελείται το ευρύ κοινό,
γ) ότι οι ευχαριστήριες επιστολές δεν αφορούν το σχετικό οικονομικό έτος, ενώ απευθύνονται σε μέλη της Κοινότητας και όχι στο ΝΠΔΔ, και
δ) ότι η φιλανθρωπική δράση δεν εμφανίζει συστηματικότητα και συχνότητα.
Η ως άνω κρίση της εκκαλουμένης είναι εσφαλμένη διότι:
Επισημαίνουν ότι η λεπτομερής περιγραφή του σκοπού ενός ΝΠΔΔ και η αναλυτική παρουσίαση των μέσων εκπλήρωσης αυτού δεν συνιστά υποχρέωση απορρέουσα από το γράμμα ή το πνεύμα του νόμου, όπως εσφαλμένα διαλαμβάνει η εκκαλουμένη.
Προσθέτουν επιπλέον ότι το σχετικό νομικό πλαίσιο πουθενά δεν επιβάλλει συγκεκριμένο αριθμό έργων, με εμφανώς μετρήσιμο αποτέλεσμα σε κάθε ένα οικονομικό έτος ώστε να τυγχάνει το ΝΠΔΔ της ειδικής αυτής φορολογικής μεταχείρισης.
Υπεραμύνονται παραπέρα, με την προσκόμιση συγκεκριμένων στοιχείων της φιλανθρωπικής δραστηριότητας της Ισραηλίτικης Κοινότητας.
Στην ίδια έφεση επισημαίνουν ότι το άρθρο 12 παρ.4 ν.3842/2010, που αντικατέστησε το άρθρο 109 ν.2238/1994 προβλέπει τα εξής: «…, τα εισοδήματα που αποκτούν από την εκμίσθωση οικοδομών και γαιών οι Ιεροί Ναοί, οι Ιερές Μητροπόλεις, οι Ιερές Μονές, οι Ιερές Μονές του Αγίου Όρους, η Ιερά Μονή Πάτμου, η Ιερά Μονή Σινά, η Αποστολική Διακονία, ο Πανάγιος Τάφος, το Οικουμενικό Πατριαρχείο Κωνσταντινουπόλεως, τα Πατριαρχεία Ιεροσολύμων και Αλεξανδρείας, η Ιερά Αρχιεπισκοπή Κύπρου και οι Ιερές Σταυροπηγιακές Μονές Κύπρου, τα ημεδαπά νομικά πρόσωπα, που νόμιμα έχουν συσταθεί ή συνιστώνται και τα οποία επιδιώκουν αποδεδειγμένα κοινωφελείς σκοπούς, καθώς και τα ημεδαπά κοινωφελή ιδρύματα, φορολογούνται με συντελεστή είκοσι τοις εκατό (20%). Για εισοδήματα του προηγούμενου εδαφίου δεν βεβαιώνεται προκαταβολή φόρου. Οι διατάξεις του προηγούμενου εδαφίου έχουν εφαρμογή και για τα εισοδήματα που αποκτούν στην Ελλάδα αντίστοιχα αλλοδαπά νομικά πρόσωπα, καθώς και φορείς ξένων θρησκευμάτων ή δογμάτων».
Επιχειρηματολογούν έτσι ότι η προσθήκη του τελευταίου εδαφίου καθιστά εμφανή την διακριτική φορολογική μεταχείριση που μέχρι την ψήφιση του ανωτέρω νόμου υφίστατο για τους φορείς ξένων θρησκευμάτων ή δογμάτων, όπως είναι η Ισραηλιτική Κοινότητα Ρόδου.
Θεωρούν ότι η νομοθεσία προσκρούσει στη συνταγματική αρχή της αναλογικής φορολογικής ισότητας.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.