














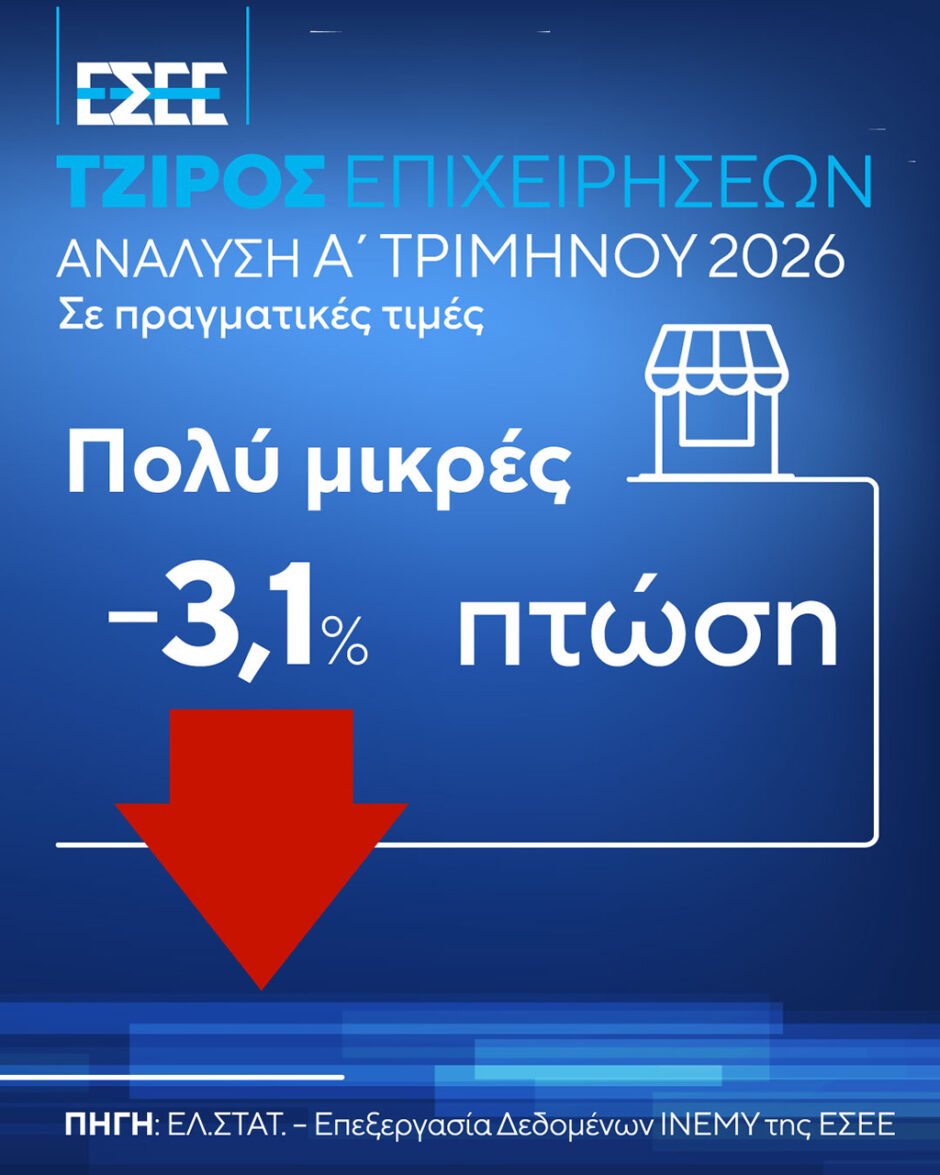
- Η ανάλυση του Ινστιτούτου της ΕΣΕΕ δείχνει πτώση 0,8% στον κύκλο εργασιών του λιανικού εμπορίου εκτός τροφίμων, οχημάτων και καυσίμων κατά το Α΄ τρίμηνο του 2026.
- Οι πολύ μικρές επιχειρήσεις υπήρξαν οι πιο επηρεασμένες με μείωση 3,1%, ενώ οι μεγάλες επιχειρήσεις παρουσίασαν αύξηση 1,4% στον τζίρο τους.
- Η κατάσταση αυτή αποδεικνύει την ευαλωτότητα των μικρών και πολύ μικρών επιχειρήσεων, οι οποίες αντιμετωπίζουν σοβαρές προκλήσεις λόγω του αυξημένου λειτουργικού κόστους και των φορολογικών επιβαρύνσεων.
- Η Πολιτεία καλείται να παρέμβει με αναπτυξιακές πολιτικές και φορολογικές ελαφρύνσεις για να στηρίξει την πραγματική οικονομία και να αντιστρέψει την αρνητική πορεία.
Με αφορμή την ανάλυση του Ινστιτούτου της ΕΣΕΕ για την εξέλιξη του κύκλου εργασιών στα καταστήματα Λιανικού εμπορίου εκτός τροφίμων, οχημάτων και καυσίμων κατά το Α΄ τρίμηνο του 2026, ο πρόεδρος της ΕΣΕΕ κ. Σταύρος Καφούνης δήλωσε:
«Η ανάλυση του Ινστιτούτου της ΕΣΕΕ επιβεβαιώνει τις συνεχείς προκλήσεις που καλείται να αντιμετωπίσει το ελληνικό εμπόριο και μάλιστα άμεσα. Για ένα ακόμη τρίμηνο, και χωρίς να έχουν αποτυπωθεί πλήρως οι επιπτώσεις της κρίσης στη Μέση Ανατολή στο εισόδημα των νοικοκυριών και στις τιμές των προϊόντων, η πτώση του κύκλου εργασιών κατά 0,8% σε πραγματικούς όρους στο σύνολο των εμπορικών επιχειρήσεων (εκτός τροφίμων, οχημάτων και καυσίμων) προμηνύει μία ακόμη πιο δύσκολη συνέχεια. Η νέα τριμηνιαία κάμψη του τζίρου σε αποπληθωρισμένες τιμές έχει συγκεκριμένα χαρακτηριστικά: Αποτυπώνεται σχεδόν αποκλειστικά στις πολύ μικρές επιχειρήσεις (-3,1%), οι οποίες αποτελούν και τη συντριπτική πλειονότητα των επιχειρήσεων στη χώρα μας. Πολύ μικρότερες απώλειες εμφανίζουν οι μικρές επιχειρήσεις (-0,2%) ενώ οι μεσαίες και οι μεγάλες εμπορικές επιχειρήσεις κατέγραψαν αξιοσημείωτες ανόδους στον τζίρο, ακόμη και μετά την αφαίρεση του πληθωρισμού (5,2% και 1,4% αντίστοιχα). Τα ευρήματα αυτά επιβεβαιώνουν την ευαλωτότητα των πολύ μικρών και μικρών εμπορικών επιχειρήσεων, που δείχνουν εμφανή σημάδια κόπωσης και ελλείμματος ρευστότητας υπό το βάρος του διογκωμένου λειτουργικού κόστους και σε περιβάλλον συμπιεσμένης αγοραστικής δύναμης, υπέρμετρων φορολογικών επιβαρύνσεων και κοστοβόρου ψηφιακής γραφειοκρατίας. Η αντιστροφή αυτής της πορείας αποτελεί ευθύνη της Πολιτείας, μέσα από ένα πλαίσιο αναπτυξιακών παρεμβάσεων, χρηματοδοτικών ενισχύσεων και φορολογικών ελαφρύνσεων, ξεκάθαρα στοχευμένων στις ανάγκες της πραγματικής οικονομίας».
Εξέλιξη Κύκλου Εργασιών στα καταστήματα Λιανικού Εμπορίου εκτός Τροφίμων/Οχημάτων /Καυσίμων
Α΄ τρίμηνο 2026
Μικρή πτώση (0,8%) σε πραγματικές τιμές στον κύκλο εργασιών του κλάδου
• Το Ά τρίμηνο του 2026, ο κύκλος εργασιών στο λιανικό εμπόριο εκτός τροφίμων/οχημάτων/καυσίμων μειώθηκε, σε πραγματικές τιμές, κατά 0,8%, σε σχέση με το αντίστοιχο διάστημα του 2025, [όταν σε ονομαστικές τιμές αυξήθηκε κατά +2,2%] .
• Η εξέλιξη αυτή σημαίνει πως ο αύξηση του τζίρου στο σύνολο του λιανικού οφείλεται αποκλειστικά και μόνο στην άνοδο του γενικού επιπέδου των τιμών (πληθωρισμό) και όχι στην πώληση περισσότερων προϊόντων.
• Η πλέον όμως ανησυχητική εξέλιξη έγκειται στο γεγονός ότι η επιβράδυνση/ υποχώρηση του κύκλου εργασιών σε πραγματικούς όρους φαίνεται να παγιώνεται το τελευταίο χρονικό διάστημα (Διάγραμμα 1).
Μεγάλες και ΜμΕ: Σημαντικές οι διαφοροποιήσεις
• Το Α΄ τρίμηνο του 2026, οι μεγάλες επιχειρήσεις κατέγραψαν αξιοσημείωτη ενίσχυση των πραγματικών τους πωλήσεών κατά 1,4% [+4,4%] (Διάγραμμα 2).
• Αντίθετα, για το σύνολο των ΜμΕ στο λιανικό, ο κύκλος εργασιών, σε διορθωμένες ως προς τον πληθωρισμό τιμές, υποχώρησε κατά 1,5% [+1,5%] .
Η διάρθρωση του τζίρου εντός των ΜμΕ
• Στις πολύ μικρές επιχειρήσεις, οι πωλήσεις χωρίς τις ανοδικές πιέσεις του πληθωρισμού υποχώρησαν, συγκριτικά με το αντίστοιχο περυσινό διάστημα, κατά 3,1% [-0,2%] (Διάγραμμα 3).
• Οι μικρές επιχειρήσεις φαίνεται να πιέζονται λιγότερο καθώς, σε πραγματικές τιμές, η πτώση στον τζίρο ανήλθε σε 0,2%[+2,8%].
• Σε σαφώς καλύτερη κατάσταση οι μεσαίες επιχειρήσεις, οι οποίες σε αποπληθωρισμένες τιμές είδαν τον πραγματικό τους τζίρο να ενισχύεται κατά 5,2%[+8,3%] .
Σημαντικά δεδομένα για την εξέλιξη του κύκλου εργασιών στο λιανικό εμπόριο εκτός τροφίμων/οχημάτων/καυσίμων
• Σε όρους απόλυτων μεγεθών, η ονομαστική αύξηση του κύκλου εργασιών για το Ά τρίμηνο του 2026 ανήλθε σε 128,8 εκ. ευρώ, με το συνολικό τζίρο της περιόδου να διαμορφώνεται σε 5,88 δις ευρώ από 5,76 το αντίστοιχο τρίμηνο του 2025.
• Η πολύ ισχυρή ποσοστιαία μείωση (σε πραγματικούς όρους) στην κατηγορία «Λιανικό Εμπόριο μεταχειρισμένων ειδών σε καταστήματα» (-28,1%) το Ά τρίμηνο του 2026 δεν επιτρέπει τη εξαγωγή ασφαλών συμπερασμάτων περί ανακατεύθυνσης ή μη των καταναλωτών σε πιο φθηνά και χαμηλότερης ποιότητας προϊόντα.
• Το Α΄ τρίμηνο του 2026, σε επιμέρους κατηγορίες λιανικού εμπορίου (εκτός τροφίμων/οχημάτων/καυσίμων) και σε πραγματικές τιμές, οι μεγαλύτερες αυξήσεις του τζίρου εντοπίστηκαν στις επιμέρους κατηγορίες: «Ρολογιών και Κοσμημάτων» (+8,8%), «Ηλεκτρικών οικιακών συσκευών» (+8,0%), «Παιχνιδιών» (+7,2%), «Τηλεπικοινωνιακού Εξοπλισμού» (+7,1%), «Σιδηρικών και Χρωμάτων» (+6,7%), ενόψει και της έναρξης της τουριστικής περιόδου.
• Αντίθετα, στις κατηγορίες με τη μεγαλύτερη πραγματική πτώση τζίρου συγκαταλέγονται εκείνες του: «Μεταχειρισμένων ειδών» (-28,1%), «Κλωστοϋφαντουργικών προϊόντων» (-15,6%), «Επίπλων και Φωτιστικών» (-7,1%), «Καλλυντικών και Ειδών Καλλωπισμού» (-6,7%).
• Οι πωλήσεις στην «καρδιά του παραδοσιακού εμπορίου», δηλαδή της ένδυσης και της υπόδησης, ήταν και πάλι υποτονικές σε απαλλαγμένες από τον πληθωρισμό τιμές (Ένδυση: -1,2% και Υπόδηση: -0,6%). Αυτή η επιμονή αντικατοπτρίζει την έλλειψη του διαθέσιμου εισοδήματος αλλά και συνεχούς διογκούμενης αβεβαιότητας λόγω της πολεμικής σύγκρουσης στο Ιράν.
• Συνεχίστηκε και το Α΄ τρίμηνο η αύξηση των ακάλυπτων επιταγών (σε ποσά) συγκριτικά με το ίδιο διάστημα το 2025. Η εν λόγω εξέλιξη αφορά και κλάδους με χαμηλά περιθώρια κέρδους και υπογραμμίζει τη στενότητα ρευστότητας στην αγορά. Η εικόνα αυτή μπορεί να ανατραπεί μόνο μέσα από την άμεση επαναφορά του μέτρου των 120 δόσεων για οφειλές στο δημόσιο και την ελάφρυνση των ασφαλιστικών και φορολογικών υποχρεώσεων.
• Γενικότερα, οι υποτονικές επιδόσεις του εμπορίου θα περιορίσουν το προβλεπόμενο ρυθμό οικονομικής μεγέθυνσης εξαιτίας της, παραδοσιακά, πολύ ισχυρής εξάρτησης του τελευταίου με την κατανάλωση.
• Ανάλυση ανά περιφέρεια (2025/2024) (εκτός τροφίμων/ καυσίμων/ οχημάτων): Ο κύκλος εργασιών (επίσης σε πραγματικούς όρους) αυξήθηκε κυρίως στις περιφέρειες Αττικής (+0,3%) και Βορείου Αιγαίου (+0,3%). Αντίθετα, ο κύκλος εργασιών των επιχειρήσεων λιανικού εμπορίου στις περιφέρειες Δυτικής Ελλάδας (-3,6%) και Πελοποννήσου (-3,0%) κατέγραψε την ισχυρότερη υποχώρηση.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.