
























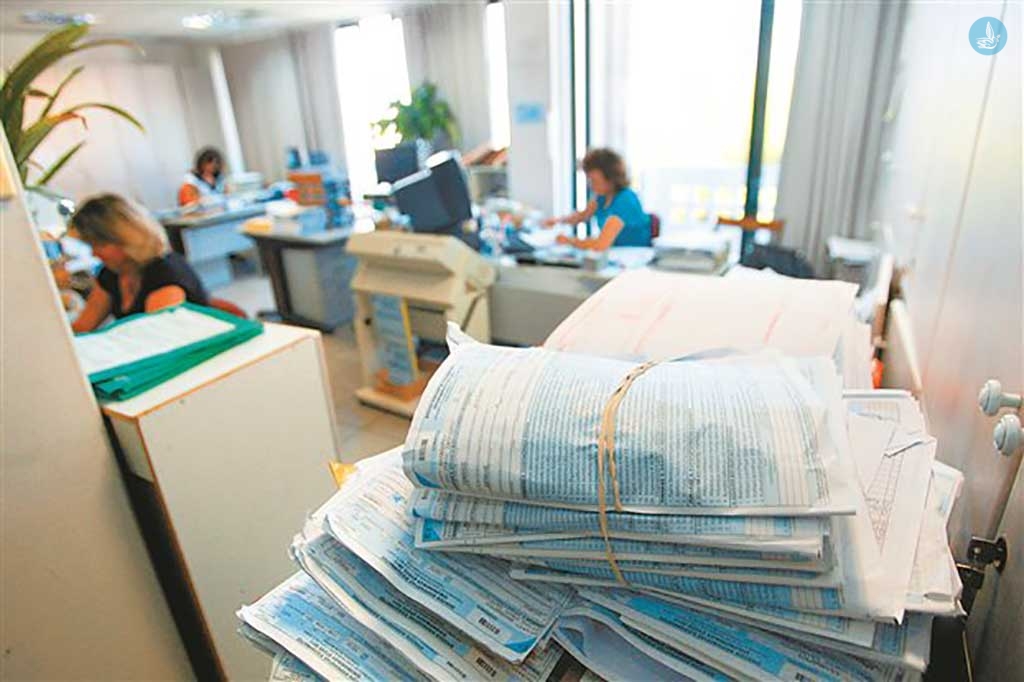
Η Ανεξάρτητη Αρχή σχεδιάζει να; φέρει πιο γρήγορα την υποβολή των φορολογικών δηλώσεων αν και είναι δύσκολο καθώς κανείς δε γνωρίζει αν τα Ταμεία μπορούν να αποστείλουν τα νέα εκκαθαριστικά για τις συντάξεις
Μεγάλες ανατροπές στις φορολογικές δηλώσεις, φέρνει το 2019 εφόσον τεθεί σε εφαρμογή το σχέδιο της ΑΑΔΕ.
Αλλαγές στις σχέσεις με την εφορία και διαφορετική αντιμετώπιση των φορολογούμενων που έχει ιδιαίτερη σημασία καθώς έρχονται τα πάνω – κάτω.
Σύμφωνα με τη Ναυτεμπορική, τρεις είναι οι κύριες αλλαγές που ετοιμάζει η Ανεξάρτητη Αρχή, χωρίς να είναι σίγουρο ότι θα υλοποιηθούν καθώς απαιτείται κινητοποίηση όλου του μηχανισμού για να προχωρήσουν οι διαδικασίες.
1. Η πρώτη ανατροπή αφορά στο χρόνο που θα κατατίθενται οι φορολογικές δηλώσεις. Εξετάζεται η πλατφόρμα για την υποβολή των δηλώσεων να ανοίξει νωρίτερα από κάθε άλλη χρονιά -ακόμη και μέσα στον Φεβρουάριο. Για την επίσπευση της διαδικασίας υποβολής των φορολογικών δηλώσεων του 2019 έγινε ήδη ευρεία σύσκεψη στην Ανεξάρτητη Αρχή Δημοσίων Εσόδων, στην οποία παρέστησαν εκπρόσωποι από όλους τους εμπλεκόμενους (υπηρεσίες Δημοσίου, οικονομικό επιμελητήριο, λογιστές κ.λπ.). Το να ανοίγει το Taxis από τον Φεβρουάριο αποτελεί επιθυμία της φορολογικής διοίκησης εδώ και πολλά χρόνια (ουσιαστικά από τότε που ψηφίστηκε ο βασικός φορολογικός νόμος 4172), αλλά ουδέποτε αυτό κατέστη εφικτό. Ηδη όμως εκφράζονται αμφιβολίες για το κατά πόσο μπορεί να γίνει εφικτό αυτό διότι από φέτος τίθεται σε ισχύ η δυνατότητα ξεχωριστών φορολογικών δηλώσεων των ζευγαριών, κάτι που θα προκαλέσει μια σχετική αναταραχή. Και δεύτερον, μέχρι και το τέλος Ιανουαρίου του 2019, θα γίνει «αγώνας δρόμου» προκειμένου να εκδοθούν τα καινούργια εκκαθαριστικά των συντάξεων όπως αυτές θα προκύπτουν με βάση τον υπολογισμό των «προσωπικών διαφορών» (αρνητικές ή θετικές, οι προσωπικές διαφορές θα αποτυπωθούν για πρώτη φορά στις βεβαιώσεις ώστε οι συνταξιούχοι να μάθουν είτε τις αυξήσεις που θα πάρουν μέσα στα επόμενα πέντε χρόνια, είτε και το πόσο θα κοβόταν η σύνταξή τους αν προχωρούσε το μέτρο της κατάργησης της προσωπικής διαφοράς). Έτσι, είναι αμφίβολο αν θα προλάβει η Ηλεκτρονική Διακυβέρνηση Κοινωνικής Ασφάλισης να αποστείλει εγκαίρως τα εκκαθαριστικά αποδοχών περίπου 2,7 εκατομμυρίων συνταξιούχων στην ΑΑΔΕ. Και δεν είναι μόνο τα ασφαλιστικά ταμεία. Μεγάλη κινητοποίηση απαιτείται από τις τράπεζες (για δάνεια και τόκους) και φυσικά από τους εργοδότες του ιδιωτικού τομέα, αλλά και το Δημόσιο.
Με βάση τα τωρινά δεδομένα, θα θεωρηθεί έκπληξη πρώτου βαθμού το να ξεκινήσει η διαδικασία υποβολής των δηλώσεων πριν από το τέλος Μαρτίου. Άλλωστε, ο νόμος που πέρασε πρόσφατα από τη Βουλή και ορίζει ότι οι παντρεμένοι μπορούν αν το επιθυμούν να κάνουν και ξεχωριστή φορολογική δήλωση, ορίζει ότι έχουν χρονικό περιθώριο μέχρι το τέλος Φεβρουαρίου προκειμένου να κάνουν την απαιτούμενη δήλωση στην εφορία.
2. Η δεύτερη μεγάλη αλλαγή είναι η δυνατότητα έκδοσης ατομικών εκκαθαριστικών για όλους τους φορολογούμενους, ανεξαρτήτως αν τα ζευγάρια κάνουν ξεχωριστή δήλωση ή όχι. Θα εκδίδεται δηλαδή υποχρεωτικά ατομικό εκκαθαριστικό για όλους τους φορολογούμενους -περίπου 8,8 εκατομμύρια στο σύνολό τους. Η «ιδέα» είναι ότι ακόμη και αν υποβληθεί κοινή δήλωση από τους παντρεμένους, το Taxis θα εκδίδει δύο διαφορετικά εκκαθαριστικά: ένα στη μερίδα της συζύγου και ένα στη μερίδα του συζύγου. Οι φορολογούμενοι θα έχουν πρόσβαση στα εκκαθαριστικά μόνο με τους ατομικούς τους κωδικούς πρόσβασης στο Taxis, κάτι που σημαίνει ότι αν προχωρήσει το «ατομικό εκκαθαριστικό» θα δημιουργηθεί άλλο ένα «κύμα επισκέψεων» στις εφορίες από συζύγους οι οποίες θα πρέπει να αποκτήσουν τους δικούς τους κωδικούς πρόσβασης.
H βασική αλλαγή που θα επιφέρει το «ατομικό εκκαθαριστικό» θα είναι η εξής: Σήμερα, αν ο ένας σύζυγος έχει χρεωστική εκκαθάριση και ο δεύτερος έχει λαμβάνειν επιστροφή φόρου, η εφορία συμψηφίζει και το τελικό ποσό που αναγράφεται στο εκκαθαριστικό είναι το άθροισμα των δύο ποσών. Αν το τελικό αποτέλεσμα είναι χρεωστικό, υπόχρεος για την καταβολή του ποσού είναι ο σύζυγος ανεξάρτητα από το αν ο φόρος προκύπτει από τα εισοδήματα της συζύγου. Με τα ατομικά εκκαθαριστικά, δεν θα γίνεται συμψηφισμός. Ο κάθε σύζυγος θα είναι υπόχρεος μόνο για το δικό του ποσό. Αν πρέπει να πληρώσει, θα έχει στη διάθεσή του τις τρεις διμηνιαίες δόσεις που προβλέπει ο νόμος, ενώ αν δικαιούται επιστροφή θα μπορεί να την εισπράξει (υπό την προϋπόθεση ότι δεν θα υπάρξουν χρέη) και ανεξάρτητα από το τι συμβαίνει στο εκκαθαριστικό τού ή της συζύγου. Αυτό σημαίνει ότι το κράτος θα πρέπει να πληρώνει άμεσα τα ποσά των επιστροφών σε όσους τα δικαιούνται χωρίς να γίνεται συμψηφισμός. Ενώ όποιος έχει χρεωστικό εκκαθαριστικό θα πρέπει να πληρώσει στις τρεις δόσεις που έχει δικαίωμα. Ενδεχομένως να προκύψει πρόβλημα με τα έσοδα διότι ενώ τα δημόσια ταμεία θα πρέπει να πληρώνουν τις επιστροφές δεν είναι καθόλου σίγουρο ότι θα πληρώνουν τους φόρους τους όσοι είναι υπόχρεοι. Αν π.χ. ο σύζυγος πρέπει να πληρώσει φόρο και η σύζυγος να της επιστραφεί φόρος μέχρι σήμερα γινόταν συμψηφισμός. Αν τώρα το κράτος πληρώσει υποχρεωτικά τη σύζυγο αλλά ο σύζυγος δεν ανταποκριθεί στις υποχρεώσεις του θα δημιουργηθεί «τρύπα» στα έσοδα.
3. Η τρίτη αλλαγή είναι να ενεργοποιηθεί ο ήδη ψηφισμένος νόμος που θα δίνει το δικαίωμα στους παντρεμένους να κάνουν ξεχωριστή φορολογική δήλωση. ο φορολογικός νόμος επιτρέπει την ξεχωριστή εκκαθάριση, καθώς το άρθρο 67 του νόμου 4172/2013 ορίζει ότι «οι σύζυγοι, κατά τη διάρκεια του γάμου, υποβάλλουν κοινή δήλωση για τα εισοδήματά τους. Υπόχρεος για την υποβολή της κοινής δήλωσης είναι ο σύζυγος και για τα εισοδήματα της συζύγου. Ο φόρος, τα τέλη και οι εισφορές που αναλογούν στα εισοδήματα εκάστου συζύγου, βεβαιώνεται χωριστά, και η ευθύνη της καταβολής βαρύνει κάθε σύζυγο».




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.