








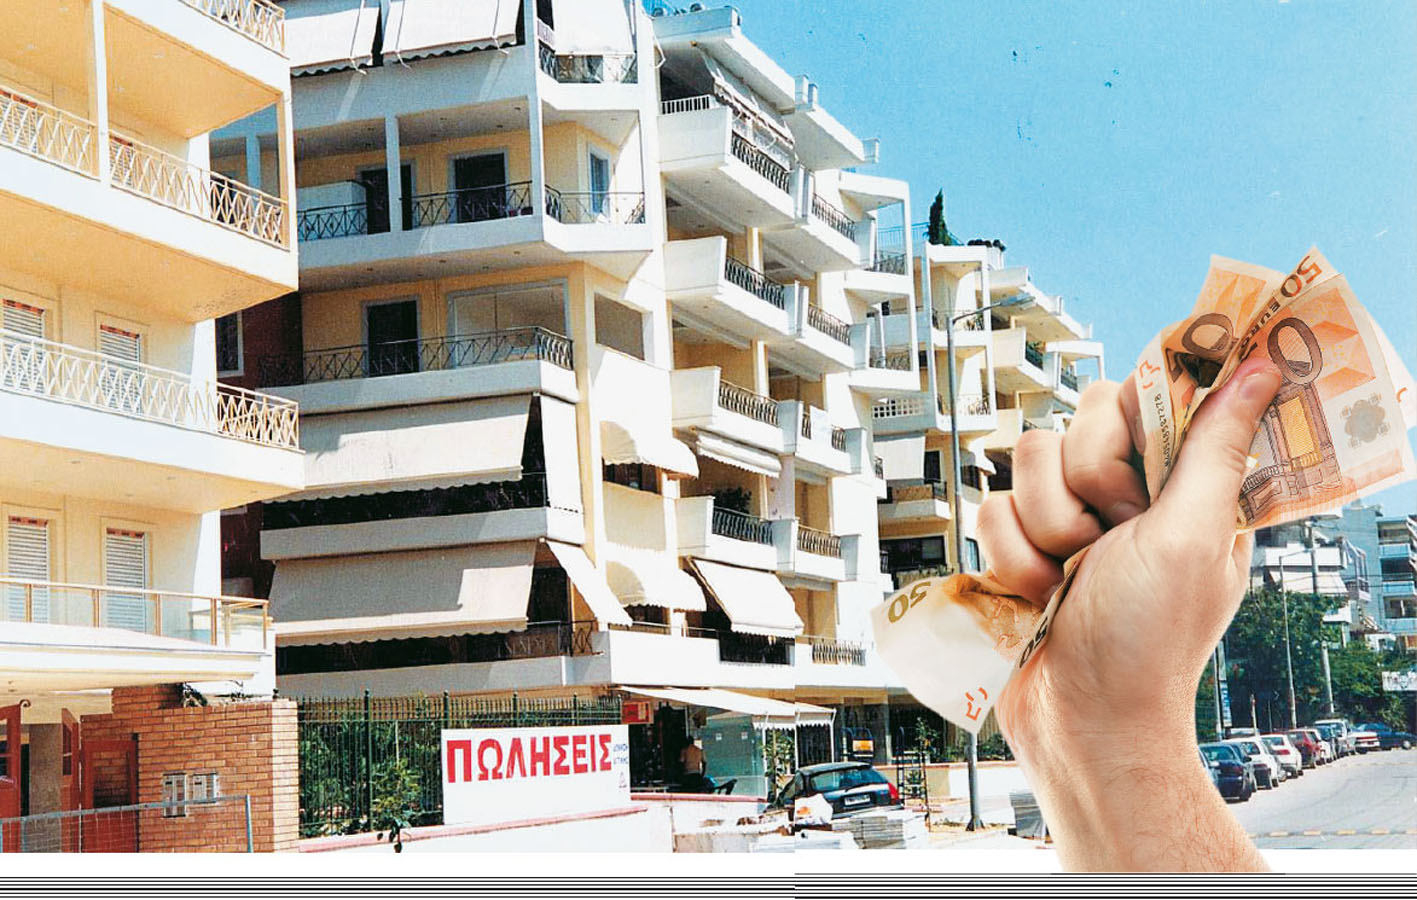
Εκδόθηκαν από το υπουργείο Οικονομικών δύο κρίσιμες αποφάσεις για την εφαρμογή του φόρου υπεραξίας στις μεταβιβάσεις ακινήτων οι οποίες οδεύουν προς το Εθνικό Τυπογραφείο, μετά από συμφωνία που επιτεύχθηκε και με την Ένωση των Συμβολαιογράφων. Με τις δύο αποφάσεις «ξεμπλοκάρει» η αγορά ακινήτων καθώς η εκκρεμότητα της υπογραφής και έκδοσής τους είχε σαν αποτέλεσμα να μην γίνονται αγοραπωλησίες ακινήτων από τους συμβολαιογράφους.
Η πρώτη απόφαση αφορά κρίσιμα ζητήματα καθορισμού του χρόνου κτήσης του ακινήτου, τα οποία δημιουργούσαν ερμηνευτικές ασάφειες υπό το παλαιό νομοθετικό καθεστώς και αβεβαιότητα όσον αφορά τον προσδιορισμό του φόρου. Τα κύρια σημεία της απόφασης σχετικά με το χρόνο κτήσης είναι τα ακόλουθα:
1. Σε περιπτώσεις πράξεων σύστασης οριζόντιας ή κάθετης ιδιοκτησίας χωρίς μεταβολή του δικαιώματος που αντιστοιχεί στο μεταβιβάζοντα πριν από τις πράξεις αυτές, ως χρόνος κτήσης θεωρείται αντίστοιχα ο χρόνος απόκτησης του αρχικού δικαιώματος.
2. Σε περιπτώσεις που μετά την κύρωση των οικείων πράξεων εφαρμογής μεταβιβάζονται οικόπεδα, τα οποία έχουν αποκτηθεί είτε ως οικόπεδα, είτε ως αγροτεμάχια με οποιοδήποτε τίτλο κτήσης, ως χρόνος κτήσης θεωρείται ο χρόνος κύρωσης της πράξης εφαρμογής.
3. Σε περιπτώσεις που μετά την έγκριση της πολεοδομικής μελέτης ή την έκδοση της αντίστοιχης διοικητικής πράξης καθορισμού των ορίων οικισμού μεταβιβάζονται οικόπεδα, τα οποία έχουν αποκτηθεί είτε ως οικόπεδα, είτε ως αγροτεμάχια με οποιοδήποτε τίτλο κτήσης, ως χρόνος κτήσης θεωρείται ο χρόνος έγκρισης της πολεοδομικής μελέτης ή έκδοσης της αντίστοιχης διοικητικής πράξης καθορισμού των ορίων οικισμού.
4. Σε περιπτώσεις κτήσης ακινήτου με ανώμαλη δικαιοπραξία και εν συνεχεία επικύρωσης αυτής, ως χρόνος κτήσης λογίζεται εκείνος της επικύρωσης.
5. Σε περιπτώσεις κτήσης ακινήτου αιτία θανάτου ή δωρεάς εν ζωή-γονικής παροχής, ως χρόνος κτήσης θεωρείται ο χρόνος επαγωγής της κληρονομίας ή ο χρόνος κατάρτισης του συμβολαίου δωρεάς εν ζωή – γονικής παροχής, ακόμη και στις περιπτώσεις που συνέτρεχε νόμιμος λόγος μετάθεσης του χρόνου γένεσης της φορολογικής υποχρέωσης.
6.Σε περιπτώσεις κτήσης ακινήτου δυνάμει μεταβιβαστικού συμβολαίου στο οποίο έχει τεθεί αναβλητική αίρεση ή προθεσμία, ως χρόνος κτήσης του ακινήτου θεωρείται ο χρόνος πλήρωσης της αναβλητικής αίρεσης ή παρόδου της προθεσμίας. Η διάταξη του προηγούμενου εδαφίου ισχύει και στις περίπτωση κτήσης ακινήτου δυνάμει δωρεάς αιτία θανάτου.
7. Σε περιπτώσεις κτήσης ακινήτου δυνάμει συμβολαίου μεταβιβαστικού συμβολαίου, στο οποίο έχει τεθεί διαλυτική αίρεση ή προθεσμία, ως χρόνος κτήσης του ακινήτου θεωρείται ο χρόνος κατάρτισης του οικείου συμβολαίου.
8.Σε περιπτώσεις κτήσης ακινήτου με αναγκαστικό πλειστηριασμό, ως χρόνος κτήσης λογίζεται η ημερομηνία έκδοσης της περίληψης κατακυρωτικής έκθεσης.
9.Στα παραχωρηθέντα ακίνητα λόγω αγροτικής ή αστικής αποκατάστασης ή αναδασμού, ως χρόνος κτήσης θεωρείται ο χρόνος κύρωσης της διανομής ή του αναδασμού, εφόσον αυτός αναγράφεται στον σχετικό τίτλο κυριότητας, και σε κάθε άλλη περίπτωση ο χρόνος έκδοσης του τίτλου κυριότητας, ανεξάρτητα από την ημερομηνία του χορηγηθέντος από την Υπηρεσία αντιγράφου ή της μεταγραφής του.
10. Όταν ο τίτλος κτήσης έχει διορθωθεί ως προς τα περιγραφικά στοιχεία του ακινήτου, με μεταγενέστερο συμβόλαιο, χρόνος κτήσης θεωρείται η ημερομηνία του αρχικού συμβολαίου.
11. Στις περιπτώσεις μεταβίβασης της πλήρους κυριότητας ακινήτου που αποκτήθηκε κατά ψιλή κυριότητα και επικαρπία αντίστοιχα σε διαφορετικούς χρόνους, ως χρόνος κτήσης της πλήρους κυριότητας θεωρείται ο χρόνος κατά τον οποίο αποκτήθηκε κατά ποσοστό 75% τουλάχιστον η αξία της πλήρους κυριότητας, σύμφωνα με τις διατάξεις του άρθρου 15 ν. 2961/2001.
Με τη δεύτερη απόφαση καθορίζεται η διαδικασία και αλλά και το έντυπο της υποβολής της δήλωσης φόρου υπεραξίας, τα κύρια σημεία της οποίας έχουν ως εξής:
– Ο φορολογούμενος που μεταβιβάζει ακίνητη περιουσία υποχρεούται, πριν τη σύνταξη του συμβολαίου, να δηλώνει το σύνολο των στοιχείων που αφορούν τον προσδιορισμό του φόρου υπεραξίας.
Η δήλωση περιλαμβάνει τα στοιχεία του πωλητή, του συμβολαιογράφου που καταρτίζει την συμβολαιογραφική πράξη και θα διενεργήσει την παρακράτηση και την απόδοση του φόρου, τα στοιχεία του αγοραστή, τον χρόνο και την αξία κτήσης και μεταβίβασης, το είδος της ακίνητης περιουσίας ή των ιδανικών μεριδίων αυτής ή του εμπράγματου δικαιώματος, τα έτη διακράτησης, τους συντελεστές και τον υπολογισμό του φόρου. Ο συμβολαιογράφος υποχρεούται να ελέγχει και να βεβαιώνει την ακρίβεια των στοιχείων αυτών καθώς και να θεωρεί τη δήλωση, δεν έχει, όμως, ευθύνη για όσα στοιχεία δεν έχουν περιέλθει σε γνώση του και δεν περιλαμβάνονται στο συμβόλαιο που συντάσσει.
Αν με το ίδιο συμβόλαιο μεταβιβάζονται περισσότερα εμπράγματα δικαιώματα, ο φορολογούμενος (πωλητής) υποβάλλει μία δήλωση στην οποία θα περιγράφονται τα στοιχεία που αφορούν το κάθε δικαίωμα. Αν με το ίδιο συμβόλαιο περισσότερα πρόσωπα (πωλητές) μεταβιβάζουν, υποβάλλεται από το καθένα χωριστή δήλωση.
Η δήλωση παραλαμβάνεται από υπάλληλο της Δ.Ο.Υ. της έδρας του συμβολαιογράφου. Η δήλωση υπογεγραμμένη από τον συμβολαιογράφο και τον πωλητή υποβάλλεται σε τρία αντίτυπα, από τα οποία το πρώτο παραμένει στη Δ.Ο.Υ., και τα υπόλοιπα αντίτυπα επιστρέφονται θεωρημένα. Την ίδια ημέρα ή το αργότερο την επόμενη ημέρα της σύνταξης του συμβολαίου ο συμβολαιογράφος καταχωρεί σε ανεξάρτητη εφαρμογή του πληροφοριακού συστήματος του Υπουργείου Οικονομικών (δίκτυο TAXISnet) τουλάχιστον τα εξής στοιχεία: τον Αριθμό Φορολογικού Μητρώου (ΑΦΜ) του πωλητή, τον αριθμό και την ημερομηνία σύνταξης του συμβολαίου, το ποσό της υπεραξίας επί του οποίου υπολογίζεται ο φόρος, τη Δ.Ο.Υ. παραλαβής της δήλωσης, τον αριθμό της δήλωσης και το φορολογικό έτος που αφορά. Με την καταχώριση οριστικοποιείται η δήλωση, βεβαιώνεται η οφειλή στον Α.Φ.Μ. του συμβολαιογράφου και παράγεται μοναδικός κωδικός πληρωμής του παρακρατηθέντος φόρου και η «Ταυτότητα Οφειλής»(Τ.Ο.). Θεωρημένο αντίγραφο της δήλωσης που υποβάλλει ο πωλητής στη Δ.Ο.Υ. επισυνάπτεται στο συμβόλαιο.
– Ο φόρος που παρακρατείται από το συμβολαιογράφο με τη σύνταξη του συμβολαίου αποδίδεται από αυτόν με τραπεζική επιταγή που έχει ήδη εκδώσει κατά το χρόνο σύνταξης του συμβολαίου ο πωλητής σε διαταγή του Ελληνικού Δημοσίου, εντός πέντε εργάσιμων ημερών από την υπογραφή του συμβολαίου, η οποία κατατίθεται αποκλειστικά στην τράπεζα έκδοσης της τραπεζικής επιταγής.
Ο συμβολαιογράφος για την κατάθεση της τραπεζικής επιταγής ενεργεί ως πληρεξούσιος του Ελληνικού Δημοσίου και νόμιμος κομιστής της επιταγής. Η κατάθεση των τραπεζικών επιταγών γίνεται από τους φορείς είσπραξης, όπως αυτοί έχουν οριστεί στην αριθμ. Δ5Α 1123655 ΕΞ 2013 (Β΄1964) Απόφαση του Υπουργού Οικονομικών σε μεταβατικούς λογαριασμούς με την ονομασία «Λογαριασμός Ελληνικού Δημοσίου Απόδοσης Φόρου Υπεραξίας Ακινήτων».
Οι λογαριασμοί αυτοί είναι ειδικού σκοπού για την απόδοση των ποσών αυτών για την πληρωμή της Ταυτότητας Οφειλής που συνοδεύει εκάστη επιταγή. Η Ταυτότητα Οφειλής εξοφλείται αυθημερόν από τους φορείς είσπραξης. Η οφειλή δεν βαρύνει τον συμβολαιογράφο πριν παρέλθει η προθεσμία απόδοσης του φόρου , δηλαδή κατά τις πέντε εργάσιμες ημέρες από την υπογραφή του συμβολαίου, και κατά το διάστημα αυτό δεν λαμβάνονται ασφαλιστικά ή διοικητικά μέτρα είσπραξης εις βάρος αυτού, και η οφειλή δεν λαμβάνεται υπόψη για τη χορήγηση αποδεικτικού ενημερότητας και δεν συμψηφίζεται με τυχόν απαιτήσεις του συμβολαιογράφου έναντι του Δημοσίου.
Η δήλωση υποβάλλεται και όταν δεν προκύπτει υπεραξία (μηδενική) ή όταν αυτή θεωρείται μηδενική. Στην περίπτωση που η υπεραξία θεωρείται μηδενική λόγω απόκτησης του δικαιώματος προ του 1995, στη δήλωση συμπληρώνεται μόνο το έτος κτήσης.
Πηγή Καθημερινή


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.