


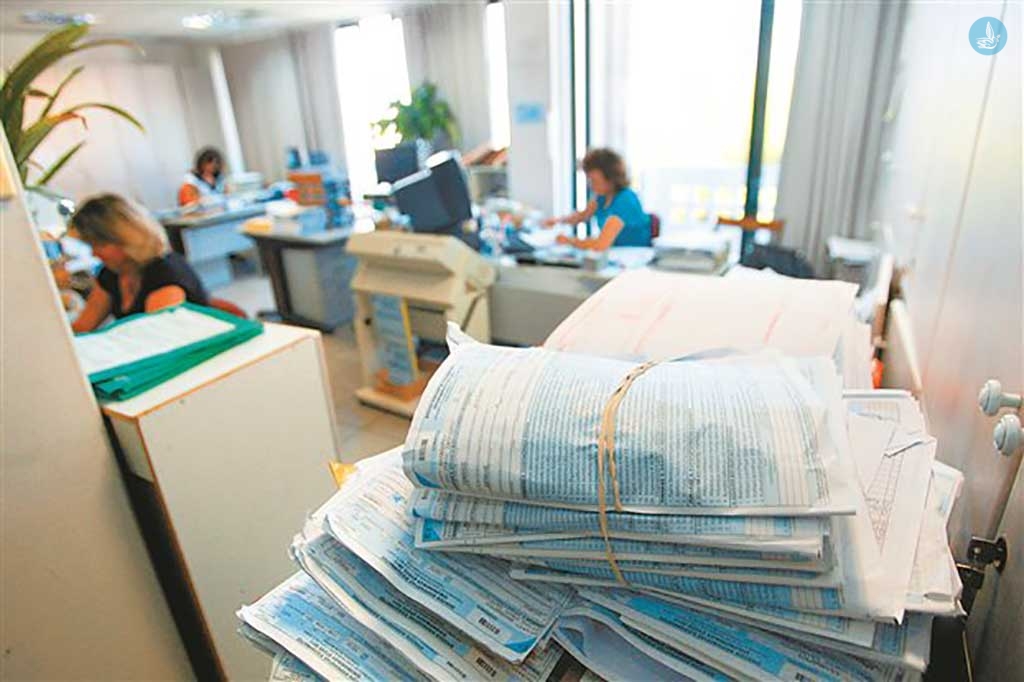
Νέο «λίφτινγκ» στο ποινολόγιο της εφορίας σχεδιάζει να κάνει η ηγεσία του υπουργείου Οικονομικών διαπιστώνοντας τώρα ότι μετά την κατάργηση από τον περασμένο Οκτώβριο των αυτοτελών προστίμων για τις φορολογικές παραβάσεις της μη έκδοσης φορολογικών στοιχείων έχουν δημιουργηθεί ευνοϊκές συνθήκες για έκρηξη της φοροδιαφυγής στην αγορά.
Ο αναπληρωτής υπουργός Οικονομικών Τρ. Αλεξιάδης, δηλώνει ότι τώρα που έκλεισε η αξιολόγηση, το θέμα των προστίμων θα επανεξεταστεί σημειώνοντας ωστόσο ότι «δεν θέλουμε να πάμε στη λογική των αυστηρών προστίμων τα οποία επιβάλλονται και δεν εισπράττονται».
Εφοριακοί με εμπειρία στους φορολογικούς ελέγχους σχολιάζοντας τη χαλαρότητα που παρατηρείται τους τελευταίους μήνες στον ελεγκτικό μηχανισμό, σχολιάζουν χαρακτηριστικά: «Τι νόημα έχουν οι φορολογικοί έλεγχοι σε καταστήματα, ταβέρνες, μπαρ ή ιατρεία, όταν τα πρόστιμα που θα επιβληθούν για μη έκδοση αποδείξεων είναι αστεία ή δεν προβλέπεται κανένα πρόστιμο;».
Η φοροδιαφυγή ανθεί και γιγαντώνεται καθημερινά μέσω της μη έκδοσης αποδείξεων, σύμφωνα με την Ημερησία. Καταστηματάρχες και ελεύθεροι επαγγελματίες «ξεχνούν» όλο και πιο συχνά να κόψουν αποδείξεις, αφού γνωρίζουν ότι ακόμη και στην περίπτωση που θα ελεγχθούν, θα κληθούν να πληρώσουν ένα μικρό πρόστιμο, το οποίο μάλιστα μπορούν να αμφισβητήσουν.
Το μόνο πρόστιμο που επιβάλλεται πλέον στους υπόχρεους σε ΦΠΑ επιτηδευματίες είναι το 50% του ΦΠΑ των μη εκδοθέντων φορολογικών στοιχείων, ενώ σε όσους δεν υπάγονται στο καθεστώς ΦΠΑ όπως ιατρεία, φροντιστήρια, ιδιωτικά σχολεία δεν επιβάλλεται κανένα πρόστιμο.
Επιπλέον, δεν επιβάλλεται κανένα πρόστιμο στην έκδοση και λήψη εικονικών και πλαστών φορολογικών στοιχείων. Και ενώ τα προηγούμενα χρόνια οι ελεγκτές επέβαλαν υπέρογκα πρόστιμα (250 ή 500 ευρώ) για μια τυπική παράβαση, τώρα ο νόμος ουσιαστικά αφήνει ατιμώρητους όσους συλλαμβάνονται να μην έχουν κόψει απόδειξη.
Αστεία πρόστιμα
Μάλιστα το τραγελαφικό της υπόθεσης είναι ότι το ύψος των προστίμων που επιβάλλονται στους προληπτικούς ελέγχους δεν καλύπτει ούτε τα έξοδα μετακίνησης και διαμονής των ελεγκτών στα νησιά και τις τουριστικές περιοχές.
Για παράδειγμα, σε ένα εστιατόριο αν οι ελεγκτές διαπιστώσουν ότι για ένα λογαριασμό αξίας 150 ευρώ (ο ΦΠΑ είναι 36 ευρώ) δεν εκδόθηκε απόδειξη, τότε θα επιβάλουν πρόστιμο που αντιστοιχεί στο 50% του ΦΠΑ δηλαδή μόνο 18 ευρώ.
Με το προηγούμενο καθεστώς, δεν θα ήταν μικρότερο από 250 ευρώ.
Μάλιστα όπως αναφέρουν στελέχη του φοροελεγκτικού μηχανισμού οι καταστηματάρχες φοβούνται μόνο τους ελέγχους από το ΙΚΑ και αυτό γιατί για κάθε ανασφάλιστο εργαζόμενο επιβάλλεται πρόστιμο 10.550 ευρώ. Έτσι, η πολιτική της μη επιβολής προστίμων που εφαρμόζει το υπουργείο Οικονομικών σε συνδυασμό με τη συνεχιζόμενη αναβολή της ενεργοποίησης μέτρων κατά της φοροδιαφυγής όπως το περιουσιολόγιο, τη διασύνδεση ταμειακών μηχανών και μηχανισμών με το TAXIS, την υποχρεωτική χρήση POS, την υποχρεωτική χρήση πιστωτικών και χρεωστικών καρτών σε όλες τις συναλλαγές ευνοεί τα φαινόμενα φοροδιαφυγής στην αγορά με αποτέλεσμα το Δημόσιο να χάνει σημαντικά έσοδα και οι επιτήδειοι να συνεχίσουν να φοροδιαφεύγουν ανενόχλητοι.
Ελεγχοι
Οι επιτόπιοι φορολογικοί έλεγχοι που πραγματοποιούνται από συνεργεία υπαλλήλων της Υπηρεσίας Ελέγχου και Διασφάλισης Δημοσίων Εσόδων (ΥΕΔΔΕ) και των εφοριών, για τον εντοπισμό επιχειρήσεων και ελεύθερων επαγγελματίες που δεν κόβουν αποδείξεις έχουν αποδυναμωθεί από τον Οκτώβριο του 2015 που τέθηκαν σε ισχύ οι διατάξεις του ν. 4337/2015 για την κατάργηση των αυτοτελών προστίμων.
Με τις διατάξεις αυτές, δέθηκαν κυριολεκτικά τα χέρια των ελεγκτών της εφορίας, καθώς δεν μπορούν πλέον να επιβάλουν κανένα πρόστιμο σε επιχειρηματίες και ελεύθερους επαγγελματίες που απαλλάσσονται από τον ΦΠΑ, όταν κατά τη διάρκεια επιτόπιων προληπτικών φορολογικών ελέγχων διαπιστώνουν ότι οι εν λόγω φορολογούμενοι δεν έχουν εκδώσει αποδείξεις. Αλλά και στις περιπτώσεις που επιβάλλεται πρόστιμο για μη έκδοση αποδείξεων, οι ελεγκτές αποφεύγουν να επιβάλουν πρόστιμα της τάξης των 10 ? 20 ευρώ και αρκούνται σε συστάσεις.
Πιο συγκεκριμένα με τις διατάξεις που ισχύουν από τον περασμένο Οκτώβριο:
- Οι φοροελεγκτές όταν επισκέπτονται για ιδιωτικά ιατρεία, ιδιωτικά φροντιστήρια και εκπαιδευτήρια ακόμη και μικρές επιχειρήσεις με ετήσια ακαθάριστα έσοδα μικρότερα των 10.000 ευρώ, που απαλλάσσονται από τον ΦΠΑ δεν μπορούν πλέον να καταλογίσουν κανένα πρόστιμο εφόσον εντοπίσουν παραβάσεις που αφορούν στη μη έκδοση αποδείξεων ή την έκδοση ανακριβών φορολογικών στοιχείων. Το μόνο που μπορούν να κάνουν είναι απλώς να καταγράψουν τις παραβάσεις. Μάλιστα μέχρι σήμερα δεν έχει καθοριστεί με εγκύκλιο του υπουργείου Οικονομικών κάποια ειδική διαδικασία με βάση την οποία θα προσδιορίζεται η φορολογητέα ύλη που έχει αποκρυβεί μέσω της μη έκδοσης αποδείξεων.
- Στις επιχειρήσεις και τους ελεύθερους επαγγελματίες που υπάγονται σε καθεστώς ΦΠΑ, οι ελεγκτές εφόσον διαπιστώνουν μη έκδοση αποδείξεων, το μόνο που μπορούν να κάνουν είναι να υπολογίζουν τον ΦΠΑ που αναλογεί στις μη εκδοθείσες αποδείξεις και να καταλογίζουν συνολικό πρόστιμο ίσο με το 50% του διαφυγόντος ΦΠΑ. Για να γίνει όμως ένας τέτοιος υπολογισμός και να προσδιορισθεί το ακριβές ύψος του προστίμου, θα πρέπει οι ελεγκτές να βρίσκουν πρώτα την καθαρή αξία των συναλλαγών η οποία αναλογεί στις αποδείξεις που δεν εκδόθηκαν.
- Στη συνέχεια πάνω στην αξία αυτή θα πρέπει να υπολογίσουν τον ΦΠΑ και μετά επί του ΦΠΑ να καταλογίζουν το 50% ως πρόστιμο. Όμως μια τέτοια διαδικασία όπως δηλώνουν και οι ίδιοι οι ελεγκτές είναι εξαιρετικά δύσκολη ή ακόμη και αδύνατο να γίνει σε πολλές περιπτώσεις. Είναι επίσης μια διαδικασία αμφίβολης αξιοπιστίας που εύκολα μπορεί να αμφισβητηθεί από τον ελεγχόμενο. Ήδη η διαδικασία αυτή, προκαλεί μεγάλα εμπόδια στην ομαλή διενέργεια των επιτόπιων ελέγχων καθώς δυσχεραίνει κατά πολύ το έργο των ελεγκτών, ενώ ταυτόχρονα τους υποχρεώνει να δαπανούν πολύ περισσότερο χρόνο για να ολοκληρώσουν κάθε έλεγχο.
Ελεγκτικοί και εισπρακτικοί στόχοι της Γ.Γ.Δ.Ε. για το 2016
1. Έλεγχοι: 103.770
- Φορολογικοί έλεγχοι: 52.220
- Τελωνειακοί έλεγχοι: 51.550
2. Εισπράξεις από Ελεγκτικά Κέντρα και Δ.Ο.Υ.: 31,892 δισ.
- ευρώ (9,834 δισ. ευρώ από ΦΠΑ)
3. Εισπράξεις από Τελωνεία : 12 δισ. ευρώ.
4. Έσοδα από ληξιπρόθεσμα χρέη:
- 2,05 δισ. ευρώ από παλαιά ληξιπρόθεσμα χρέη
- 23% επί των νέων ληξιπρόθεσμων χρεών.
- 600 εκατ. ευρώ από μεγάλους οφειλές
enikonomia.gr




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.