














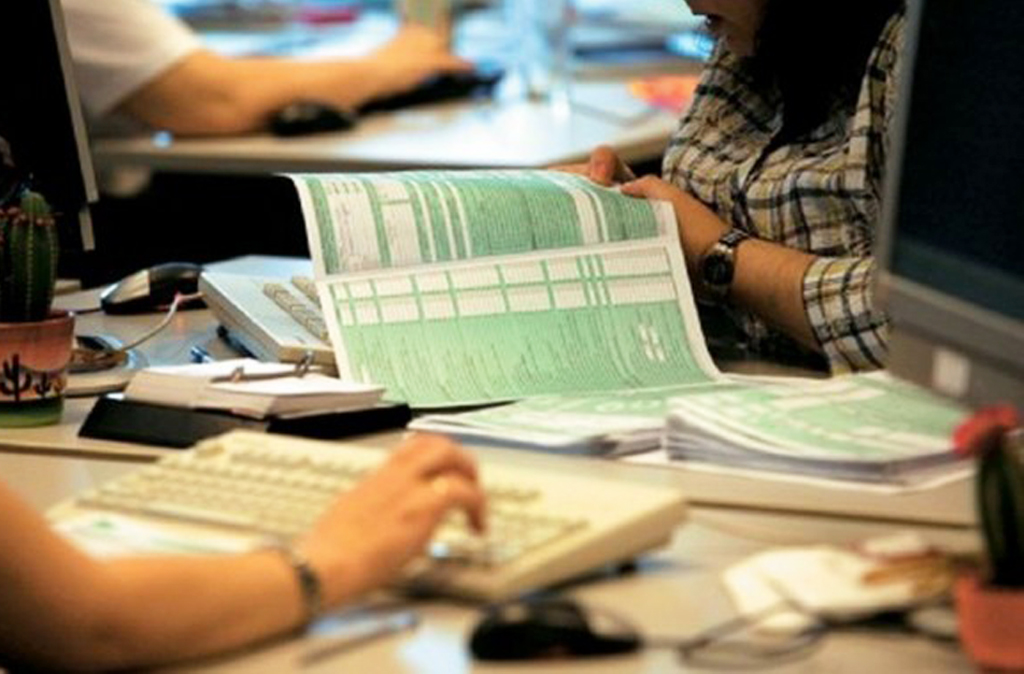
Μια πολύ δυσάρεστη έκπληξη βίωσαν τις τελευταίες ημέρες χιλιάδες φορολογούμενοι οι οποίοι απλώς δήλωσαν μερικά ευρώ τόκους ως εισόδημα στη φορολογική τους δήλωση. Αν και το αρχικό εκκαθαριστικό που εμφανίστηκε στο taxisnet ήταν μηδενικό, πριν από λίγες ημέρες φορτώθηκε νέο εκκαθαριστικό με το οποίο καλούνται να πληρώσουν φόρο 66 ευρώ.
Ας δούμε τι έχει συμβεί. Στα μέσα Ιουνίου και ενώ το σύστημα taxisnet για την υποβολή των φορολογικών δηλώσεων είχε ανοίξει άλλαξε η διάταξη για την ενεργοποίηση του ελάχιστου τεκμηρίου διαβίωσης των 3.000 ευρώ. Ενώ η αρχική διάταξη προέβλεπε ότι για όποιον έχει εισόδημα από τόκους ή ενοίκια κάτω από 9.500 ευρώ δεν ενεργοποιείται το ελάχιστο τεκμήριο διαβίωσης των 3.000 ευρώ, η νέα διάταξη προέβλεπε ότι για όποιον έχει εισόδημα μόνο από τόκους ή ενοίκια ενεργοποιείται το ελάχιστον τεκμήριο διαβίωσης των 3.000 ευρώ αλλά φορολογείται με βάση την κλίμακα των μισθωτών και συνταξιούχων, δηλαδή υπάρχει έμμεσο αφορολόγητο όριο των 9.500 ευρώ. Μόνο που το σύστημα εκκαθάρισης στο taxisnet ενσωμάτωσε αυτήν την αλλαγή αφού είχε παρέλθει η περίοδος υποβολής των φορολογικών δηλώσεων με αποτέλεσμα να εκδίδονται πλέον αναδρομικά εκκαθαριστικά με φόρο 66 ευρώ.
Ας δούμε που οδήγησε αυτή η αλλαγή. Ένας φορολογούμενος υπέβαλε φορολογική δήλωση επειδή είχε πραγματικό εισόδημα 5 ευρώ από τόκους. Επειδή η εκκαθάριση έγινε με βάση την αρχική διάταξη δεν ενεργοποιήθηκε το ελάχιστο τεκμήριο διαβίωσης των 3.000 ευρώ και ο φορολογούμενος είδε στο taxisnet μηδενικό εκκαθαριστικό. Μόνο που πριν από μερικές ημέρες είδε με έκπληξη στο taxisnet νέο εκκαθαριστικό σημείωμα το οποίο τον καλούσε να πληρώσει φόρο 66 ευρώ. Πώς προέκυψε αυτό; Με βάση την νέα διάταξη οι τόκοι των 5 ευρώ ενεργοποιούν το ελάχιστο τεκμήριο διαβίωσης των 3.000 ευρώ το οποίο φορολογείται με βάση την κλίμακα των μισθωτών. Μόνο που το αφορολόγητο των 9.500 ευρώ στην κλίμακα των μισθωτών ενεργοποιείται μόνο αν ο φορολογούμενος δηλώσει τις απαιτούμενες αποδείξεις, δηλαδή το 10% του εισοδήματος.
Στην πράξη επειδή δεν δηλώθηκαν αποδείξεις 300 ευρώ (10% του εισοδήματος των 3.000 ευρώ) επιβάλλεται το πρόστιμο του 22% επί του απαιτούμενου ποσού αποδείξεων, δηλαδή 66 ευρώ. Ωστόσο, ο φορολογούμενος που έλαβε αρχικά μηδενικό εκκαθαριστικό επειδή αυτό προέβλεπε ο νόμος, καλείται τώρα να πληρώσει 66 ευρώ επειδή ο νόμος άλλαξες ενώ ήταν σε εξέλιξη η υποβολή των φορολογικών δηλώσεων.
capital.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.