


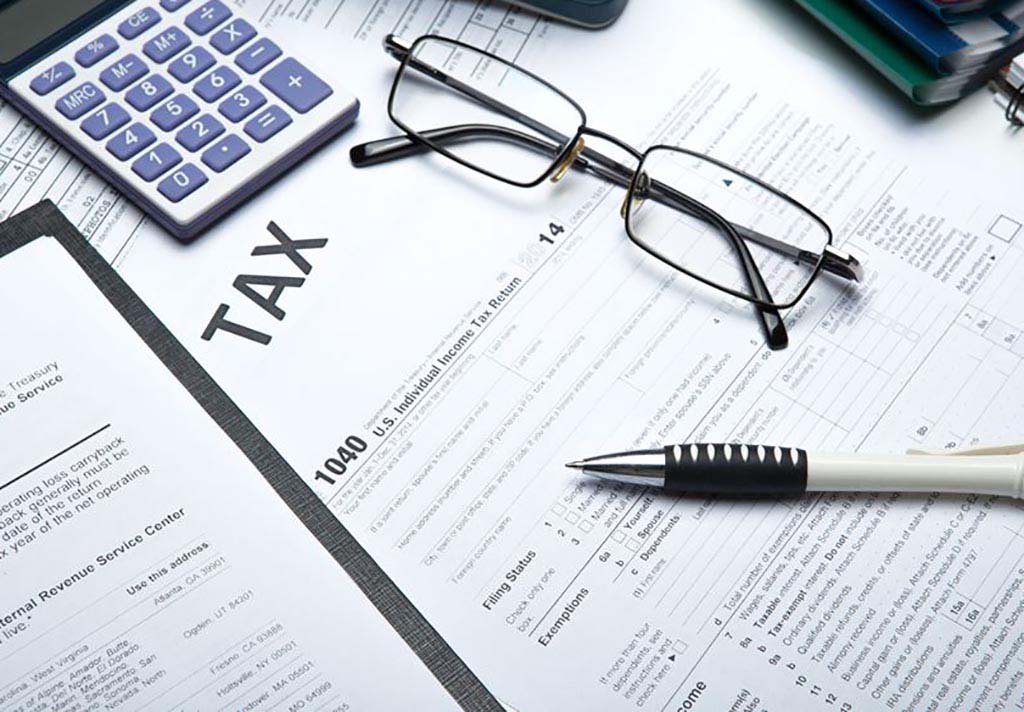
Στα μέσα Μαρτίου αναμένεται να ξεκινήσει το φετινό ραντεβού με την εφορία για περισσότερους από 8,5 εκατομμύρια φορολογούμενους.
Όπως και πέρυσι ο φόρος θα αποπληρωθεί σε οχτώ δόσεις, με την πρώτη να καταβάλλεται στα τέλη Ιουλίου και την τελευταία τον Φεβρουάριο του 2024. Τις προσεχείς μέρες τα λογιστήρια των επιχειρήσεων και οι φορείς του δημοσίου θα ξεκινήσουν την αποστολή των βεβαιώσεων των αποδοχών, ενώ οι τράπεζες των συναλλαγών που πραγματοποιήθηκαν από τους φορολογούμενους το 2022 καθώς και των τόκων, προκειμένου τα στοιχεία να μεταφερθούν στο βασικό έντυπο της φορολογικής δήλωσης.
Επίσης, για πρώτη φορά φέτος οι επιχειρήσεις θα διαπιστώσουν ότι το έντυπο Ν, όπως και το έντυπο Ε3 θα είναι προπληρωμένα.
Τι πρέπει να γνωρίζουν οι φορολογούμενοι
– Δηλώσεις συζύγων: Στις κοινές δηλώσεις συζύγων διενεργείται ξεχωριστή βεβαίωση του φόρου και εκδίδονται δύο πράξεις προσδιορισμού φόρου, μία για κάθε σύζυγο. Πιστωτικά ποσά του ενός συζύγου/ΜΣΣ δεν συμψηφίζονται με τυχόν χρεωστικά του άλλου και στην περίπτωση που έχουν και οι δύο πιστωτικά ποσά επιστρέφονται στον κάθε δικαιούχο χωριστά. Ο φόρος των συζύγων/μερών συμφώνου συμβίωσης που προκύπτει από την κοινή τους δήλωση βεβαιώνεται στη Δ.Ο.Υ. του υπόχρεου, ακόμη και στις περιπτώσεις που οι σύζυγοι έχουν διαφορετική Δ.Ο.Υ. λόγω του ότι ένας εκ των δύο (ή και οι δύο) ασκεί επιχειρηματική δραστηριότητα ή λόγω διαφορετικής φορολογικής κατοικίας. Ως εκ τούτου, οι πράξεις προσδιορισμού φόρου που εκδίδονται με την υποβολή κοινής δήλωσης αναγράφουν και στους δύο συζύγους/ΜΣΣ τη Δ.Ο.Υ. του υπόχρεου συζύγου.
– Χωριστές δηλώσεις συζύγων: Οι σύζυγοι υποβάλουν χωριστή δήλωση εφόσον το έχουν δηλώσει. Υποχρεωτικά χωριστές δηλώσεις υποβάλλονται στις περιπτώσεις που έχει διακοπεί η έγγαμη συμβίωση κατά τον χρόνο υποβολής της δήλωσης ή ο ένας από τους δύο συζύγους είναι σε κατάσταση πτώχευσης ή έχει υποβληθεί σε δικαστική συμπαράσταση.
– Κάτοικοι εξωτερικού: Σε περίπτωση που φορολογικός κάτοικος Ελλάδας μετέφερε την κατοικία του στο εξωτερικό εντός του 2022, η δήλωση υποβάλλεται εμπρόθεσμα καθ’ όλη τη διάρκεια του φορολογικού έτους και το αργότερο έως τις 31.12.2023.
– Δηλώσεις αποβιωσάντων: Για τα εισοδήματα που απέκτησαν το έτος 2022 μέχρι την ημερομηνία του θανάτου τους, υποβάλλονται από τους νόμιμους κληρονόμους τους στην αρμόδια Δ.Ο.Υ. εμπρόθεσμα έως 31.12.2023.
– Ανήλικο τέκνο: Στην περίπτωση που ανήλικο άγαμο τέκνο υποβάλλει ξεχωριστή φορολογική δήλωση και παράλληλα αποκτά και εισοδήματα άλλης κατηγορίας, όπως για παράδειγμα εισόδημα από ακίνητη περιουσία, αυτά αναγράφονται στη δήλωση του υπόχρεου γονέα, όπως ορίζουν οι διατάξεις της ίδιας παραγράφου.
– Δηλώσεις με επιφύλαξη: Υποβάλλονται ηλεκτρονικά μέσω της ψηφιακής πύλης myAADE, και εντός χρονικού διαστήματος 30 ημερών από την ημερομηνία υποβολής της δήλωσης οφείλουν οι φορολογούμενοι να προσκομίσουν στη Δ.Ο.Υ. τα απαραίτητα δικαιολογητικά, τα οποία αποδεικνύουν τους ισχυρισμούς τους και τον λόγο της επιφύλαξης, προκειμένου να εκκαθαριστούν οι δηλώσεις και να εκδοθούν οι πράξεις διοικητικού προσδιορισμού φόρου από τη Δ.Ο.Υ. προθεσμίας των 90 ημερών από την υποβολή της δήλωσης. Σε περίπτωση που τα απαιτούμενα δικαιολογητικά δεν προσκομιστούν εντός της προαναφερθείσας προθεσμίας των 30 ημερών, οι δηλώσεις εκκαθαρίζονται, χωρίς να ληφθεί υπόψη η επιφύλαξη.
– Τροποποιητικές δηλώσεις: Για αναδρομικά ποσά μισθών, συντάξεων, επιδομάτων και λοιπών αναδρομικών ποσών φορολογικού έτους 2016 και επόμενων, για την καταβολή των οποίων αποστέλλεται σχετική πληροφορία στη φορολογική διοίκηση από τον καταβάλλοντα αυτά, υποβάλλονται κατ’ εξαίρεση με χρήση της διαδικτυακής Υπηρεσίας Υποβολής Δηλώσεων Φορολογίας Εισοδήματος Φυσικών Προσώπων μέσω της ψηφιακής πύλης myAADE.
– Μισή προκαταβολή φόρου: Οι κωδικοί 327-328 του Ε1 συμπληρώνονται από όσους φορολογούμενους υποβάλλουν δήλωση με εισόδημα από επιχειρηματική δραστηριότητα για πρώτη φορά, προκειμένου να υπολογιστεί η προκαταβολή φόρου μειωμένη κατά 50%.
Πηγή: capital



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.