














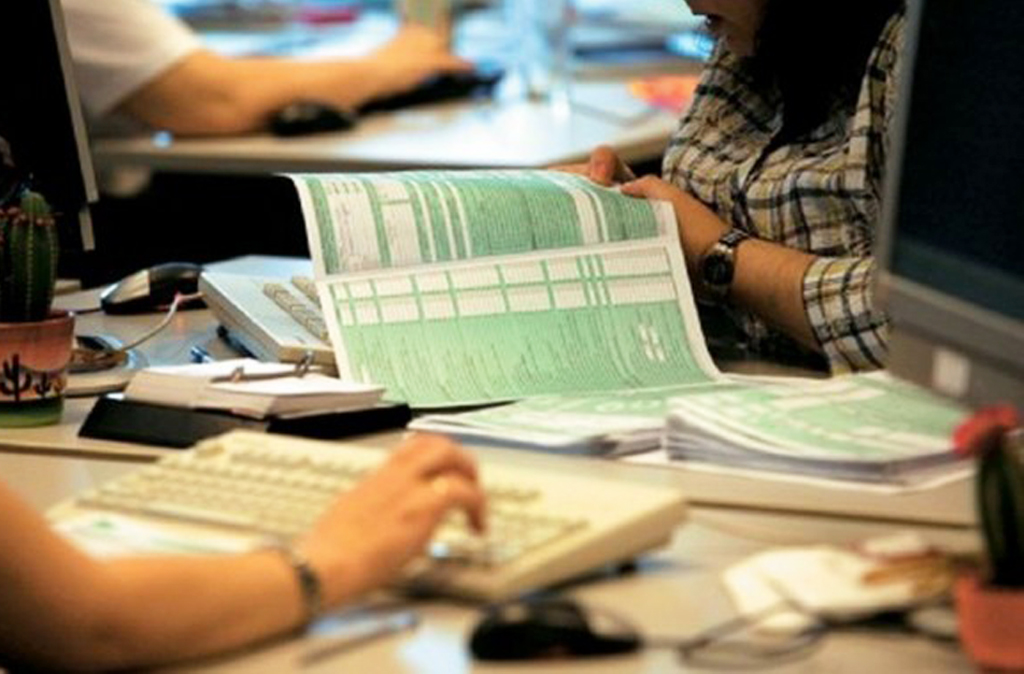
Τεκμήρια «φωτιά» που θα υπερφορολογούν με βάση εικονικά εισοδήματα περίπου 1.000.000 φορολογούμενους με χαμηλά εισοδήματα φέρνουν τα προαπαιτούμενα του νέου μνημονίου.
Στο κείμενο του μνημονίου αναφέρεται σαφώς ότι θα επανεξετάσει τα τεκμήρια και ειδικότερα τις εξαιρέσεις που περιείχε ο ν. 4330/2015 όσον αφορά στον τρόπο φορολόγησης ορισμένων φυσικών προσώπων που πιάνονται στα «δίχτυα» των τεκμηρίων.
Πρόκειται για φορολογούμενους χωρίς πραγματικό εισόδημα οι οποίοι όμως έχουν την ατυχία να εμφανίζουν κάποια ευρώ από τόκους καταθέσεων ή έχουν στο όνομά τους κάποιο αυτοκίνητο ή κάποιο σπίτι.
Όλοι αυτοί θα πιαστούν από την τσιμπίδα της εφορίας και θα φορολογούνται πλέον ως ελεύθεροι επαγγελματίες.
Θα πληρώσουν δηλαδή φόρο με συντελεστή 26% από το πρώτο ευρώ και με προκαταβολή φόρου αυξημένη στο 75% για το έτος 2015 και στο 100% για το 2016 και τα επόμενα έτη, σαν να έχουν κερδοφόρες επιχειρήσεις!
Ουσιαστικά για το τρέχον έτος θα φορολογηθούν με τελικό φορολογικό συντελεστή 45,5% επί ανύπαρκτων εισοδημάτων.
Πως συμβαίνει αυτό; Με την κατάργηση δύο ευνοϊκών διατάξεων που ίσχυαν μέχρι και σήμερα.
Συγκεκριμένα:
1) Θα καταργηθεί η διάταξη της παραγράφου 2 του άρθρου 1 του ν. 4330/2015. Η διάταξη αυτή προβλέπει ότι η προστιθέμενη διαφορά εισοδήματος που προκύπτει λόγω της εφαρμογής των τεκμηρίων φορολογείται με την ευνοϊκή κλίμακα των μισθωτών και των συνταξιούχων εφόσον ο φορολογούμενος έχει πραγματικό εισόδημα μόνο από τόκους καταθέσεων ή κι από ακίνητα και εφόσον το τεκμαρτό εισόδημα (το εισόδημα που προκύπτει με βάση τα τεκμήρια) δεν υπερβαίνει τα 9.500 ευρώ.
Ουσιαστικά, με την νομοθέτηση της συγκεκριμένης διάταξης, η οποία έγινε τον περασμένο Ιούνιο, απαλλάχθηκαν από την υπερφορολόγηση με 26% επί εξωπραγματικών τεκμαρτών εισοδημάτων εκατοντάδες χιλιάδες πολίτες οι οποίοι εμφάνιζαν στις φορολογικές τους δηλώσεις πενιχρά ποσά εισοδημάτων από τόκους καταθέσεων, της τάξεως των μερικών λεπτών του ευρώ, ή κι από ακίνητα.
2) Θα καταργηθεί επίσης η διάταξη της παραγράφου 4 του άρθρου 1 του ν. 4330/2015. Η διάταξη αυτή προβλέπει ότι:
α) Όταν το ετήσιο δηλωθέν εισόδημα των φορολογουμένων δεν υπερβαίνει το ποσό των 6.000 ευρώ και το τεκμαρτό τους εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ και εφόσον δεν ασκείται επιχειρηματική δραστηριότητα για την οποία απαιτείται η υποβολή δήλωση έναρξης εργασιών ή εφόσον δεν ασκείται ατομική αγροτική δραστηριότητα, τότε το δηλωθέν εισόδημα και η προστιθέμενη διαφορά τεκμηρίων, φορολογούνται με την κλίμακα των μισθωτών – συνταξιούχων, στην οποία ισχύει αφορολόγητο όριο 9.545 ευρώ. Στην ουσία οι εν λόγω φορολογούμενοι δεν πληρώνουν φόρο εισοδήματος.
β) Εάν το δηλωθέν εισόδημα της προηγούμενης παραγράφου υπερβαίνει το ποσό των 6.000 ευρώ, το υπερβάλλον ποσό φορολογείται με την κλίμακα της επιχειρηματικής δραστηριότητας, δηλαδή με 26%.
γ) Εξαιρούνται του παραπάνω ευνοϊκού καθεστώτος φορολόγησης οι περιπτώσεις φορολογουμένων με πραγματικά εισοδήματα από κεφάλαιο και από υπεραξία μεταβίβασης κεφαλαίου.
Η διάταξη αυτή νομοθετήθηκε με σκοπό να χορηγηθούν φορολογικές ελαφρύνσεις σε περιστασιακά και ευκαιριακά απασχολούμενους, (σε ανέργους, νοικοκυρές, φοιτητές, συμμετέχοντες σε προγράμματα εργασιακής εμπειρίας κ.λπ.).
Οι πολίτες αυτοί συνήθως δεν αποκτούν εισοδήματα πάνω από 6.000 ευρώ το χρόνο από τις περιστασιακές τους απασχολήσεις αλλά επειδή τα τεκμήρια τους προσδιόριζαν πολύ μεγαλύτερα εισοδήματα κινδύνευαν – αν δεν εφαρμοζόταν η διάταξη αυτή – να πληρώσουν υπέρογκους φόρους, υπολογισμένους με συντελεστή 26% τόσο επί του δηλωθέντος εισοδήματος όσο και επί των πολύ μεγάλων ποσών της διαφοράς μεταξύ του χαμηλού δηλωθέντος εισοδήματός τους και του υψηλού τεκμαρτού εισοδήματος.
Υπάρχουν κάποιοι στο υπουργείο οικονομικών που επιμένουν ότι η χρήση του περιουσιολογίου θα φέρει την πλήρη κατάργηση των τεκμηρίων . Ωστόσο στελέχη που θα κληθούν να πάρουν αποφάσεις για τα τεκμήρια αποκλείουν το ενδεχόμενο τουλάχιστον για το 2016 και το 2017.
enikonomia.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.