














Τρεις ρυθµίσεις, για χρέη στην Εφορία, στα ασφαλιστικά ταµεία και στους δήµους, προωθεί η κυβέρνηση, δίνοντας διέξοδο σε τουλάχιστον 5 εκατοµµύρια φυσικά πρόσωπα και επιχειρήσεις, που θα µπορούν πλέον να εξοφλήσουν τα χρέη τους σε έως 120 δόσεις, µε «κούρεµα» προσαυξήσεων και προστίµων ακόµη και της βασικής οφειλής.
Με το νέο πολυνοµοσχέδιο, που αναµένεται να κατατεθεί σήµερα στη Βουλή και το οποίο παρουσιάστηκε χθες από τον υπουργό Οικονοµικών Ευκλ. Τσακαλώτο, την υπουργό Εργασίας Εφη Αχσιόγλου, τον υπουργό Εσωτερικών Αλ. Χαρίτση και την υφυπουργό Οικονοµικών Κ. Παπανάτσιου, ξεκινά η δέσµη των θετικών µέτρων που δροµολογεί η κυβέρνηση.
Μάλιστα, σύµφωνα µε τον κ. Τσακαλώτο, µέσα στις επόµενες ηµέρες θα ανακοινωθεί από τον πρωθυπουργό Αλ. Τσίπρα το νέο πακέτο παροχών και ελαφρύνσεων, αξιοποιώντας τον προβλεπόµενο δηµοσιονοµικό χώρο µέχρι και το 2022-2023. Ο κ. Τσακαλώτος κάλεσε τη Νέα ∆ηµοκρατία να µην καταθέσει πρόταση µοµφής, προκειµένου να µην καθυστερήσει η συζήτηση του συγκεκριµένου νοµοσχεδίου, ενώ την ίδια στιγµή άφησε ανοιχτό παράθυρο για µπόνους στους καλοπληρωτές.
Τι ισχύει για τα χρέη στην Εφορία
Τη ρύθµιση των 120 δόσεων για τις οφειλές προς την εφορία καταθέτει εκτός απροόπτου σήµερα στη Βουλή το υπουργείο Οικονοµικών. Ο υπουργός Οικονοµικών παρουσίασε χθες τα βασικά σηµεία της ρύθµισης των 120 δόσεων που επιτρέπουν σε εκατοµµύρια φορολογούµενους που έχουν ληξιπρόθεσµες οφειλές προς τη φορολογική διοίκηση να τις ρυθµίσουν αποκτώντας τη δυνατότητα έκδοσης φορολογικής ενηµερότητας και τακτοποιώντας τις υποθέσεις τους µε την Εφορία.
Σύµφωνα µε όσα ανακοινώθηκαν αλλά και µε πληροφορίες για το περιεχόµενο των διατάξεων της ρύθµισης τα βασικά της σηµεία είναι τα εξής:
- Ρυθµίζονται οφειλές που έχουν καταστεί ληξιπρόθεσµες έως τις 31 ∆εκεµβρίου 2018.
- Ρυθµίζονται οι οφειλές προς τη φορολογική διοίκηση των φυσικών προσώπων και των νοµικών προσώπων µη κερδοσκοπικού χαρακτήρα σε έως και 120 µηνιαίες δόσεις. Οι οφειλές των νοµικών προσώπων κερδοσκοπικού χαρακτήρα, δηλαδή των επιχειρήσεων, ρυθµίζονται σε έως 30 µηνιαίες δόσεις.
- Η ελάχιστη µηνιαία δόση ορίστηκε στα 30 ευρώ.
- Το επιτόκιο της ρύθµισης ορίστηκε στο 5%, αλλά οφειλές έως 3.000 ευρώ για φορολογούµενους µε ατοµικό εισόδηµα το 2017 έως 10.000 ευρώ ρυθµίζονται άτοκα.
- Ο αριθµός των δόσεων προκύπτει από το ύψος της οφειλής αλλά και το ύψος του ατοµικού εισοδήµατος που δήλωσε ο οφειλέτης για το φορολογικό έτος 2017 (φορολογική δήλωση 2018) και όχι του τεκµαρτού. Συγκεκριµένα, ορίζεται ένας συντελεστής αποπληρωµής που αυξάνεται προοδευτικά όσο αυξάνει το ετήσιο εισόδηµα.
Ο συντελεστής αυτός ορίζει το ποσό που θα αποπληρώνει ο οφειλέτης ετησίως. Το ποσό αυτό διαιρείται µε το 12 και προκύπτει το ελάχιστο ποσό µηνιαίας δόσης. Στη συνέχεια το ποσό της µηνιαίας δόσης διαιρείται µε το ποσό της συνολικής οφειλής και έτσι προκύπτει ο αριθµός των µηνιαίων δόσεων. Με την εφαρµογή και του επιτοκίου της ρύθµισης προκύπτει το τελικό ποσό κάθε µηνιαίας δόσης.
Ειδικότερα: Για τµήµα εισοδήµατος έως 10.000 ευρώ δεν προβλέπεται, όπως αναφέρθηκε, συντελεστής. Για τµήµα εισοδήµατος: 1) από 10.000,01 ευρώ έως 15.000 ευρώ ο υπολογισµός γίνεται µε συντελεστή τέσσερα τοις εκατό (4%), 2) από 15.000,01 ευρώ έως 20.000 ευρώ µε συντελεστή έξι τοις εκατό (6%), 3) από 20.000,01 ευρώ έως 25.000 ευρώ µε συντελεστή οκτώ τοις εκατό (8%), 4) από 25.000,01 ευρώ έως 30.000 ευρώ µε συντελεστή δέκα τοις εκατό (10%), 5) από 30.000,01 ευρώ έως 50.000 ευρώ µε συντελεστή δώδεκα τοις εκατό (12%), 6) από 50.000,01 ευρώ έως 75.000 ευρώ µε συντελεστή δεκαπέντε τοις εκατό (15%), 7) από 75.000,01 ευρώ έως 100.000 ευρώ µε συντελεστή είκοσι τοις εκατό (20%), 8) πάνω από 100.000 µε συντελεστή είκοσι πέντε τοις εκατό (25%).
Ο ανωτέρω συντελεστής µειώνεται κατά µία ποσοστιαία µονάδα, ανάλογα µε τον αριθµό των εξαρτώµενων τέκνων του οφειλέτη, όπως αυτά ορίζονται στην παρ. 1 του άρθρου 11 του ν. 4172/2013, ως εξής:
- 1) κατά µία (1) µονάδα για ένα τέκνο,
- 2) κατά δύο (2) µονάδες για δύο τέκνα, 3) κατά τρεις (3) µονάδες για τρία τέκνα και άνω. Απαλλαγή προσαυξήσεων Με την ένταξη στη ρύθµιση διαγράφεται το 10% των προσαυξήσεων. Οι φορολογούµενοι όµως που επιλέγουν µικρότερο αριθµό δόσεων από αυτόν που δικαιούνται ωφελούνται από µεγαλύτερη έκπτωση στις προσαυξήσεις. Για την εφάπαξ εξόφληση προβλέπεται πλήρης απαλλαγή από τις προσαυξήσεις.
Οι προσαυξήσεις περιορίζονται ως εξής:
- 1) Για ποσοστό αποµείωσης δόσεων είκοσι τοις εκατό (20%), χορηγείται απαλλαγή κατά ποσοστό δεκαπέντε τοις εκατό (15%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 2) Για ποσοστό αποµείωσης δόσεων τριάντα τοις εκατό (30%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό είκοσι πέντε τοις εκατό (25%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 3) Για ποσοστό αποµείωσης δόσεων σαράντα τοις εκατό (40%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό τριάντα πέντε τοις εκατό (35%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 4) Για ποσοστό αποµείωσης δόσεων πενήντα τοις εκατό (50%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό σαράντα πέντε τοις εκατό (45%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 5) Για ποσοστό αποµείωσης δόσεων εξήντα τοις εκατό (60%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό πενήντα πέντε τοις εκατό (55%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 6) Για ποσοστό αποµείωσης δόσεων εβδοµήντα τοις εκατό (70%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό εβδοµήντα πέντε τοις εκατό (75%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 7) Για ποσοστό αποµείωσης δόσεων ογδόντα τοις εκατό (80%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό ογδόντα πέντε τοις εκατό (85%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 8) Για ποσοστό αποµείωσης δόσεων ενενήντα τοις εκατό (90%), χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό ενενήντα τοις εκατό (90%), συµπεριλαµβανοµένου του ποσοστού απαλλαγής 10% που χορηγείται µε την ένταξη στη ρύθµιση.
- 9) Σε περίπτωση που ο οφειλέτης εξοφλήσει εφάπαξ την οφειλή του, χορηγείται απαλλαγή τόκων και προσαυξήσεων κατά ποσοστό εκατό τοις εκατό (100%).
Η αίτηση για τη ρύθµιση υποβάλλεται από τα φυσικά πρόσωπα ηλεκτρονικά µέσω Taxis το αργότερο από 14 Μαΐου έως τις 28 Ιουνίου και για τις επιχερήσεις από 16 Μαΐου έως 28 Ιουνίου. Για να ενεργοποιηθεί η ρύθµιση θα πρέπει η πρώτη δόση να καταβληθεί εντός τριών εργάσιµων ηµερών από τη υποβολή της αίτησης. Με τη µη καταβολή δύο δόσεων η ρύθµιση χάνεται
Παραδείγματα
Εστω οφειλέτης µε εισόδηµα 30.000€ και οφειλή 6.000€
Η ρύθµιση γίνεται ως εξής: Εως τα 10.000€ ο συντελεστής είναι 0. Για τις επόµενες επιπλέον 5.000€ Χ 4% = 200€ Για τις επόµενες επιπλέον 5.000€ Χ 6% = 300€ Για τις επόµενες επιπλέον 5.000€ Χ 8% = 400€ Για τις τελευταίες επιπλέον 5.000€ Χ 10% = 500€ Αρα σύνολο ετήσιας ικανότητας αποπληρωµής: 1.400€ Αρα µηνιαία ικανότητα 1.400/12 = 116,67€ Αρα προκύπτει αριθµός δόσεων 6.000€/116,67 = 51,42, άρα 51 δόσεις Αρα η ρύθµιση ορίζεται στις 51 δόσεις
- Φορολογούµενος µε ετήσιο ατοµικό εισόδηµα 12.000 ευρώ το 2017 οφείλει στην Εφορία το ποσό των 5.000 ευρώ. Με βάση την παραπάνω κλίµακα µπορεί να αποπληρώνει ποσό ετησίως 80 ευρώ. Το ποσό αυτό διαιρείται µε 12 µήνες και προκύπτει µηνιαία δόση ύψους 6,66 ευρώ. Επειδή ισχύει ελάχιστη δόση 30 ευρώ αλλά και µέγιστος αριθµός δόσεων 120, ο οφειλέτης του παραδείγµατος θα ρυθµίσει την οφειλή του σε 120 δόσεις των 41,66 ευρώ µε µια µικρή προσαύξηση λόγω τόκων.
- Οφειλέτης µε ετήσιο ατοµικό εισόδηµα 25.000 ευρώ έχει οφειλή προς τη φορολογική διοίκηση ύψους 4.000 ευρώ. Με βάση τους συντελεστές θα µπορεί να αποπληρώνει ετησίως το ποσό των 900 ευρώ (για το τµήµα από 10.000 έως 15.000 το 4%, για το τµήµα από 15.000 έως 20.000 το 6% και για το τµήµα εισοδήµατος από 20.000 έως 25.000 το 8%). Το ποσό των 900 ευρώ διαιρείται διά 12 µήνες και προκύπτει µηνιαία δόση ύψους 75 ευρώ. Το ποσό της οφειλής ύψους 4.000 ευρώ διαιρείται µε το 75. Προκύπτουν 53 δόσεις των 75 ευρώ µε µια προσαύξηση λόγω επιτοκίου.
- Οφειλέτης µε ετήσιο εισόδηµα 9.000 ευρώ χρωστά στην Εφορία το ποσό των 1.200 ευρώ. Ο οφειλέτης αυτός θα µπορεί να ρυθµίσει την οφειλή του σε 120 δόσεις αλλά µε ελάχιστη δόση τα 30 ευρώ και µάλιστα άτοκα. Εµπίπτει στον περιορισµό της ελάχιστης δόσης και έτσι θα ρυθµίσει την οφειλή του σε 40 δόσεις των 30 ευρώ.
Οριστική λύση για όλους
Ρύθµιση-σκούπα για 1,3 εκατοµµύρια οφειλέτες ασφαλιστικών Ταµείων, ρυθµισµένους και µη, ενεργούς ή ανενεργούς, αλλά και διπλό… σωσίβιο για τις συντάξεις χηρείας µε αύξηση 40% και κατάργηση του ορίου ηλικίας των 55 ετών περιλαµβάνει το πολυνοµοσχέδιο που κατατίθεται αύριο στη Βουλή. Οι διατάξεις του υπουργείου Εργασίας ακουµπούν εκατοµµύρια ασφαλισµένους, εργαζόµενους, συνταξιούχους και οφειλέτες Ταµείων ρυθµίζοντας σωρεία ζητηµάτων.
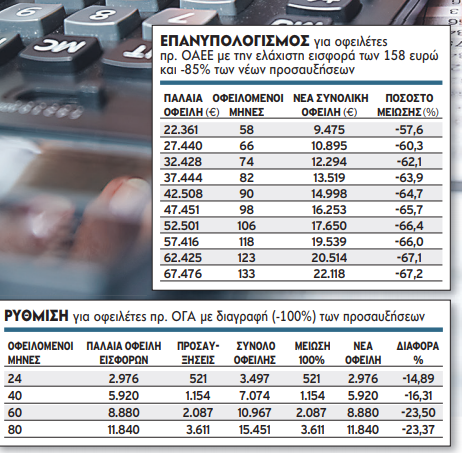
Η πολυαναµενόµενη ρύθµιση οφειλών προς τα Ταµεία έρχεται χωρίς εισοδηµατικούς ή περιουσιακούς «κόφτες», αλλά µε ευνοϊκούς όρους που οδηγούν σε «κούρεµα» συνολικής οφειλής µεσοσταθµικά κατά 65% και αποπληρωµή του υπολοίπου σε έως 120 δόσεις.
Νοµικά και φυσικά πρόσωπα
Η ρύθµιση αφορά οφειλές έως τον ∆εκέµβριο του 2018 και αντικαθιστά τις άλλες ενεργές σήµερα ρυθµίσεις του Κέντρου Είσπραξης Ασφαλιστικών Οφειλών (ΚΕΑΟ), καθώς προβλέπεται υποχρεωτική µετάπτωση του υπολειπόµενου ποσού. Υπάγονται νοµικά και φυσικά πρόσωπα, ανεξάρτητα από την ύπαρξη εµπορικής ιδιότητας, τη διακοπή της επιχειρηµατικής δραστηριότητας ή την αλλαγή ιδιότητας, ενώ εντάσσονται κάθε είδους οφειλές, όπως χρέη από αχρεωστήτως καταβληθείσες παροχές.
Μη µισθωτοί: Για τις οφειλές από τις ατοµικές εισφορές των µη µισθωτών σε πρ. ΟΑΕΕκαι ΕΤΑΑ, η ρύθµιση προβλέπει:
- Εθελοντικό επανυπολογισµό οφειλών της περιόδου 2002- 2016 µε βάση τα ποσοστιαία ασφάλιστρα για κύρια, επικουρική σύνταξη, υγεία και πρόνοια του νόµου Κατρούγκαλου. Ως βάση υπολογισµού υιοθετείται ο κατώτατος µισθός του 2018 (586,08 ευρώ), µε αποτέλεσµα να πέσουν όλοι στην ελάχιστη εισφορά (157 ευρώ ανά οφειλόµενο µήνα για πρώην ΟΑΕΕ, 222 ευρώ ανά οφειλόµενο µήνα για δικηγόρους, µηχανικούς, 181 ευρώ ανά οφειλόµενο µήνα για γιατρούς). Ο επανυπολογισµός θα γίνεται έπειτα από αίτηση και συναίνεση του οφειλέτη, καθώς θα συνεπάγεται και µείωση συντάξιµου µισθού. Ο οφειλέτης θα µπορεί να ενταχθεί στη ρύθµιση και χωρίς επανυπολογισµό, ώστε να επωφεληθεί από τις δόσεις.
• Οφειλές που δηµιουργήθηκαν έως και 31.12.2001, όπως και όσες ανήκουν στη διετία 2017 – 2018 δεν επανυπολογίζονται. - Αυτόµατο κούρεµα του συνόλου των προσαυξήσεων κατά 85%. Για τα χρέη της περιόδου 2002-2016 θα επανυπολογίζονται και οι προσαυξήσεις µε βάση τη νέα οφειλή, ενώ η έκπτωση θα αποδίδεται στα νέα πρόστιµα.
- Αποπληρωµή του νέου ποσού σε έως 120 δόσεις. Ο οφειλέτης επιλέγει µόνος του το πλήθος των δόσεων, µε ελάχιστο ποσό τα 50 ευρώ. Οι δόσεις θα έχουν τόκο 5%, ετησίως υπολογισµένο.
Οι αγρότες
Ειδικά οι αγρότες θα ρυθµίζουν τις οφειλές τους από απλήρωτες εισφορές στον πρ. ΟΓΑµε «κούρεµα» του συνόλου των προσαυξήσεων στο 100%, αλλά δεν θα επανυπολογίζουν τη βασική οφειλή τους καθώς σε κάποιες κλάσεις πριν από το 2007 είχαν µικρότερες εισφορές από την ελάχιστη του νόµου Κατρούγκαλου. Μετά τη διαγραφή των προσαυξήσεων θα αποπληρώνουν τη βασική οφειλή σε έως 120 δόσεις µε ελάχιστη δόση τα 30 ευρώ. Για τους εργοδότες που οφείλουν εισφορές στο πρ. ΙΚΑ προβλέπεται να ισχύει η αποπληρωµή σε 120 δόσεις, µε 50% έκπτωση στα πρόστιµα. Εναλλακτικά θα δίδεται 100% έκπτωση στις προσαυξήσεις και στα πρόστιµα αν γίνει ολοσχερής εφάπαξ εξόφληση της βασικής οφειλής. Θα εντάσσονται οφειλές εργοδοτών έως και το 2018, µε ελάχιστο ποσό δόσης τα 50 ευρώ.
Ανοίγει η πλατφόρµα µετά το ΦΕΚ
Αµέσως µετά την ψήφιση και τη δηµοσίευση του νόµου σε ΦΕΚ θα ανοίξει η ηλεκτρονική πλατφόρµα για τις αιτήσεις υπαγωγής στη ρύθµιση οφειλών προς τα ασφαλιστικά ταµεία. «Εχουµε φροντίσει ώστε η πλατφόρµα να µπορέσει να ανοίξει την αµέσως επόµενη ηµέρα» δήλωσε χαρακτηριστικά χθες η υπουργός Εργασίας, Εφη Αχτσιόγλου, κατά τη διάρκεια της συνέντευξης Τύπου για το πολυνοµοσχέδιο. Οπως η ίδια διαβεβαίωσε, η διαδικασία υπαγωγής στη ρύθµιση θα γίνεται µέσω ηλεκτρονικής πλατφόρµας και οι αιτήσεις θα υποβάλλονται έως τις 30 Σεπτεµβρίου 2019. Αναφορικά µε τις δηµοσιονοµικές επιπτώσεις της ρύθµισης, η κ. Αχτσιόγλου είπε πως παρά τη µαζική έξοδο σε σύνταξη χιλιάδων «εγκλωβισµένων» ασφαλισµένων -κάτι που θα αυξήσει τη συνταξιοδοτική δαπάνη- το τελικό αποτέλεσµα από την αναµενόµενη αύξηση εσόδων θα είναι θετικό και θα βελτιώσει τα οικονοµικά του ΕΦΚΑ κατά 50 εκατ. το 2019 και σωρευτικά 160 εκατ. το 2020.
Διπλή αύξηση σε 45.000 συντάξεις χηρείας
Με το ίδιο νοµοσχέδιο έρχεται ολικό «λίφτινγκ» στο πλαίσιο για τις συντάξεις χηρείας. Καταργείται το ηλικιακό όριο των 55 ετών και οι συντάξεις χηρείας θα καταβάλλονται στους επιζώντες συζύγους ανεξάρτητα από την ηλικία τους. Ταυτόχρονα προωθείται διπλή αύξηση για τις 45.000 ήδη εκδοθείσες συντάξεις χηρείας που έχουν υπολογιστεί µε τον νόµο Κατρούγκαλου όπως και για όλες τις µελλοντικές. Η χήρα/ο χήρος θα δικαιούται πλέον το 70% της σύνταξης του θανόντος αντί για το 50% (αύξηση 40% του δικαιούµενου ποσού), ενώ καταργείται και το «ψαλίδι» που επιβαλλόταν µε τον επανυπολογισµό της σύνταξης του θανόντος. Με τη διάταξη που προωθείται, οι χήρες που συνταξιοδοτήθηκαν µετά τον νόµο Κατρούγκαλου θα µπορούν να διατηρήσουν, από τώρα και στο εξής, «προσωπική διαφορά». Επίσης διατηρείται η σύνταξη λόγω θανάτου που δικαιούνται τα άγαµα παιδιά µέχρι την ηλικία των 24 ετών ανεξάρτητα από το αν σπουδάζουν ή όχι.
Βαρέα και ανθυγιεινά
Ρύθµιση για τα βαρέα και ανθυγιεινά περιλαµβάνει το νοµοσχέδιο. Η διάταξη επιµηκύνει από 13 σε 17 χρόνια το χρονικό διάστηµα στο οποίο πρέπει να έχουν συµπληρωθεί τα 1.000 εκ των 3.600 απαιτούµενων ενσήµων ΒΑΕ από συνολικό χρόνο ασφάλισης 4.500 ηµερών ή 15 ετών, για ασφαλισµένους µέχρι 31.12.1992, προκειµένου να δικαιούνται σύνταξη. Ταυτόχρονα παρέχεται η δυνατότητα συγκέντρωσης των απαιτούµενων προϋποθέσεων σε ακόµη µεγαλύτερο χρονικό διάστηµα και συγκεκριµένα µέχρι και την υποβολή αίτησης συνταξιοδότησης.
«Πράσινο φως» για έξοδο σε 80.000 εγκλωβισµένους
Περίπου 80.000 µη µισθωτοί, ηλικίας άνω των 62 ετών, αναµένεται να απεγκλωβιστούν και να συνταξιοδοτηθούν µέσα από τη ρύθµιση, καθώς έχουν οφειλές που δεν επιτρέπουν τη συνταξιοδότηση (άνω των 20.000€ στον πρ. ΟΑΕΕ, 4.000€ στον πρ. ΟΓΑ, 15.000€ στο πρ. ΕΤΑΑ).
Ειδικά για τους αγρότες που θα ενταχθούν στην ρύθµιση το νοµοσχέδιο προβλέπει αύξηση του ορίου οφειλών που ξεκλειδώνει την πόρτα της συνταξιοδότησης, από τα 4.000 στα 6.000 ευρώ για όσους είναι κοντά στη σύνταξη.
Η διαδικασία
Δεδοµένου ότι οι προσαυξήσεις θα κουρεύονται κατά 100% για τους αγρότες, όσοι έχουν αρχική βασική οφειλή έως 6.000 ευρώ και είναι σε ηλικία συνταξιοδότησης θα µπορέσουν να υποβάλουν την αίτηση αµέσως µετά την ένταξη στη ρύθµιση.
Η διαδικασία είναι ίδια για όλους: Εφόσον η νέα οφειλή πέφτει κάτω από τα προβλεπόµενα όρια (20.000€ για ΟΑΕΕ, 15.000€ για ΕΤΑΑ και 6.000€ για ΟΓΑ) -είτε άµεσα είτε κατά τη διάρκεια της ρύθµισης- οι οφειλέτες θα µπορούν να υποβάλουν αίτηση συνταξιοδότησης. Εφόσον η αίτηση δεν µπορεί να υποβληθεί άµεσα, ο οφειλέτης καταβάλλει τις δόσεις κάθε µήνα (έως 120) και µέχρι να αποπληρωθεί το υπερβάλλον ποσό. Από την υποβολή της αίτησης αναστέλλεται η υποχρέωση καταβολής των δόσεων. Οι δόσεις που αντιστοιχούν στο µεσοδιάστηµα παρακρατούνται αθροιστικά από το ποσό της σύνταξης που καταβάλλεται αναδροµικά.
Στοπ στις απολύσεις χωρίς τεκµηρίωση από τον εργοδότη
Εµβληµατικές είναι οι εργασιακές ρυθµίσεις. Κορυφαία διάταξη είναι η θέσπιση του καθολικού δικαιώµατος των µισθωτών αορίστου χρόνου να µην απολύονται χωρίς βάσιµο λόγο. Ο εκάστοτε εργοδότης οφείλει να έχει τεκµηριωµένο λόγο, προκειµένου να προχωρήσει στην καταγγελία της σύµβασης, ο οποίος θα συνδέεται µε τη συµπεριφορά, τις ικανότητες του εργαζοµένου ή µε τις λειτουργικές ανάγκες της επιχείρησης.
Υψώνεται έτσι ασπίδα προστασίας στις αναιτιολόγητες απολύσεις και µετατοπίζεται η λύση της εργασιακής σχέσης από την απόλυτη πρωτοβουλία του εργοδότη («αναιτιώδης» καταγγελία) στην ανάγκη αιτιολόγησής της. Οι εργαζόµενοι µπορούν να διεκδικήσουν επανόρθωση σε περίπτωση απόλυσης δίχως βάσιµο λόγο, ενώ αποκτούν το δικαίωµα επαναπασχόλησης και µισθών υπερηµερίας. Με άλλη ρύθµιση επιχειρείται να αντιµετωπιστεί πιο αποτελεσµατικά το φαινόµενο της υποδηλωµένης εργασίας, που εµφανίζεται ως ψευδώς δηλωµένη µερική απασχόληση και βασίζεται στην κατάχρηση ευέλικτων µορφών εργασίας, µε την αυστηροποίηση του πλαισίου προστίµων.
Παράλληλα θεσπίζεται σειρά µέτρων για τη θωράκιση της υγείας και της ασφάλειαςτων µεταφορέων και διανοµέων, όπως η υποχρέωση του εργοδότη να καταβάλλει 15% επί του κατώτατου µισθού στον εργαζόµενο, προκειµένου να συντηρεί το µηχανάκι του κάθε µήνα. Στην ίδια κατεύθυνση θεσπίζεται η υποχρεωτική καταβολή µέσω τράπεζας της αποζηµίωσης απόλυσης, η αναστολή των προθεσµιών που αφορούν στην προσβολή του κύρους της καταγγελίας ή στην καταβολή αποζηµίωσης απόλυσης σε περίπτωση προσφυγής του εργαζοµένου στο Σώµα Επιθεώρησης Εργασίας. Στο ίδιο νοµοσχέδιο περιλαµβάνονται ρυθµίσεις που:
- Ενιαιοποιούν τις διαφορετικές προϋποθέσεις χορήγησης και πράξεις για τις οποίες απαιτούνταν η προσκόµιση της ασφαλιστικής ενηµερότητας για µισθωτούς και µη µισθωτούς ασφαλισµένους.
- Θεσµοθετούν ενιαίο ποσό εξόδων κηδείας για όλους στα 850 ευρώ.
Γενναίο «κούρεµα» για χρέη προς δήµους
Διαγραφή προσαυξήσεων µεταξύ 50% και 100% θα πετύχουν όσοι ζητήσουν ρύθµιση σε έως και 100 δόσεις των οφειλών που έχουν συσσωρευθεί από πολίτες και επιχειρήσεις προς τους δήµους και τους δηµοτικούς φορείς. Πρόκειται για οφειλές από τέλη, φόρους και εισφορές κάθε µορφής προς τους δήµους, οι οποίες υπολογίζονται σε πάνω από 3 δισεκατοµµύρια ευρώ µε βάση στοιχεία που συλλέχθηκαν στις 31/12/2018, όπως ανέφερε χθες ο υπουργός Εσωτερικών, Αλέξης Χαρίτσης, παρουσιάζοντας τη σχετική νοµοθετική ρύθµιση. Συµµετέχοντας στη χθεσινή έκτακτη συνέντευξη Τύπου, ο κ. Χαρίτσης υπενθύµισε ότι η ρύθµιση αυτή ικανοποιεί αίτηµα των ίδιων των δήµων, καθώς αναµένεται να ενισχύσει τα έσοδά τους.
Η ρύθµιση αυτή είχε περιληφθεί στην αρχική εκδοχή πολυνοµοσχεδίου που κατατέθηκε από το υπουργείο Εσωτερικών τον περασµένο Μάρτιο, αλλά τελικώς αφαιρέθηκε. Με βάση τις προβλέψεις της:
- Από τη στιγµή που θα ψηφιστεί ο νόµος και για διάστηµα τεσσάρων µηνών µπορεί κάθε οφειλέτης να ζητά ρύθµιση και να προβαίνει σε εξόφλησή τους.
- Θα αφορά οφειλές που έχουν δηµιουργηθεί στο παρελθόν αλλά και δύο µήνες µετά την ψήφιση της ρύθµισης.
Η εξόφληση µπορεί να γίνεται:
εφάπαξ, οπότε διαγράφονται κατά 100% οι προσαυξήσεις, οι τόκοι εκπρόθεσµης καταβολής και τα πρόστιµα λόγω εκπρόθεσµης υποβολής ή µη υποβολής ή ανακριβούς δήλωσης ή λόγω µη καταβολής τέλους,
- σε 2 έως 24 δόσεις, οπότε διαγράφεται το 80% των προσαυξήσεων,
- σε 25 έως 48 δόσεις, µε απαλλαγή στο 70%,
- σε 49 έως 72 δόσεις, οπότε διαγράφεται το 60%,
- σε 73 έως 100 δόσεις, οπότε διαγράφεται το 50% των προσαυξήσεων.
- Οι δόσεις είναι µηνιαίες και ισόποσες και κάθε δόση δεν µπορεί να είναι µικρότερη των 20 ευρώ.
Η πρώτη δόση καταβάλλεται τρεις εργάσιµες µέρες από την ηµέρα υποβολής της αίτησης και οι επόµενες µέχρι την τελευταία εργάσιµη µέρα του αντίστοιχου µήνα χωρίς ειδοποίηση του οφειλέτη. Η καθυστέρηση καταβολής δόσης προκαλεί επιβάρυνσή της µε µηνιαία προσαύξηση 5% από την επόµενη µέρα.
Εάν ο οφειλέτης σε οποιοδήποτε στάδιο της ρύθµισης εξοφλήσει εφάπαξ τις υπόλοιπες δόσεις, απαλλάσσεται, σύµφωνα µε το ποσοστό που αντιστοιχεί στον αριθµό των δόσεων που τελικά διαµορφώνεται. Εάν δηλαδή είχε συµφωνήσει για 60 δόσεις και πήρε απαλλαγή 60% στις προσαυξήσεις, αλλά στην 20ή δόση εξοφλήσει εφάπαξ, θα κερδίσει απαλλαγή 80% και αντίστοιχη µείωση της συνολικής οφειλής.
Εφόσον δεν υπάρχουν άλλες οφειλές που να προκαλούν δέσµευση της φορολογικής του ενηµερότητας, ο οφειλέτης µπορεί να λάβει το σχετικό αποδεικτικό και ο δήµος υποχρεούται να δώσει την απαραίτητη εντολή στη ∆ΟΥ µόλις εξοφληθεί:
- το 5% της ρυθµιζόµενης οφειλής, όταν δεν ξεπερνά τα 5.000 ευρώ. Εάν για παράδειγµα ρυθµίσει κάποιος οφειλή 2.000 ευρώ, θα αποδεσµεύσει τη φορολογική του ενηµερότητα µόλις πληρώσει 100 ευρώ,
- το 10% εάν η οφειλή είναι µεταξύ 5.001 και 10.000 ευρώ,
- το 20% εάν η οφειλή είναι πάνω από 10.001 ευρώ.
Με την καταβολή της πρώτης δόσης αναστέλλεται η λήψη αναγκαστικών µέτρων και η συνέχιση της διαδικασίας της αναγκαστικής εκτέλεσης επί κινητών ή ακινήτων, µε την προϋπόθεση ότι η εκτέλεση αφορά µόνο χρέη προς δήµους. Η αναστολή αυτή δεν θα ισχύει για κατασχέσεις που έχουν επιβληθεί στα χέρια τρίτων ή έχουν εκδοθεί οι σχετικές παραγγελίες, τα αποδιδόµενα όµως ποσά από αυτές λαµβάνονται υπόψη για την κάλυψη δόσης ή δόσεων της ρύθµισης, εφόσον δεν πιστώνονται µε άλλες οφειλές που δεν έχουν ρυθµιστεί.
Πάντως είναι δυνατή, κατόπιν αίτησης του οφειλέτη, η άρση της κατάσχεσης στα χέρια τρίτων, εφόσον εξοφληθεί το 25% της οφειλής που έχει υπαχθεί στη ρύθµιση. Ποσά που αποδίδονται από επιβληθείσες κατασχέσεις στα χέρια τρίτων πέραν του ανωτέρω ποσοστού δεν επιστρέφονται. Αν ο οφειλέτης απολέσει το ευεργέτηµα της ρύθµισης, τα µέτρα που έχουν ανασταλεί συνεχίζονται. Οπως ανέφερε ο υπουργός Εσωτερικών, το σύνολο των οφειλών φυσικών και νοµικών προσώπων προς τους δήµους υπολογίστηκε στις 31/12/2018 στα 2,7 δισεκατοµµύρια ευρώ, τα οποία όµως ξεπερνούν τα 3 δισ. εάν συνυπολογισθούν οι οφειλές προς νοµικά πρόσωπα των δήµων, όπως οι Δηµοτικές Επιχειρήσεις Υδρευσης και Αποχέτευσης (ΔΕΥΑ)
Των Σπύρου Δημητρέλη, Γιάννη Φώσκολου, Αρη Χατζηγεωργίου

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.