














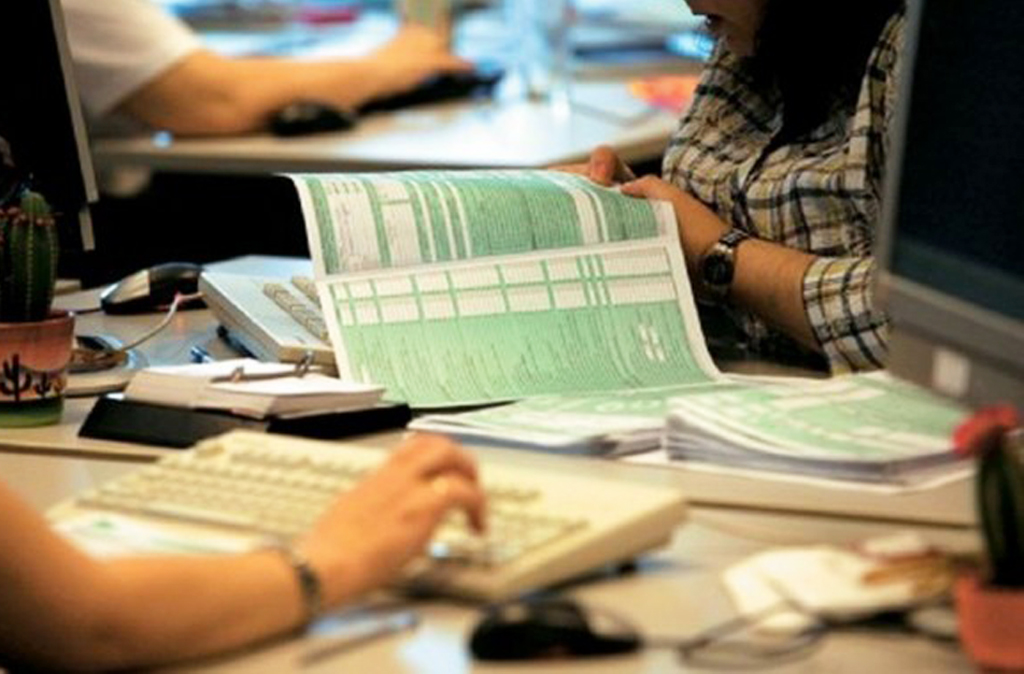
Περισσότεροι από 6 εκατ. φορολογούμενοι θα πρέπει να υποβάλουν φορολογική δήλωση για τα εισοδήματα που απέκτησαν το προηγούμενο έτος. Η ηλεκτρονική πύλη του Taxisnet θα ανοίξει νωρίτερα από κάθε άλλη φορά, και συγκεκριμένα πριν από τις 15 Απριλίου, ενώ θα κλείσει, σύμφωνα με τις δηλώσεις της υφυπουργού Οικονομικών Κατερίνας Παπανάτσιου, στις 15 Ιουλίου όπως αναφέρει η Καθημερινή.
Σε κάθε περίπτωση, πρώτη δόση του φόρου θα καταβληθεί μέχρι τις 31 Ιουλίου, η δεύτερη μέχρι τις 29 Σεπτεμβρίου και η τρίτη έως τις 30 Νοεμβρίου, όπως προκύπτει από την απόφαση του διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων γιώργου Πιτσιλή.
Τα φετινά εκκαθαριστικά σημειώματα θα είναι «τσιμπημένα» σε σχέση με το προηγούμενο έτος εξαιτίας της αλλαγής του φορολογικού πλαισίου.
Συγκεκριμένα, το μειωμένο αφορολόγητο όριο για μισθωτούς και συνταξιούχους, το οποίο διαμορφώνεται ανάλογα με την οικογενειακή κατάσταση (αριθμός παιδιών), οι αλλαγές στη φορολογική κλίμακα και στην ειδική εισφορά αλληλεγγύης, η αύξηση της προκαταβολής φόρου για ελεύθερους επαγγελματίες και οι αυξημένοι συντελεστές φορολόγησης για όσους αποκτούν εισοδήματα από ακίνητα αναμένεται να διευρύνουν τις επιβαρύνσεις για τους περισσότερους φορολογουμένους. Σύμφωνα με την απόφαση του διοικητή της Αρχής για τις δηλώσεις των εισοδημάτων του 2016:
• Οι σύζυγοι υποχρεούνται να υποβάλουν κοινή δήλωση για τα εισοδήματά τους εφόσον υφίσταται έγγαμη σχέση κατά τον χρόνο υποβολής της δήλωσης. Υπόχρεος υποβολής δήλωσης είναι ο σύζυγος και για τα εισοδήματα της συζύγου του. Ωστόσο, μπορούν να υποβάλουν χωριστή φορολογική δήλωση, ο καθένας για τα εισοδήματα του, εφόσον έχει διακοπεί η έγγαμη συμβίωση κατά τον χρόνο υποβολής της δήλωσης ή ο ένας από τους δύο συζύγους είναι σε κατάσταση πτώχευσης ή έχει υποβληθεί σε δικαστική συμπαράσταση. Το βάρος της απόδειξης για τη διακοπή φέρει ο φορολογούμενος. Απαραίτητη προϋπόθεση αποτελεί η ενημέρωση του Τμήματος Διοικητικής και Μηχανογραφικής Υποστήριξης της αρμόδιας ΔΟΥ με τις παραπάνω μεταβολές.
• Τα φυσικά πρόσωπα που έχουν συνάψει σύμφωνο συμβίωσης, στην περίπτωση που ενημερώσουν το Τμήμα Διοικητικής και Μηχανογραφικής Υποστήριξης της αρμόδιας ΔΟΥ με δήλωση μεταβολής μπορούν να υποβάλουν κοινή δήλωση για τα εισοδήματά τους. Στην περίπτωση αυτή, έχουν την ίδια φορολογική αντιμετώπιση με τους εγγάμους και υπόχρεος υποβολής δήλωσης είναι εκείνο το μέρος του συμφώνου συμβίωσης το οποίο κατά την υποβολή της δήλωσης φορολογίας εισοδήματος δηλώνεται ως υπόχρεος και για τα εισοδήματα του άλλου μέρους του συμφώνου συμβίωσης.
• Οι δηλώσεις των αποβιωσάντων υποβάλλονται αποκλειστικά σε χειρόγραφη μορφή στην αρμόδια ΔΟΥ εμπρόθεσμα έως 31/12/2017.
• Κατά την υποβολή της δήλωσης Φορολογίας Εισοδήματος Φυσικών Προσώπων ηλεκτρονικά μέσω Διαδικτύου, θα πρέπει πρώτα να καταχωρίζονται τα έντυπα Ε2 και Ε3, όταν απαιτούνται, και κατόπιν η δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1). Η σειρά καταχώρισης των συνυποβαλλόμενων εντύπων Ε2 και Ε3 επιλέγεται από τον φορολογούμενο.
• Αναγράφεται υποχρεωτικά ο ΑΜΚΑ του υπόχρεου και της συζύγου, με εξαίρεση τις περιπτώσεις που δεν υποχρεούνται σε απόκτηση ΑΜΚΑ. Εξαιρούνται και οι υπόχρεοι οι οποίοι για λόγους που άπτονται ευαίσθητων προσωπικών τους δεδομένων δεν επιθυμούν να αποκτήσουν ΑΜΚΑ, ούτε για τους ίδιους ούτε για τα εξαρτώμενα μέλη τους, καθώς και οι υπάλληλοι της Τράπεζας Εμπορίου και Ανάπτυξης Ευξείνου Πόντου.
• Η αναγραφή του ΑΦΜ είναι υποχρεωτική μόνο για τα εξαρτώμενα μέλη άνω των 18 ετών, ενώ για τα εξαρτώμενα τέκνα κάτω των 18 ετών είναι προαιρετική.
• Εξαρτώμενα τέκνα: Θεωρείται ότι βαρύνουν τον φορολογούμενο εφόσον συνοικούν με αυτόν και το ετήσιο φορολογητέο εισόδημά τους δεν υπερβαίνει το ποσό των 3.000 ευρώ ή το ποσό των 6.000 ευρώ αν αυτά παρουσιάζουν αναπηρία 67% και άνω.
• Είναι υποχρεωτική η αναγραφή όλων των εισοδημάτων των υπόχρεων, ανεξάρτητα από τον τρόπο φορολόγησής τους, καθώς και των απαλλασσόμενων από τον φόρο εισοδημάτων. Για τα αυτοτελώς ή με ειδικό τρόπο φορολογούμενα εισοδήματα αναγράφεται και ο παρακρατηθείς ή αποδοθείς κατά περίπτωση φόρος. Για ορισμένες κατηγορίες εισοδημάτων (όπως από μισθωτές υπηρεσίες, συντάξεις κ.λπ.) τα ποσά είναι προσυμπληρωμένα, όπως και οι παρακρατηθέντες φόροι στους αντίστοιχους κωδικούς των πινάκων της δήλωσης. Προσυμπληρωμένα είναι και άλλα στοιχεία της δήλωσης (π.χ. δάνεια).
• Στις περιπτώσεις κοινών τραπεζικών λογαριασμών σε χρηματοπιστωτικά ιδρύματα (κάθε μορφής, στην Ελλάδα ή στο εξωτερικό) υπάρχει υποχρέωση δήλωσης των ποσών των τόκων καταθέσεων που αναλογούν στους πραγματικούς δικαιούχους, οι οποίοι καθορίζονται με βάση τις πραγματικές περιστάσεις. Ο προϊστάμενος της ΔΟΥ έχει, σε κάθε περίπτωση, τη διακριτική ευχέρεια να κρίνει διαφορετικά.

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.