









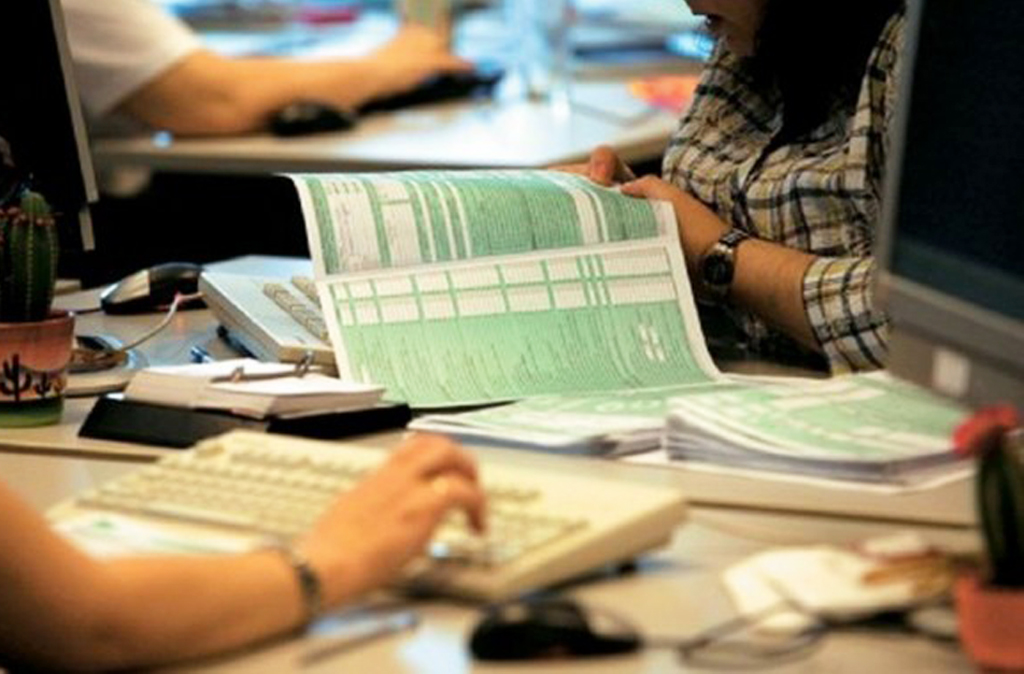
Ιδιαίτερα προσεκτικοί με τη διαδικασία υποβολής φορολογικών δηλώσεων οφείλουν να είναι οι φορολογούμενοι πολίτες προκειμένου να μη πληρώσουν επιπρόσθετους φόρους.
Το έντυπο Ε1 του φορολογικού έτους 2015 έχει περιορισμένες αλλαγές σε σχέση με το έντυπο του φορολογικού έτους 2014. Αν και οι αλλαγές στο έντυπο είναι λιγοστές, αυτό δεν ακολουθεί απαραίτητα και τους φορολογικούς συντελεστές. Οι φορολογούμενοι θα δουν για άλλη μια χρονιά προσυμπληρωμένα τα κενά με τις αποδοχές τους αλλά και τους τόκους.
Όπως αναφέρει δημοσίευμα της εφημερίδας «Real News», μεγάλη φορολογική επιβάρυνση επιφέρει η αύξηση της προκαταβολής φόρου του επόμενου έτους στα φυσικά πρόσωπα που αποκτούν εισόδημα από επιχειρηματική δραστηριότητα. Ο συντελεστής αυξήθηκε από το 55% στο 75% για το φορολογικό έτος 2015, ενώ για το φορολογικό έτος 2016 η προκαταβολή φόρου εισοδήματος θα ανέλθει στο 100% του κύριου φόρου.
Επιπροσθέτως, η έκτακτη εισφορά για το φορολογικό έτος 2015 υπολογίζεται ως εξής:
Για συνολικό καθαρό εισόδημα από 12.001 ως 20.000 ευρώ, η ειδική εισφορά υπολογίζεται με συντελεστή 0,7% επί ολόκληρου του ποσού.
- Από 20.001 ως και 30.000 ευρώ, η ειδική εισφορά υπολογίζεται με συντελεστή 1,4%.
- Από 30.001 ως και 50.000 ευρώ, με συντελεστή 2%.
- Από 50.001 ως και 100.000 ευρώ με συντελεστή 4%.
- Από 100.001 ως και 500.000 ευρώ με συντελεστή 6%.
- Από 500.001 και άνω, η ειδική εισφορά υπολογίζεται με συντελεστή 8%.
Φορολογικοί συντελεστές για μισθωτούς και συνταξιούχους
Για εισόδημα ως 25.000 ευρώ ισχύει φορολογικός συντελεστής 22%, για εισόδημα 25.001 ως και 42.000 ευρώ 32% και για εισόδημα άνω των 42.000 ευρώ συντελεστής 42%. Ο φόρος που προκύπτει μειώνεται κάτα το ποσό των 2.100 ευρώ, όταν το φορολογητέο εισόδημα δεν υπερβαίνει το ποσό των 21.000 ευρώ. Εάν το ποσό του φόρου είναι μικρότερο των 2.100 ευρώ, το ποσό της μείωσης περιορίζεται στο ποσό του αναλογούντος φόρου.
Αξίζει να σημειωθεί ότι για το “χτίσιμο” του αφορολόγητου ορίου δεν χρειάζεται η προσκόμιση αποδείξεων. Για τους φορολογούμενους που κατοικούν μόνιμα σε νησιά με πληθυσμό, σύμφωνα με την τελευταία απογραφή, κάτω από 3.100 κατοίκους, το φορολογητέο εισόδημα του πρώτου κλιμακίου της κλίμακας αυξάνεται κατά 50%, προκειμένου να υπολογιστεί το ποσό του φόρου που αναλογεί στο εισόδημά τους.
Εισοδήματα Αξιωματικών και κατώτερου πληρώματος Εμπορικού Ναυτικού
Οι αξιωματικοί που υπηρετούν σε πλοία του Εμπορικού Ναυτικού, φορολογούνται με συντελεστή 15% και το κατώτερο πλήρωμα που υπηρετεί σε πλοία του Εμπορικού Ναυτικού με συντελεστή 10%.
Εισόδημα από επιχειρηματική δραστηριότητα
Για ελεύθερους επαγγελματίες με εισοδήματα ως 50.000 ευρώ ο φορολογικός συντελεστής είναι 26% ενώ για όσους έχουν εισοδήματα πάνω από 50.000 ευρώ ανέρχεται σε 33%.
Για τα φυσικά πρόσωπα με πρώτη δήλωση έναρξης επιτηδεύματος από 1η Ιανουαρίου 2013 και για τα τρια (3) πρώτα έτη άσκησης της δραστηριότητάς τους, ο φορολογικός συντελεστής του πρώτου κλιμακίου της ως άνω κλίμακας μειώνεται κατά 50%, εφόσον το ετήσιο ακαθάριστο εισόδημά τους από επιχειρηματική δραστηριότητα δεν υπερβαίνει τα 10.000 ευρώ.
Μερίσματα, τόκοι, δικαιώματα
- Τα μερίσματα φορολογούνται με συντελεστή 10%.
- Οι τόκοι φορολογούνται με συντελεστή 15%.
- Τα δικαιώματα φορολογούνται με συντελεστή 20%.
Εισόδημα από ακίνητη περιουσία
Τα ανείσπρακτα ενοίκια αποτελούν μια μεγάλη “παγίδα” για τους ιδιοκτήτες ακινήτων. Και αυτό γιατί αν κάποιες δεν κινηθεί νομικά κατά του μισθωτή ως τη λήξη της προθεσμίας υποβολής των φορολογικών δηλώσεων, θα φορολογηθεί για εισοδήματα που δεν έχει εισπράξει με συντελεστή 11% αν το εισόδημα από ενοίκια είναι ως 12.000 ευρώ και με 33% για εισοδήματα άνω των 12.001 ευρώ. Γι αυτόν τον λόγο πρέπει να κινηθούν νομικά κατά του ενοικιαστή πριν από την υποβολή της φορολογικής δήλωσης. Αξίζει να σημειωθεί ότι η καταβολή φόρου υπεραξίας από τη μεταβίβαση ακίνητης περιουσίας έχει ανασταλεί από 1/1/2015 ως 31/12/2016.
Διάφοροι φόροι και αφορολόγητα εισοδήματα
Όσοι φορολογούμενοι δηλώνουν έσοδα από αποζημιώσεις ως 60.000 ευρώ δεν θα φορολογηθούν. Για αποζημιώσεις όμως από 60.001 ως 100.000 ευρώ ο φορολογικός συντελεστής είναι 10%, για αποζημιώσεις από 100.001 ως 150.000 ευρώ 20% και πάνω από 150.001 θα φορολογηθούν με συντελεστή 30%.
Το ασφάλισμα που καταβάλλεται στο πλαίσιο ομαδικών ασφαλιστηρίων συνταξιοδοτικών συμβολαίων φορολογείται αυτοτελώς:
Με συντελεστή 15% για κάθε περιοδικά καταβαλλόμενη παροχή.
Με συντελεστή 10% για εφάπαξ καταβαλλόμενη παροχή μέχρι 40.000 ευρώ και με συντελεστή 20% για εφάπαξη καταβαλλόμενη παροχή κατά το μέρος που υπερβαίνει τα 40.000 ευρώ.
Οι συντελεστές των ανωτέρω περιπτώσεων αυξάνονται κατά 50% σε περίπτωση είσπραξης από τον δικαιούχο ποσού πρόωρης εξαγοράς. Δεν θεωρείται πρόωρη εξαγορά κάθε καταβολή που πραγματοποιείται σε εργαζόμενο ο οποίος έχει θεμελιώσει συνταξιοδοτικό δικαίωμα ή έχει υπερβεί το 60ό έτος της ηλικίας του, καθώς και κάθε καταβολή που γίνεται χωρίς τη βούληση του εργαζομένου, όπως σε περίπτωση απόλυσής του, ή πτώχευσης του εργοδότη.
Ενδεικτικά αφορολόγητα εισοδήματα
- Εισόδημα κατοίκων αλλοδαπής που εργάζονται σε πρεσβείες, προξενεία κλπ.
- Διατροφή συζύγου και τέκνων.
- Συντάξεις αναπήρων, θυμάτων πολέμου ή λόγω βλάβης κατά την εκτέλεση υπηρεσίας.
- Εξωιδρυματικό επίδομα και κάθε συναφές ποσό που καταβάλλεται σε αναπήρους.
- Μισθοί, συντάξεις, πάγια αντιμίσθια αναπήρων με ποσοστό τουλάχιστον 80%.
- Επιδόματα πολιτικών προσφύγων.
- Επιδόματα επικίνδυνης εργασίας.
- Κέρδη από τη διάθεση παραγόμενης ηλεκτρικής ενέργειας μέχρι 10KW
- Τόκοι ομολόγων ή εντόκων γραμματίων ελληνικού Δημοσίου.
- Κέρδη πώλησης εισηγμένων μετοχών με ποσοστό συμμετοχής μικρότερο του 0,5%.
- Εισοδήματα αλλοδαπής που φορολογούνται μόνο στην αλλοδαπή βάσει ΣΑΔΦ.
- Αφορολόγητα κέρδη από αμοιβαία κεφάλαια.
- Απαλλασόμενα μερίσματα ημεδαπών ή αλλοδαπών ναυτιλιακών εταιρειών.
- Εγγυημένο εισόδημα και κοινωνικό μέρισμα.
- Ασφάλισμα ομαδικών ασφαλιστηρίων συνταξιοδοτικών συμβολαίων.
Πηγή: reporter.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.