


















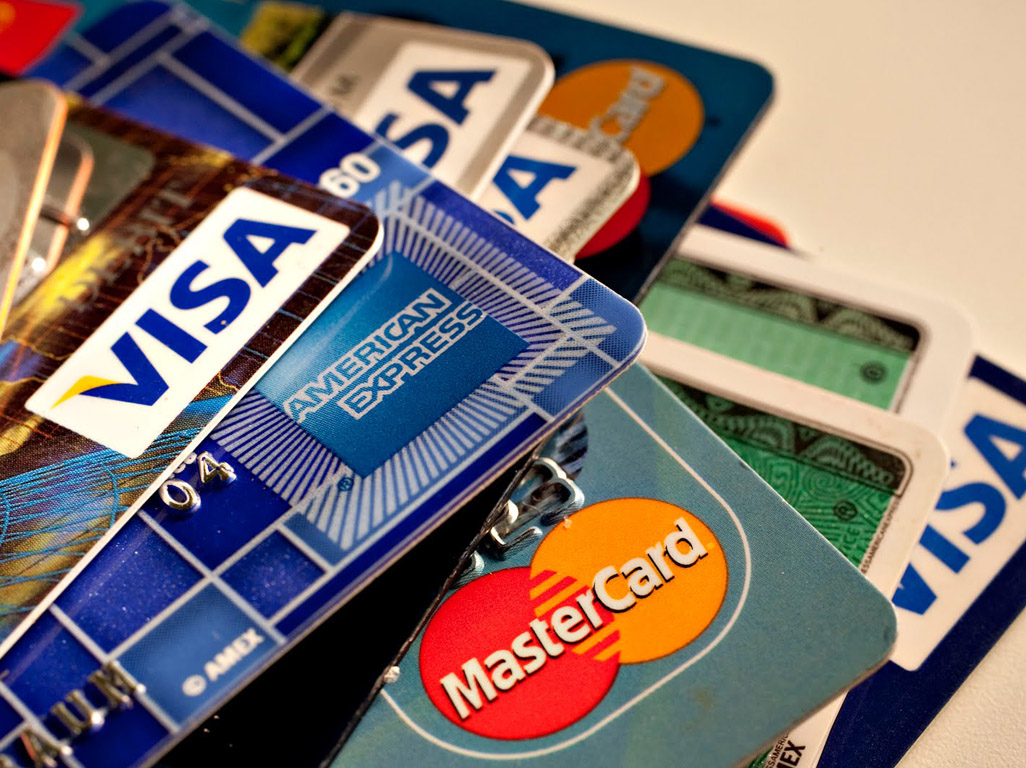
Ανάγκα και… οι κάτοχοι καρτών πείθονται. Λίγες εβδομάδες εφαρμογής των περιορισμών στην κίνηση κεφαλαίων ήταν αρκετές για να ωθήσουν χιλιάδες καταναλωτές στο να γνωρίσουν τα πλεονεκτήματα του πλαστικού χρήματος και της ηλεκτρονικής τραπεζικής. Αγορές στο σούπερ μάρκετ πληρώθηκαν με χρεωστικές αντί για μετρητά. Λογαριασμοί ΔΕΚΟ εξοφλήθηκαν μέσω ΑΤΜs, ενώ χρήματα μεταφέρθηκαν ηλεκτρονικά από τον ένα λογαριασμό στον άλλον είτε για να επιστραφούν χρωστούμενα είτε για να δοθεί και σε άλλα πρόσωπα -κυρίως συγγενικά- το δικαίωμα στην ανάληψη μετρητών μέχρι του ορίου των 60 ευρώ ημερησίως.
Μέχρι και υποχρεώσεις προς την εφορία καλύφθηκαν.
Αν μπορεί να βγει κάτι θετικό από την περιπέτεια των capital controls, αυτό θα είναι η γνωριμία των καταναλωτών με τα πλεονεκτήματα του πλαστικού χρήματος και της ηλεκτρονικής τραπεζικής. Τα στατιστικά στοιχεία δείχνουν πόσο έχουν παρεξηγηθεί εδώ στην Ελλάδα αυτές οι έννοιες.
Χρησιμοποιούμε τις χρεωστικές κάρτες σχεδόν αποκλειστικά για να κάνουμε ανάληψη μετρητών από τα ATMs. Αν και υπάρχουν περισσότερες από 12 εκατομμύρια χρεωστικές κάρτες, οι αγορές με αυτές δεν ξεπερνούν τα 1-2 δισεκατομμύρια ευρώ το χρόνο. Πόσοι από τους χιλιάδες Ελληνες που στήθηκαν στην ουρά των ATMs για να σηκώσουν 50 ή 60 ευρώ με στόχο να τα ξοδέψουν λίγο αργότερα στο ταμείο ενός καταστήματος γνώριζαν ότι μπορούσαν να αποφύγουν όλη την ταλαιπωρία και απλώς να προμηθευτούν τα είδη που ήθελαν χρησιμοποιώντας την ίδια κάρτα;
Αντιμετωπίζουμε τις πιστωτικές κάρτες ως μέσο «δανεισμού» και όχι ως εναλλακτικό τρόπο πληρωμής. Ετσι, στη συνείδηση των καταναλωτών έχει μείνει η κακή πλευρά της πιστωτικής (σ.σ. επιτόκια που ξεπερνούν ακόμη και το 20%), όχι όμως και η θετική, όπως η δυνατότητα αγοράς με άτοκες δόσεις, η διευκόλυνση στην πληρωμή φόρων ή η εξασφάλιση σημαντικών εκπτώσεων και παροχών. Είμαστε τελευταίοι στην Ευρώπη στη χρήση της ηλεκτρονικής τραπεζικής -e-banking χρησιμοποιεί το 21% των χρηστών του Διαδικτύου, με τον μέσο ευρωπαϊκό όρο να βρίσκεται στο 57%- με αποτέλεσμα να χάνουμε ώρες ολόκληρες στα γκισέ των τραπεζών για να εκτελέσουμε απλές εργασίες που κανονικά θα μπορούσαν να γίνουν ταχύτερα και οικονομικότερα από τον καναπέ μας!
Με σωστή χρήση, «πλαστικό χρήμα» και e-banking μπορούν να μας εξασφαλίσουν και χρόνο και χρήμα. Πώς γίνεται η οικονομία χρόνου; Θέλετε να φύγετε για διακοπές αλλά προηγουμένως πρέπει να πληρώσετε το λογαριασμό της ΔΕΗ και του κινητού, να εμβάσετε την προκαταβολή στον ιδιοκτήτη του ξενοδοχείου όπου θα διαμείνετε, να πληρώσετε τη δόση για το δάνειο του αυτοκινήτου και να κάνετε τα τελευταία ψώνια στο σούπερ μάρκετ. Με την παραδοσιακή μέθοδο, αυτό προϋποθέτει αναμονή στην ουρά μίας ή και δύο τραπεζών. Με το e-banking όλες αυτές οι εργασίες γίνονται σε λίγα λεπτά (ακόμη και η παραγγελία προϊόντων από τα σούπερ μάρκετ, αφού τα περισσότερα έχουν θέσει σε λειτουργία τα ηλεκτρονικά τους καταστήματα).
Δεν θέλετε να χρησιμοποιήσετε την ηλεκτρονική τραπεζική; Μπορείτε να κάνετε χρήση της χρεωστικής σας κάρτας και ενός ATM μέσω του οποίου εκτελούνται:
1. Πληρωμές δεκάδων λογαριασμών: από ΔΕΗ, ΟΤΕ και εταιρείες κινητής τηλεφωνίας μέχρι ασφαλιστικά συμβόλαια και συνδρομές pay TV.
2. Μεταφορές χρημάτων από λογαριασμό σε λογαριασμό. Αυτή η μέθοδος χρησιμοποιείται κατά κόρον εν μέσω capital controls, μεταξύ άλλων, και για εξασφαλιστούν περισσότερα μετρητά. Αν, για παράδειγμα, ο σύζυγος διαθέτει χρήματα στο λογαριασμό του αλλά η σύζυγός του όχι, μπορεί να κάνει μια ηλεκτρονική μεταφορά από τον ένα λογαριασμό στον άλλο, σπάζοντας τα υπόλοιπα στα δύο (σ.σ. σε αυτήν τη μέθοδο κατέφυγαν πολλοί και εξαιτίας του φόβου «κουρέματος» των καταθέσεων). Ετσι, αντί να μπορεί να σηκώνει τα 60 ευρώ ημερησίως μόνο ο σύζυγος, μετά τη μεταφορά υπήρχε η δυνατότητα το ίδιο να πράξει και η σύζυγος, σηκώνοντας επιπλέον 60 ευρώ (σ.σ. αυτό συμβαίνει διότι το όριο των 60 ευρώ ισχύει ανά καταθέτη, ανά κάρτα και ανά τράπεζα, που σημαίνει ότι η σύζυγος μπορεί να σηκώσει ξεχωριστά από τον σύζυγο εφόσον διαθέτει ξεχωριστό λογαριασμό).
3. Εξόφληση όλων των φορολογικών υποχρεώσεων ανεξαρτήτως ποσού.
4. Η χρεωστική κάρτα μπορεί να χρησιμοποιηθεί και στο ταμείο των καταστημάτων. Δεν χρειάζεται να προχωρήσει κάποιος σε ανάληψη μετρητών από το ATM και σε πληρωμή με χαρτονομίσματα. Η χρήση της χρεωστικής κάρτας έχει ακριβώς το ίδιο αποτέλεσμα, καθώς τα χρήματα αφαιρούνται αυτομάτως από τον τραπεζικό λογαριασμό.
Κέρδος πάνω από 100 ευρώ
Ο χρόνος είναι χρήμα αλλά υπάρχουν και πιο εύκολα μετρήσιμοι τρόποι αποτίμησης του κέρδους χρήσης του πλαστικού χρήματος.
ή ακόμη και από τον υπολογιστή τους. Αν όμως διαθέτουν το σχετικό υπόλοιπο στην πιστωτική τους κάρτα, μπορούν να εξοφλήσουν την εφορία ακόμη και σε 12 άτοκες δόσεις (ανάλογα με την πολιτική της κάθε τράπεζας). Πώς γίνεται; Στο τέλος Αυγούστου εκπνέει η προθεσμία για την καταβολή του φόρου εισοδήματος ύψους 1.000 ευρώ, για παράδειγμα. Αν η πληρωμή του φόρου γίνει με την πιστωτική, θα κερδίσετε έκπτωση 2% (20 ευρώ) καθώς η εφορία θα αποπληρωθεί άμεσα από την τράπεζα. Εκτός από τα 20 ευρώ, ο φορολογούμενος θα κερδίσει και τη δυνατότητα να πληρώσει το φόρο είτε σε 9 δόσεις των 109 ευρώ είτε σε 12 δόσεις των 82 ευρώ – άτοκα (αρκεί κάθε δόση να καταβάλλεται εμπρόθεσμα). Αν πλήρωνε την εφορία απευθείας, τότε θα έπρεπε να πληρώσει 333 ευρώ τον Αύγουστο, επιπλέον 333 ευρώ τον Σεπτέμβριο και άλλα τόσα στο τέλος Νοεμβρίου. Με σωστή διαχείριση του υπολοίπου της κάρτας, αυτή η μέθοδος μπορεί να χρησιμοποιηθεί εκτός από το φόρο εισοδήματος και για τον ΕΝΦΙΑ, αλλά και για τα τέλη κυκλοφορίας με τα οποία θα βρεθούμε και πάλι αντιμέτωποι μέχρι το τέλος του χρόνου.
Η χρήση της πιστωτικής κάρτας στα πρατήρια καυσίμων εξασφαλίζει εκπτώσεις στην τιμή της αμόλυβδης που φτάνουν και στο 3%. Συνήθως οι εκπτώσεις «πιστώνονται» στην κάρτα και μπορούν να χρησιμοποιηθούν για μελλοντικές αγορές. Για έναν οδηγό που βάζει 50 ευρώ την εβδομάδα στο αυτοκίνητό του, το ετήσιο όφελος μπορεί να φτάσει στα 75-80 ευρώ. Η έκπτωση ισχύει και για την αγορά πετρελαίου θέρμανσης. Αγορά 1.000 λίτρων με κάρτα εξασφαλίζει έκπτωση τουλάχιστον 25-30 ευρώ και φυσικά τη δυνατότητα αποπληρωμής σε άτοκες δόσεις.
Στον κατάλογο των κινήτρων έχουν προστεθεί τα τελευταία χρόνια τόσο οι εταιρείες κινητής και σταθερής τηλεφωνίας όσο και οι αλυσίδες σούπερ μάρκετ. Αγοράζοντας με πιστωτική, οι καταναλωτές μπορούν είτε να συγκεντρώσουν πόντους τους οποίους θα εξαργυρώσουν σε μελλοντικές αγορές τους είτε να εξασφαλίσουν εκπτώσεις σε επόμενους λογαριασμούς. Οσον αφορά στους λογαριασμούς τηλεφώνου, η λογική είναι συγκεκριμένη: όσο περισσότερες συναλλαγές κάνει ο κάτοχος της κάρτας (όποιες κι αν είναι αυτές) τόσο μεγαλύτερη έκπτωση εξασφαλίζει από το λογαριασμό του (έως και 3%). Δηλαδή, για συναλλαγές 500 ευρώ το μήνα, το όφελος μπορεί να φτάσει στα 15 ευρώ το μήνα ή στα 180 ευρώ το χρόνο.
Καθημερινη




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.