

- Απορρίφθηκε η αίτηση αναστολής ταμειακών βεβαιώσεων εις βάρος δικηγόρου της Ρόδου
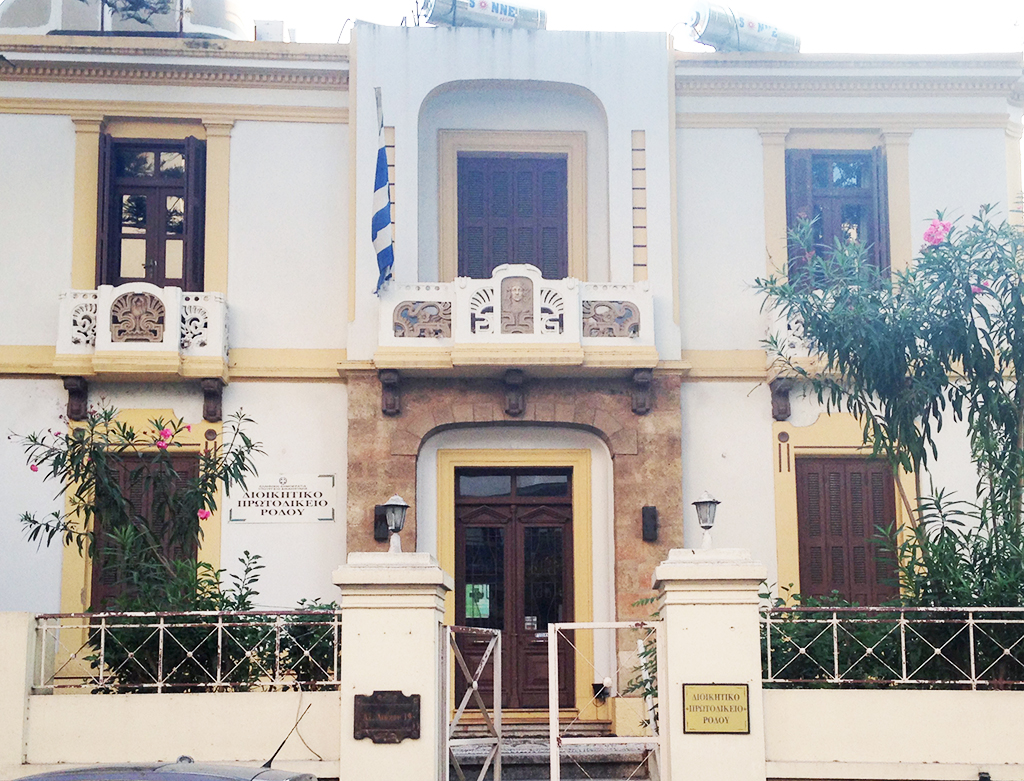
Απίστευτη τροπή, που προκάλεσε ποικίλα σχόλια στους κύκλους των δικηγόρων της Ρόδου, πήρε η ένδικη διαφορά γνωστού ποινικολόγου με τον Δήμο Ρόδου, μετά από απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου, με την οποία απορρίπτεται αίτηση αναστολής ταμειακών βεβαιώσεων σε βάρος του, για την καταβολή ΔΗΦΟΔΩ.
Το Μονομελές Διοικητικό Πρωτοδικείο Ρόδου, παρά τις δύο αποφάσεις της Ολομέλειας του Συμβουλίου της Επικρατείας, που έχουν κρίνει αμετακλήτως αντισυνταγματικό τον φόρο, με την απόφασή του κρίνει, μεταξύ άλλων, ότι οι λόγοι ανακοπής του δικηγόρου περί αντισυνταγματικότητας του φόρου, δεν είναι «προδήλως βάσιμοι»!!
Η απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου έρχεται ουσιαστικά «κόντρα» στην νομολογία του ανώτατου ακυρωτικού δικαστηρίου και προκάλεσε θόρυβο στους κόλπους των δικηγόρων.
Ο ποινικολόγος είχε προσφύγει συγκεκριμένα ενώπιον του Διοικητικού Πρωτοδικείου Ρόδου για την ακύρωση ειδοποιήσεων για την καταβολή δημοτικού φόρου, που έγιναν στον ίδιο από το Δήμο Ρόδου.
Με την αίτηση ακύρωσής του, που ασκήθηκε πριν την έκδοση της απόφασης της Ολομέλειας του ΣτΕ και συζητήθηκε, ενώ είχαν εκδοθεί οι αποφάσεις της Ολομέλειας, αμφισβητείται η νοµιµότητα, η συνταγµατικότητα, η αναλογικότητα και η συµβατότητα του Δηµοτικού Φόρου Δωδεκανήσου (ΔΗΦΟΔΩ) µε το άρθρο 33 της υπ’αριθµ. 6 κατευθυντήριας οδηγίας (DIRECTIVA) της Ευρωπαϊκής Ένωσης, ενώ υποστηρίζεται ότι ο φόρος παραβιάζει και τις αρχές της ισότητας.
Ετερος δικηγόρος άσκησε εξάλλου πρόσθετη παρέµβαση κατά του Δήµου Ρόδου και υπέρ του συναδέλφου του, “εµπλουτίζοντας” µε νέους λόγους ακύρωσης το αρχικό δικόγραφο και τονίζοντας ότι κακώς ο φόρος επιβάλλεται σε δικηγόρους.
Η όλη αντιδικία δεν αποκλείεται να τραπεί και σε ποινική ενώπιον των αρμόδιων δικαστηρίων.
Πιο συγκεκριμένα ο δικηγόρος έχει κοινοποιήσει εξώδικη διαμαρτυρία – πρόσκληση στη δημοτική αρχή, με επιφύλαξη δικαιωμάτων, υποστηρίζοντας ότι εκβιάστηκε από δημοτικό υπάλληλο για να αποσύρει την προσφυγή που άσκησε κατά του κύρους του ΔΗΦΟΔΩ.
Ο δικηγόρος επιχείρησε συγκεκριμένα να εισπράξει για δημόσια υπηρεσία οφειλές για υπηρεσίες που παρείχε και όταν του ζητήθηκε να προσκομίσει ενημερότητα για να του καταβληθούν τα οφειλόμενα, ο λογιστής του τον ενημέρωσε ότι έχει δεσμευτεί στη ΔΟΥ Ρόδου ο ΑΦΜ του, λόγω οφειλών του σε ΔΗΦΟΔΩ.
Υποστήριξε συγκεκριμένα ότι όταν ο λογιστής του επικοινώνησε με τις οικονομικές υπηρεσίες του Δήμου Ρόδου, υπάλληλος, προκειμένου να αποδεσμεύσει τον ΑΦΜ του, ζήτησε εκβιαστικά να παραιτηθεί προηγουμένως από τη νόμιμη προσφυγή που άσκησε.
Και ενώ έτσι έχουν τα πράγματα την 16η Μαρτίου 2015 συζητήθηκε ενώπιον του 2ου Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου η αίτηση αναστολής που άσκησε ο ποινικολόγος. Είχε προηγηθεί σαφώς η έκδοση των υπ’ αρίθμ 4504 και 4505/2014 αποφάσεων της Ολομέλειας του Συμβουλίου της Επικρατείας, με τις οποίες κρίθηκε αμετακλήτως αντισυνταγματικός ο Δημοτικός Φόρος Δωδ/νήσου (ΔΗ.ΦΟ.ΔΩ.).
Το Διοικητικό Δικαστήριο αναφέρει στην απόφασή του τα εξής:
«Σε βάρος του αιτούντος βεβαιώθηκαν ταμειακώς από το Δημοτικό Ταμία του Δήμου Ρόδου οφειλές του από Δημοτικό Φόρο Δωδεκανήσου (ΔΗ.ΦΟ.ΔΩ), για τα έτη από 2008 έως και 2012. Ήδη, με την κρινόμενη αίτηση, ο αιτών ζητά την αναστολή εκτέλεσης των ως άνω πράξεων ταμειακής βεβαίωσης, ισχυριζόμενος, αφενός μεν ότι η είναι πιθανή η ευδοκίμηση της ανακοπής που άσκησε κατά αυτών, αφετέρου δε ότι η δέσμευση του Αριθμού φορολογικού Μητρώου (Α.Φ.Μ.) του, ως επαγγελματία δικηγόρου, που έλαβε χώρα εξαιτίας των προαναφερόμενων ταμειακών βεβαιώσεων του, έχει προξενήσει ηθική και οικονομική βλάβη, καθώς τον παρεμποδίζει να εισπράττει τις αμοιβές του από την παροχή νομικών υπηρεσιών σε επιχειρήσεις κρατικού ενδιαφέροντος, ενδεικτικά δε αναφέρει τη μη δυνατότητα είσπραξης των 119/21.5.2014 και 97/4.8.2014 ενταλμάτων πληρωμής, ποσού 4.114,41 ευρώ και 4.956,90 ευρώ, αντιστοίχως.
Επειδή, το Δικαστήριο, λαμβάνοντας υπόψη:
α) ότι πιθανή ευδοκίμηση της ανακοπής δεν συνιστά λόγο χορήγησης της αιτούμενης αναστολής, ενώ οι προβαλλόμενοι με την ανακοπή λόγοι δεν παρίστανται προδήλως βάσιμοι, καθόσον χρήζουν ενδελεχούς έρευνας του νομικού και κυρίως του πραγματικού μέρους της υπόθεσης, καθώς και εκτίμηση στοιχείων, η οποία ανήκει στην κρίση του Δικαστηρίου της κυρίας δίκης και δεν δύναται να διενεργηθεί στο πλαίσιο της, επείγοντος χαρακτήρα, διαδικασίας αναστολής εκτέλεσης,
β) ότι με βάση τη νέα ρύθμιση της παραγράφου 2 του άρθρου 202 του Κώδικα Διοικητικής Δικονομίας, το Δικαστήριο της αναστολής, προκειμένου περί χρηματικού περιεχομένου διαφορών, δεν δύναται να αναστείλει την προσβαλλόμενη με την ανακοπή πράξη καθ’ εαυτή αλλά μόνο να απαγορεύσει, κατόπιν επίκλησης συγκεκριμένων ισχυρισμών, τη λήψη από τη Διοίκηση κάποιου από τα αναφερόμενα στο εν λόγω άρθρο μέτρα, ήτοι κάποιο από τα μέτρα που μπορεί να λάβει το Δημόσιο σε περίπτωση μη πληρωμής της χρηματικής αξίωσης του, ιδίως δε εκείνα που προβλέπονται στον Κώδικα Εισπράξεως Δημοσίων Εσόδων,
γ) ότι ο αιτών δεν προβάλλει συγκεκριμένους ισχυρισμούς ούτε αποδεικνύει ότι θα υποστεί ανεπανόρθωτη βλάβη από την τυχόν λήψη σε βάρος του κάποιου ή κάποιων από τα προαναφερόμενα μέτρα, σε σχέση με συγκεκριμένο εμπράγματο δικαίωμώ του, ώστε να είναι δυνατή η χορήγηση αναστολής, υπό την έννοια της απαγόρευσης στη Διοίκηση να λάβει, μέχρι τη δημοσίευση οριστικής απόφασης επί της ανακοπής του, συγκεκριμένα μέτρα εκτέλεσης κατά ειδικώς προσδιορισμένων από τον ίδιο περιουσιακών του στοιχείων,
δ) ότι η αόριστη αναφορά του αιτούντος σε αδυναμία παροχής των νομικών του υπηρεσιών σε επιχειρήσεις κρατικού ενδιαφέροντος, λόγω της δέσμευσης του Αριθμού Φορολογικού Μητρώου του, συνεπεία της επίδικης οφειλής, δεν στοιχειοθετεί άμεση βλάβη, που δικαιολογεί την αναστολή εκτέλεσης των προσβαλλόμενων πράξεων και
ε) ότι ο αιτών δεν προσκομίζει κανένα αποδεικτικό στοιχείο, από το οποίο να προκύπτει η παρούσα οικονομική του κατάσταση και, κατά συνέπεια, δεν είναι δυνατό να εκτιμηθεί το μέγεθος της επικαλούμενης από αυτόν υλικής βλάβης, που θα επέλθει από τη μη δυνατότητα είσπραξης των 119/21.5.2014 και 97/4.8.2014 ενταλμάτων πληρωμής, ποσού 4.114,41 ευρώ και 4.956,90 ευρώ, αντιστοίχως, λόγω της δέσμευσης του Αριθμού Φορολογικού Μητρώου του, ώστε να μπορεί να κριθεί, αν αυτή είναι ανεπανόρθωτη, σε περίπτωση που γίνει δεκτή η ανακοπή του, κρίνει ότι δεν συντρέχουν οι προϋποθέσεις χορήγησης της αιτούμενης αναστολής.
Επειδή, κατ’ ακολουθία η αίτηση πρέπει να απορριφθεί, να καταπέσει δε το καταβληθέν παράβολο υπέρ του Ελληνικού Δημοσίου (άρθρο 277 παρ. 9 του Κ.Δ.Δ.).
ΔΙΑ ΤΑΥΤΑ Απορρίπτει την αίτηση.
Διατάσσει την κατάπτωση του καταβληθέντος παραβόλου υπέρ του Ελληνικού Δημοσίου.
Η απόφαση εκδόθηκε στη Ρόδο στις 22.5.2015».




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.