














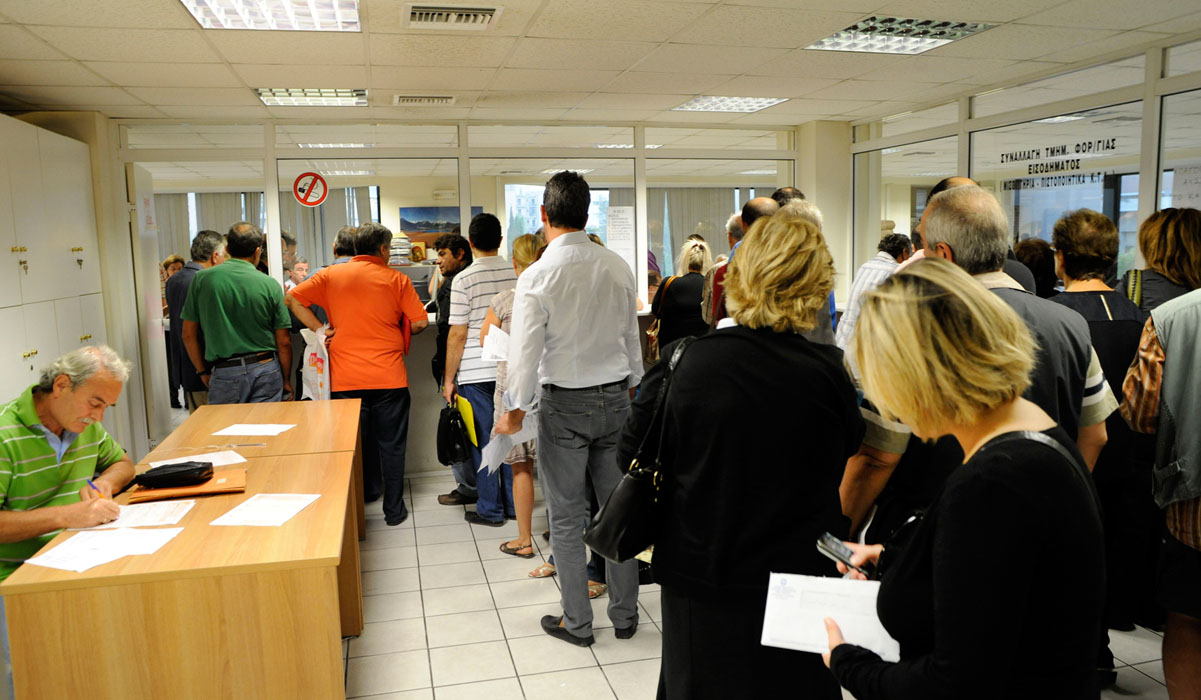
Aκρως ελκυστική για χιλιάδες οφειλέτες του Δημοσίου είναι η νέα ρύθμιση των ληξιπρόθεσμων φορολογικών χρεών που έθεσε σε εφαρμογή το υπουργείο Οικονομικών, βάσει του ν. 4321/2015. Αιτία το γεγονός ότι προβλέπει τη δυνατότητα αποπληρωμής των βασικών οφειλών είτε εφάπαξ είτε σε 2 έως και σε 100 μηνιαίες δόσεις με πλήρη απαλλαγή από τα υπέρογκα πρόστιμα εκπρόθεσμης καταβολής. Προβλέπει επίσης μερική (30% – 90%) ή ολική (100%) απαλλαγή από προσαυξήσεις ή τόκους εκπρόθεσμης καταβολής κι από πρόσθετους φόρους ή πρόστιμα εκπρόθεσμης υποβολής ή μη υποβολής φορολογικών δηλώσεων ή υποβολής ανακριβών φορολογικών δηλώσεων.
Σύμφωνα με τα στοιχεία που συνέλεξαν οι υπηρεσίες της Γενικής Γραμματείας Πληροφοριακών Συστημάτων, μέχρι χθες το απόγευμα είχαν υποβληθεί στο ΤΑΧΙSNET πάνω από 40.000 αιτήσεις υπαγωγής, ενώ μέχρι τα μεσάνυχτα ο αριθμός είχε υπερβεί τις 45.000! Οι 2.500 αιτήσεις αφορούν μάλιστα εφάπαξ πληρωμή βασικών οφειλών.
Διευκρινίσεις
Τους άκρως ευνοϊκούς όρους αποπληρωμής των ληξιπρόθεσμων οφειλών προς το Δημόσιο που προβλέπει η νέα ρύθμιση διευκρινίζει πλήρως και η εφαρμοστική απόφαση που υπέγραψε πρόσφατα η αναπληρώτρια υπουργός Οικονομικών Νάντια Βαλαβάνη. Σύμφωνα με τα βασικότερα σημεία της απόφασης:
1) Στη ρύθμιση υπάγονται:
α) Υποχρεωτικά το σύνολο των ληξιπρόθεσμων έως και την 1η Μαρτίου 2015 οφειλών, οι οποίες κατά την ημερομηνία της αίτησης υπαγωγής έχουν βεβαιωθεί στη Φορολογική Διοίκηση και έχουν καταχωρισθεί στα βιβλία αυτής και δεν έχουν τακτοποιηθεί κατά νόμιμο τρόπο με αναστολή πληρωμής ή διευκόλυνση ή ρύθμιση τμηματικής καταβολής οφειλών βάσει νόμου ή δικαστικής απόφασης.
β) Μετά από επιλογή του οφειλέτη:
* Ληξιπρόθεσμες έως και την 1η Μαρτίου 2015 οφειλές, οι οποίες κατά την ημερομηνία της αίτησης υπαγωγής έχουν βεβαιωθεί και έχουν καταχωρισθεί στα βιβλία της Φορολογικής Διοίκησης και τελούν σε αναστολή, διοικητική ή δικαστική ή εκ του νόμου ή έχουν υπαχθεί σε διευκόλυνση ή ρύθμιση τμηματικής καταβολής οφειλών βάσει νόμου ή δικαστικής απόφασης, η οποία είναι σε ισχύ. Στην περίπτωση υπαγωγής στη νέα ρύθμιση επέρχεται απώλεια των ανωτέρω διευκολύνσεων ή νομοθετικών ρυθμίσεων τμηματικής καταβολής χρεών.
* Οφειλές που θα βεβαιωθούν στη Φορολογική Διοίκηση και θα καταχωρισθούν στα βιβλία εισπρακτέων εσόδων έως και την 26η Μαΐου 2015, μετά από παραίτηση από την άσκηση του δικαιώματος ή και του δικογράφου οποιουδήποτε ένδικου βοηθήματος ή μέσου ενώπιον αρμοδίου δικαστηρίου ή προσφυγής ενώπιον διοικητικής αρχής.
* Οφειλές που είναι βεβαιωμένες στη Φορολογική Διοίκηση, έχουν καταχωρισθεί μέχρι την ημερομηνία της αίτησης στα βιβλία εισπρακτέων εσόδων και αφορούν υποχρεώσεις φορολογικών ετών, περιόδων και υποθέσεων μέχρι και την 31η-12-2014 πλην των οφειλών από τις δηλώσεις φόρου εισοδήματος φορολογικού έτους 2014, οι οποίες εξαιρούνται από την υπαγωγή στη ρύθμιση.
* Οφειλές που έχουν καταχωρισθεί στα βιβλία εισπρακτέων εσόδων της Φορολογικής Διοίκησης μέχρι την ημερομηνία της αίτησης και όχι αργότερα από την 26η Μαΐου 2015 και έχουν βεβαιωθεί ύστερα από φορολογικό έλεγχο και αφορούν υποχρεώσεις φορολογικών ετών, περιόδων και υποθέσεων μέχρι 31/12/2014, καθώς και τα πρόστιμα υποβολής ανακριβούς δήλωσης της παρ. 1 του άρθρου 58 του ν. 4174/2013 και μη υποβολής δήλωσης των διατάξεων των άρθρων 58 παρ. 2 και 54 του ίδιου ως άνω νόμου.
2) Οι εκπτώσεις που προβλέπει η ρύθμιση διενεργούνται επί των πρόσθετων φόρων ή τελών εκπρόθεσμης υποβολής ή μη υποβολής ή υποβολής ανακριβούς δήλωσης του ν. 2523/1997 και του ν. 4174/2013, καθώς και επί των προσαυξήσεων και τόκων εκπρόθεσμης καταβολής, που υπολογίζονται κατά την είσπραξη, όπως έχουν διαμορφωθεί κατά την ημερομηνία αίτησης για υπαγωγή στη ρύθμιση.
3) Οταν επιβάλλονται αυτοτελώς πρόστιμα λόγω εκπρόθεσμης υποβολής δηλώσεων και δεν συμβεβαιώνονται με την κύρια οφειλή δεν διενεργείται επ’ αυτών απαλλαγή. Σ’ αυτή την περίπτωση τα πρόστιμα δύνανται να ρυθμίζονται έως και σε 100 μηνιαίες δόσεις.
Με την υπαγωγή και καθ’ όλη τη διάρκεια της ρύθμισης δεν υπολογίζονται τα πρόστιμα εκπρόθεσμης καταβολής του νέου Κώδικα Φορολογικών Διαδικασιών (10%-30% επί της βασικής οφειλής ανάλογα με τους μήνες καθυστέρησης, 100% της βασικής οφειλής σε περίπτωση μη εμπρόθεσμης καταβολής παρακρατούμενου φόρου). Δεν εμπίπτουν στις απαλλαγές τα πρόστιμα και τα πολλαπλά τέλη που έχουν βεβαιωθεί κατ’ εφαρμογή των διατάξεων του Τελωνειακού Κώδικα.
Μπόνους από φέτος
Τροπολογία με την οποία θα προβλέπεται η χορήγηση έκπτωσης σε όσους πληρώσουν εφάπαξ το φετινό φόρο εισοδήματος θα φέρει στη Βουλή η κυβέρνηση τις επόμενες μέρες. Η έκπτωση θα είναι πιθανότατα 1,5%-5% επί του συνολικού οφειλόμενου φόρου και θα χορηγείται εφόσον ο φόρος αυτός εξοφληθεί έως το τέλος Ιουλίου.
ΓΙΩΡΓΟΣ ΠΑΛΑΙΤΣΑΚΗΣ
[email protected]

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.