



















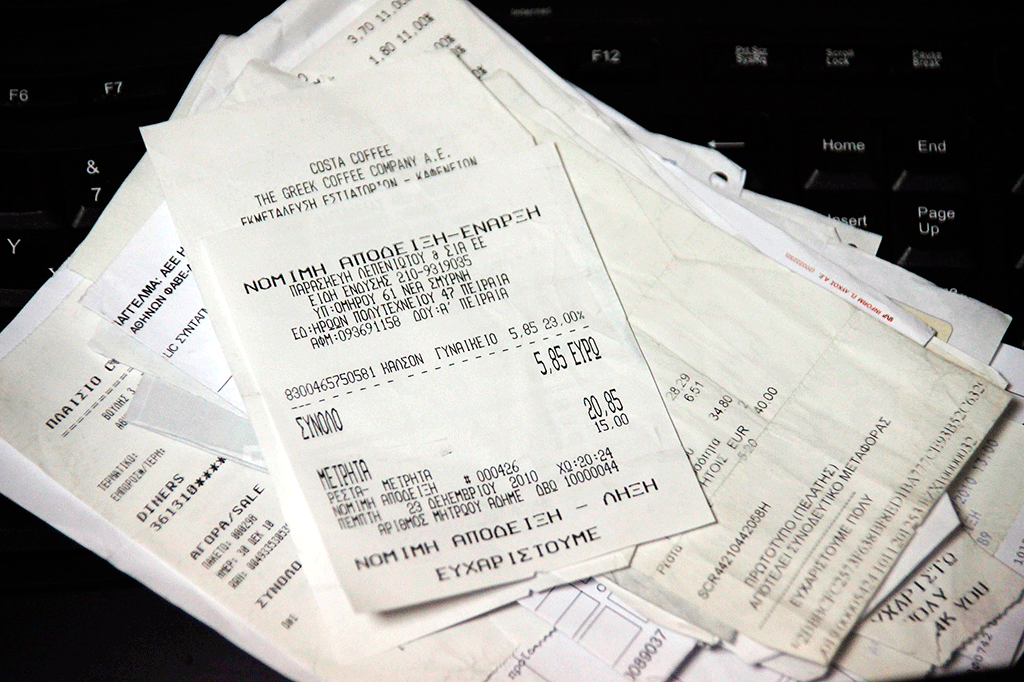
Πάνω από 1.000.000 φορολογούμενοι, στους οποίους περιλαμβάνονται υπερήλικες, άνεργοι, φοιτητές, περιστασιακά απασχολούμενοι, ανάπηροι, στρατευμένοι, κάτοικοι μικρών χωριών, άστεγοι, ακόμη και ανήλικοι, που είναι υπόχρεοι υποβολής δηλώσεων φορολογίας εισοδήματος, όφειλαν να έχουν μαζέψει κατά τη διάρκεια του 2017 χάρτινες αποδείξεις λιανικών συναλλαγών για αγορές αγαθών και παροχή υπηρεσιών συνολικής αξίας ίσης με το 10% – 18,75% των ετησίων πραγματικών ή τεκμαρτών εισοδημάτων του προηγούμενου έτους! Αν δεν τήρησαν την υποχρέωση αυτή τότε, κατά την εκκαθάριση των φορολογικών δηλώσεων που θα υποβάλουν φέτος για το έτος 2017, θα πληρώσουν απρόσμενα υψηλούς φόρους.
Σαν μισθωτοί
Για όλες αυτές τις πολυάριθμες ομάδες φορολογουμένων, τα εισοδήματα του έτους 2017 θα φορολογηθούν φέτος με την κλίμακα που ισχύει για τους μισθούς και τις συντάξεις, στην οποία προβλέπεται αφορολόγητο όριο 8.636 – 9.545 ευρώ. Σύμφωνα δε με τον Κώδικα Φορολογίας Εισοδήματος, οι συγκεκριμένες κατηγορίες φορολογουμένων έχουν την υποχρέωση κατοχύρωσης του αφορολόγητου ορίου εισοδήματος των 8.636 – 9.545 ευρώ με την προσκόμιση χάρτινων αποδείξεων αξίας:
* 10% για το τμήμα του ετησίου εισοδήματος έως τις 10.000 ευρώ.
* 15% για το τμήμα του ετησίου εισοδήματος από τις 10.001 έως τις 30.000 ευρώ.
* 20% για το τμήμα του ετησίου εισοδήματος πάνω από τις 30.000 ευρώ.
Ποιους αφορά
Σύμφωνα, ειδικότερα, με το άρθρο 16 του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013) και το άρθρο 3 της υπ’ αριθμόν ΠΟΛ. 1005/2017 απόφασης της υφυπουργού Οικονομικών Αικατερίνης Παπανάτσιου, απαλλάσσονται από την υποχρέωση να έχουν εξοφλήσει με «πλαστικό» χρήμα ή άλλα μέσα ηλεκτρονικής πληρωμής τις δαπάνες που κατοχυρώνουν το αφορολόγητο όριο των 8.636 – 9.545 ευρώ, αλλά υποχρεούνται να συγκεντρώσουν και να διαφυλάξουν για μελλοντικό έλεγχο χάρτινες αποδείξεις εξόφλησης των δαπανών που κατοχυρώνουν το αφορολόγητο, οι παρακάτω κατηγορίες φορολογουμένων (εφόσον τα εισοδήματά τους θα φορολογηθούν με την κλίμακα που ισχύει για μισθούς και συντάξεις):
* Φορολογούμενοι 70 ετών και άνω, δηλαδή γεννηθέντες έως και την 31η Δεκεμβρίου 1947.
* Άτομα με ποσοστό αναπηρίας 80% και άνω.
* Φορολογούμενοι που βρίσκονται σε δικαστική συμπαράσταση.
* Φορολογικοί κάτοικοι της Ε.Ε. ή του ΕΟΧ, υπό τις προϋποθέσεις του άρθρου 20 του ν. 4172/2013, που υποχρεούνται σε υποβολή δήλωσης στην Ελλάδα και φορολογούνται με την κλίμακα από μισθωτή εργασία και συντάξεις.
* Δημόσιοι λειτουργοί και δημόσιοι υπάλληλοι που υπηρετούν στην αλλοδαπή, καθώς και φορολογικοί κάτοικοι Ελλάδας που διαβιούν ή εργάζονται στην αλλοδαπή, με την επιφύλαξη της προηγούμενης παραγράφου.
* Ανήλικοι που υποχρεούνται σε υποβολή δήλωσης φορολογίας εισοδήματος και φορολογούνται με την κλίμακα των μισθωτών και συνταξιούχων.
* Φορολογούμενοι που κατοικούν μόνιμα σε χωριά με πληθυσμό έως 500 κατοίκους και σε νησιά με πληθυσμό κάτω των 3.100 κατοίκων, σύμφωνα με την τελευταία απογραφή, εκτός αν πρόκειται για τουριστικούς τόπους.
* Οι φορολογούμενοι που δεν έχουν εισόδημα από καμία κατηγορία ή έχουν εισόδημα μόνο από κεφάλαιο (από ακίνητα, τόκους καταθέσεων κ.λπ.) ή και από υπεραξία μεταβίβασης κεφαλαίου και το τεκμαρτό τους εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ. Σε αυτούς περιλαμβάνονται χιλιάδες περιστασιακά απασχολούμενοι (φοιτητές, νοικοκυρές κ.λπ.), καθώς και άνεργοι που παρακολουθούν επιδοτούμενα προγράμματα εργασιακής εμπειρίας. Οι φορολογούμενοι των περιπτώσεων αυτών πρέπει να προσέξουν ιδιαίτερα, διότι το ποσό των χάρτινων αποδείξεων που πρέπει να έχουν συγκεντρώσει θα πρέπει να έχει (προ)υπολογιστεί ως ποσοστό όχι επί του πραγματικού εισοδήματος του έτους 2017 (το οποίο άλλωστε στις περισσότερες των περιπτώσεων είναι είτε μηδενικό είτε πάρα πολύ μικρό), αλλά επί ενός εικονικού, ανύπαρκτου και εξωπραγματικού ποσού «τεκμαρτού» εισοδήματος, το οποίο θα προκύπτει γι’ αυτούς με βάση το ελάχιστο τεκμήριο των 3.000 ευρώ και με την προσθήκη του τεκμηρίου διαβίωσης για την κύρια κατοικία (είτε αυτή είναι ιδιόκτητη είτε ενοικιαζόμενη είτε δωρεάν παραχωρηθείσα) και του τεκμηρίου διαβίωσης τυχόν υπάρχοντος Ι.Χ. αυτοκινήτου! Για παράδειγμα, ένας περιστασιακά απασχολούμενος με πραγματικό εισόδημα έτους 2017 το ποσό των 500 ευρώ και με τεκμαρτό ποσό εισοδήματος 5.000 ευρώ
-προσδιοριζόμενο βάσει ελάχιστου τεκμηρίου 3.000 ευρώ και τεκμηρίου κύριας κατοικίας 2.000 ευρώ- θα πρέπει να έχει μαζέψει χάρτινες αποδείξεις δαπανών έτους 2017 συνολικής αξίας ίσης με το 10% του τεκμαρτού εισοδήματος των 5.000 ευρώ, όχι του πραγματικού εισοδήματος των 500 ευρώ. Θα πρέπει δηλαδή να έχει συγκεντρώσει αποδείξεις αξίας 500 ευρώ, οι οποίες αντιστοιχούν στο 10% του ανύπαρκτου και εξωπραγματικού τεκμαρτού εισοδήματος.
* Οι φορολογούμενοι που είναι εγγεγραμμένοι στο μητρώο ανέργων του ΟΑΕΔ, για τη διαφορά που προκύπτει μεταξύ του τεκμαρτού και του συνολικού εισοδήματός τους, η οποία φορολογείται με την κλίμακα φορολογίας εισοδήματος των μισθωτών και των συνταξιούχων.
* Οι φορολογούμενοι που είναι δικαιούχοι Κοινωνικού Εισοδήματος Αλληλεγγύης (ΚΕΑ), στους οποίους περιλαμβάνονται χιλιάδες άποροι, ακόμη και άστεγοι πολίτες.
* Οι υπηρετούντες την υποχρεωτική στρατιωτική τους θητεία.
* Οι φορολογούμενοι που βρίσκονται σε κατάσταση μακροχρόνιας νοσηλείας (πέραν των 6 μηνών).
Πέναλτι 22%
Οι παραπάνω ομάδες φορολογουμένων αριθμούν πάνω από 1.000.000 άτομα. Σε κάθε περίπτωση δε κατά την οποία φορολογούμενος που υπάγεται σε μία από τις παραπάνω κατηγορίες δεν έχει μαζέψει από το 2017 την απαιτούμενη αξία χάρτινων αποδείξεων (αξία ίση με συγκεκριμένο ποσοστό επί του μεγαλύτερου ποσού μεταξύ πραγματικού και τεκμαρτού εισοδήματος), τότε για το ποσό της διαφοράς μεταξύ της αξίας των αποδείξεων που μάζεψε και της αξίας των αποδείξεων που θα έπρεπε να είχε μαζέψει θα πληρώσει φέτος επιπλέον φόρο εισοδήματος που θα υπολογιστεί με συντελεστή 22%.
Κάθε φορολογούμενος των παραπάνω περιπτώσεων οφείλει να αναγράψει στον κωδικό 049 (αν είναι ο βασικός υπόχρεος) ή στον κωδικό 050 (αν πρόκειται για τη σύζυγο του υπόχρεου) του Πίνακα 6 του Ε1 της φετινής φορολογικής δήλωσης το άθροισμα της αξίας των χάρτινων αποδείξεων συναλλαγών του έτους 2017 τις οποίες μάζεψε και διεκράτησε και οι οποίες αναγνωρίζονται για την κατοχύρωση του αφορολόγητου ορίου, σύμφωνα με τις διατάξεις του άρθρου 16 του ΚΦΕ.
Ποιες δαπάνες εξαιρούνται – Με ποια «χαρτάκια» χτίζουμε το αφορολόγητο
Οι δαπάνες του έτους 2017 που αναγνωρίζονται για την κατοχύρωση του αφορολογήτου βάσει χάρτινων αποδείξεων αφορούν στις εξής κατηγορίες προϊόντων, αγαθών και υπηρεσιών:
* Διατροφή και μη αλκοολούχα ποτά: Ψωμί, δημητριακά, ρύζι, ζυμαρικά, κρέας, ψάρια, αλλαντικά, γαλακτοκομικά, έλαια, φρούτα, λαχανικά, σοκολάτες, γλυκά, παγωτά, χυμοί, νερό, αναψυκτικά κ.λπ.
* Αλκοολούχα ποτά και καπνός: Αλκοολούχα, οινοπνευματώδη ποτά, κρασιά, μπίρες, καπνός, τσιγάρα, πούρα, πουράκια.
* Ένδυση και υπόδηση: Υφάσματα, ενδύματα, καθαρισμός και μεταποίηση ενδυμάτων, παπούτσια, επιδιορθώσεις υποδημάτων.
* Στέγαση: Ηλεκτρικό ρεύμα, ύδρευση, φυσικό αέριο, υγραέριο, πετρέλαιο θέρμανσης, αποχέτευση, κοινόχρηστα, δημοτικά τέλη, επισκευή και συντήρηση κατοικίας, εργασίες υδραυλικού, ηλεκτρολόγου, ελαιοχρωματιστή κ.λπ., υπηρεσίες για τη συντήρηση πολυκατοικιών.
* Διαρκή αγαθά, είδη νοικοκυριού και υπηρεσίες: Έπιπλα, διακοσμητικά είδη, έπιπλα κήπου, φωτιστικά, χαλιά, μοκέτες, κουρτίνες, κλινοσκεπάσματα, οικιακές συσκευές, ψυγεία, πλυντήρια, ηλεκτρικές κουζίνες, κλιματιστικά, συσκευές θέρμανσης, εργαλεία, υπηρεσίες καθαρισμού, είδη καθαρισμού κ.ά.
* Μεταφορές: Ποδήλατα, ανταλλακτικά και αξεσουάρ αυτοκινήτου, καύσιμα, λιπαντικά, μίσθωση γκαράζ και χώρων στάθμευσης, μαθήματα οδήγησης, εισιτήρια τρένου, λεωφορείων, ταξί, αεροπλάνων και πλοίων.
* Επικοινωνίες: Κινητή και σταθερή τηλεφωνία, σύνδεση Internet, ταχυδρομικές υπηρεσίες.
* Αναψυχή, πολιτιστικές δραστηριότητες: Υπολογιστές, κάμερες, μουσικά όργανα, άνθη, κατοικία ζώα, αθλητικές δραστηριότητα, θέατρα, κινηματογράφος, συναυλίες, μουσεία, βιβλία, εφημερίδες, περιοδικά, πακέτα διακοπών.
* Υγεία: Δαπάνες για φάρμακα, νοσήλια, ιατρικές επισκέψεις, ιατρικές εξετάσεις, αγορές ορθοπαιδικών ειδών (νάρθηκες, κηδεμόνες, υποδήματα κ.λπ.), αναλώσιμων νοσηλευτικών υλικών, αναπηρικών βοηθητικών οργάνων (πατερίτσες, αναπηρικά αμαξίδια, στρώματα κατάκλισης κλπ.), ειδικών μηχανημάτων (νεφελοποιητές, συσκευές αναρρόφησης, φιάλες οξυγόνου κλπ.), δαπάνες για βρεφονηπιακούς σταθμούς κλπ., όταν δεν καλύπτονται στο σύνολό τους από εργοδότες, ασφαλιστικά ταμεία και ασφαλιστικές εταιρίες. Προκειμένου να ληφθούν αυτά τα ποσά υπόψη, απαιτείται βεβαίωση του εργοδότη ή του ασφαλιστικού ταμείου ή της ασφαλιστικής εταιρίας από την οποία να προκύπτουν τα ακόλουθα:
α) Τα στοιχεία του προσώπου για το οποίο καταβλήθηκε η δαπάνη.
β) Ο τρόπος εξόφλησης και το συνολικό ποσό της δαπάνης, για το οποίο υποβλήθηκαν δικαιολογητικά.
γ) Ο αριθμός και η ημερομηνία της απόδειξης παροχής υπηρεσιών ή της απόδειξης λιανικής πώλησης στην οποία αναγράφεται το ποσό της δαπάνης.
δ) Το ποσό της δαπάνης που καλύφθηκε από τον εργοδότη ή το ασφαλιστικό ταμείο ή την ασφαλιστική επιχείρηση και
ε) Το υπόλοιπο ποσό της δαπάνης με το οποίο επιβαρύνεται ο φορολογούμενος.
* Εκπαίδευση: Δίδακτρα για προσχολική, πρωτοβάθμια, δευτεροβάθμια και τριτοβάθμια εκπαίδευση.
* Ξενοδοχεία, καφέ, εστιατόρια, κυλικεία.
* Άλλα αγαθά και υπηρεσίες: Κουρεία, κομμωτήρια, κοσμήματα, ρολόγια, είδη για μωρά, οίκοι ευγηρίας και ιδρύματα για άτομα με ειδικές ανάγκες, υπηρεσίες για βοήθεια στο σπίτι, ασφάλιση κατοικίας, υγείας, οχημάτων.
Δεν προσμετρώνται
Στις δαπάνες που λαμβάνονται υπόψη για την κατοχύρωση του αφορολογήτου δεν περιλαμβάνονται:
* Τα ενοίκια.
* Τα τέλη κυκλοφορίας.
* Αγορές οχημάτων (αυτοκινήτων, δίκυκλων).
* Αγορές σκαφών, αεροπλάνων και αεροσκαφών.
* Αγορές κατοικιών, οικοπέδων και λοιπών ακινήτων.
* Οι πληρωμές φόρων.
* Οι πληρωμές δόσεων δανείων.
* Οι αγορές επενδυτικών προϊόντων (μετοχών, ομολόγων κ.λπ.).


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.