


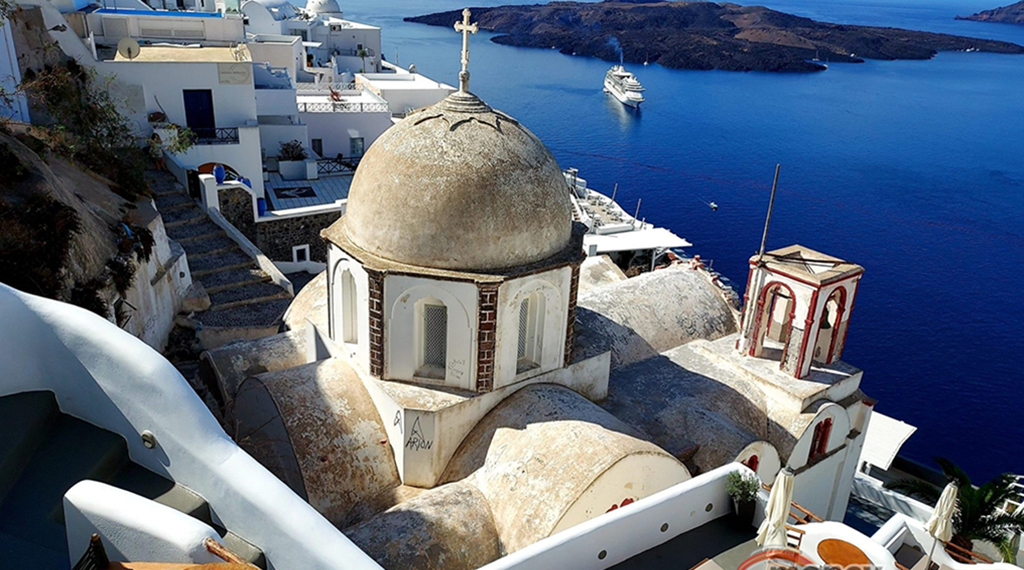
Η νέα αύξηση του Τέλους Ανθεκτικότητας στην Κλιματική Κρίση αναμένεται να επιφέρει αποτελέσματα αντίθετα από τα επιδιωκόμενα, επηρεάζοντας αρνητικά τόσο τις επιχειρήσεις τουριστικών καταλυμάτων όσο και τα δημόσια έσοδα σε βάθος χρόνου», προειδοποιεί ο Σύνδεσμος Ελληνικών Τουριστικών Επιχειρήσεων (ΣΕΤΕ) στις παρατηρήσεις του επί του νομοσχεδίου του υπουργείου Εθνικής Οικονομίας και Οικονομικών με τίτλο «Μέτρα για την ενίσχυση του εισοδήματος, φορολογικά κίνητρα για την καινοτομία και τους μετασχηματισμούς επιχειρήσεων και άλλες διατάξεις».
Όπως τονίζει ο ΣΕΤΕ, η χρηματοδότηση του Εθνικού Προγράμματος Δημοσίων Επενδύσεων για το Πρόγραμμα Φυσικών Καταστροφών, δεν μπορεί να είναι ευθύνη μόνο ενός κλάδου και εάν απαιτείται ενίσχυση των δημόσιων εσόδων για την αντιμετώπιση της κλιματικής αλλαγής, αυτή δεν μπορεί να βασίζεται σε τέλη που στερούνται ουσιαστικής ανταποδοτικότητας και επιβαρύνουν αποκλειστικά έναν συγκεκριμένο κλάδο της οικονομίας.
Σε σχέση με την αύξηση του τέλους της κρουαζιέρας, ο ΣΕΤΕ εκτιμά ότι θα επιφέρει αποτελέσματα αντίθετα από τα επιδιωκόμενα, επηρεάζοντας αρνητικά τόσο τις επιχειρήσεις τουριστικών καταλυμάτων όσο και τα δημόσια έσοδα σε βάθος χρόνου. Η θέση του συνδέσμου είναι ότι η επιβολή τελών που δεν συνοδεύεται από τις απαραίτητες επιχειρησιακές παρεμβάσεις στους λιμένες και τη λειτουργία των προορισμών δεν αποτελεί αποτελεσματικό μέτρο.
Σε ό,τι αφορά τους περιορισμούς στις βραχυχρόνιες μισθώσεις, ο ΣΕΤΕ καταγγέλλει ότι οι περιορισμοί σε συγκεκριμένες γεωγραφικές περιοχές στη διάθεση ακινήτων για βραχυχρόνια μίσθωση αλλά και οι έλεγχοι σε καταλύματα που λειτουργούν υπό τον μανδύα της βραχυχρόνιας μίσθωσης, ενώ θα έπρεπε να διαθέτουν Ειδικό Σήμα Λειτουργίας δεν έχουν εφαρμοστεί στην πράξη έως τώρα.
Επίσης, ο ΣΕΤΕ προτείνει, μεταξύ άλλων, να εφαρμοστούν και τα εξής:
Η προβλεπόμενη απαλλαγή από ΦΠΑ του εισοδήματος που αποκτάται, από φυσικά πρόσωπα, από τη βραχυχρόνια μίσθωση μέχρι δύο ακινήτων, να εφαρμόζεται εφόσον το εισόδημα αυτό δεν υπερβαίνει τις 10.000 ευρώ.
Να οριστεί ρητά πως σε περίπτωση που εντός ενός καταλύματος διεξάγεται οποιασδήποτε μορφής παροχή υπηρεσιών ή διαμεσολάβηση για παροχή υπηρεσιών, τότε το ακίνητο θα πρέπει να θεωρείται τουριστικό κατάλυμα.
Οι παρατηρήσεις του ΣΕΤΕ για το νομοσχέδιο
Επί του άρθρου 21, «Τέλος ανθεκτικότητας στην κλιματική κρίση – Τροποποίηση άρθρου 53 ν. 4389/2016»
Με το άρθρο 30 του Ν.5073/2023 από την 1η Ιανουαρίου 2024, ο φόρος διαμονής – ένα μέτρο προσωρινό καθαρά εισπρακτικού και δημοσιονομικού χαρακτήρα – αντικαταστάθηκε από το, αυξημένο κατά ποσοστό 150-200%, Τέλος Ανθεκτικότητας στην Κλιματική Κρίση.
Πριν συμπληρωθεί ένα έτος από την εφαρμογή του συγκεκριμένου τέλους, και χωρίς να έχει αποδοθεί απολογισμός για τα έσοδα που εισπράχθηκαν και την ανταποδοτικότητα σε έργα και δράσεις στα οποία αυτά διοχετευθήκαν, το συγκεκριμένο τέλος αυξάνεται περαιτέρω.
Η αύξηση του Τέλους Ανθεκτικότητας στην Κλιματική Κρίση, αποφασίστηκε με τον ίδιο τρόπο που αυτό θεσπίστηκε. Χωρίς διαβούλευση με τους άμεσα εμπλεκόμενους φορείς και χωρίς να έχουν μελετηθεί οι συνέπειες που η συγκεκριμένη επιβάρυνση θα έχει μακροπρόθεσμα στην ανταγωνιστικότητα του τουριστικού προϊόντος και τα αντισταθμιστικά μέτρα που θα πρέπει να ληφθούν, προκειμένου αυτές να αντιμετωπιστούν.
Επαναλαμβάνεται, πως αναγνωρίζουμε την ανάγκη για την αποκατάσταση των ζημιών από τις φυσικές καταστροφές που έπληξαν και θα εξακολουθούν να πλήττουν τη χώρα ως συνέπεια της κλιματικής αλλαγής.
Ωστόσο η χρηματοδότηση του Εθνικού Προγράμματος Δημοσίων Επενδύσεων για το Πρόγραμμα Φυσικών Καταστροφών, δεν μπορεί να είναι ευθύνη μόνο ενός κλάδου της ελληνικής οικονομίας.
Η ολοένα αυξανόμενη επιβάρυνση που υφίστανται οι επιχειρήσεις τουριστικών καταλυμάτων (σημειώνεται πως μόλις πρόσφατα προβλέφθηκε η δυνατότητα αύξησης του τέλους διαμονής παρεπιδημούντων έως 50%), πλήττει την ανταγωνιστικότητα του ελληνικού τουρισμού και εξανεμίζει το ανταγωνιστικό πλεονέκτημα που η χώρα μας είχε αποκτήσει λόγω της θετικής διαχείρισης της κρίσης της πανδημίας.
Η νέα αύξηση του Τέλους Ανθεκτικότητας στην Κλιματική Κρίση αναμένεται να επιφέρει αποτελέσματα αντίθετα από τα επιδιωκόμενα, επηρεάζοντας αρνητικά τόσο τις επιχειρήσεις τουριστικών καταλυμάτων όσο και τα δημόσια έσοδα σε βάθος χρόνου.
Εάν απαιτείται ενίσχυση των δημόσιων εσόδων για την αντιμετώπιση της κλιματικής αλλαγής, αυτή δεν μπορεί να βασίζεται σε τέλη που στερούνται ουσιαστικής ανταποδοτικότητας και επιβαρύνουν αποκλειστικά έναν συγκεκριμένο κλάδο της οικονομίας.
Επί του άρθρου 24, «Τέλος κρουαζιέρας»
Η κρουαζιέρα αποτελεί ένα προϊόν με ιδιαίτερα χαρακτηριστικά. Η θέση του ΣΕΤΕ είναι ότι η επιβολή τελών που δεν συνοδεύεται από τις απαραίτητες επιχειρησιακές παρεμβάσεις στους λιμένες και τη λειτουργία των προορισμών δεν αποτελεί αποτελεσματικό μέτρο. Περαιτέρω τα όποια ποσά εισπράττονται από τα τέλη κρουαζιέρας πρέπει να διοχετεύονται στην αναβάθμιση των υποδομών και της λειτουργίας των προορισμών σε περιφερειακό και τοπικό επίπεδο. Επιπλέον, λόγω της διαφορετικότητας των ζητημάτων που συνδέονται με τις διαφορετικές μορφές κρουαζιέρας (διαφορετικοί τύποι σκαφών και πλοίων, ημερήσιες ή πολυήμερες εκδρομές, δυνατότητα επιλογής αποβίβασης ή μη σε προορισμούς κ.α.) αλλά και του μεσοπρόθεσμου διαστήματος προγραμματισμού που προηγείται (συνήθως διετία), προτείνεται η εφαρμογή του μέτρου να μετατεθεί από το 2025 στο 2026, ώστε να υπάρξει επαρκής χρόνος για ουσιαστική διαβούλευση με όλους τους εμπλεκόμενους φορείς και για την κατάλληλη προετοιμασία του κλάδου.
Επί του άρθρου 26, «Προσωρινοί περιορισμοί στις βραχυχρόνιες μισθώσεις – Προσθήκη παρ. 2Α και τροποποίηση παρ. 10 άρθρου 111 ν. 4446/2016»
Ο ΣΕΤΕ έχει καταθέσει αναλυτικές προτάσεις, σχετικά με τις αναγκαίες τροποποιήσεις στο υφιστάμενο νομοθετικό πλαίσιο που διέπει τη λειτουργία της βραχυχρόνιας μίσθωσης.
Ορισμένες από τις εν λόγω προτάσεις ενσωματώθηκαν στη σχετική νομοθεσία (άρθρο 111 του ν.4446/2016) με το άρθρο 28 του ν. 5073/2023.
Ωστόσο, η μεγάλη πλειοψηφία των ρυθμίσεων που τελικώς υιοθετήθηκαν περιορίζονται στη φορολογική αντιμετώπιση της συγκεκριμένης δραστηριότητας και όχι στη θέση συγκεκριμένων κανόνων για τη λειτουργία της. Παράλληλα, η ρύθμιση της παρ.8 του άρθρου 111 του ν.4446/2016 περί δυνατότητας με Κ.Υ.Α. να καθοριστούν γεωγραφικές περιοχές, όπου, για λόγους που σχετίζονται με την προστασία της κατοικίας, θα ισχύουν περιορισμοί στη διάθεση ακινήτων για βραχυχρόνια μίσθωση, παραμένει ανενεργή από το χρόνο θέσπισης της μέχρι σήμερα. Ομοίως η πρόβλεψη της παρ. 3.α. του ίδιου άρθρου σύμφωνα με την οποία «Αν το σύνολο των διαμερισμάτων πολυκατοικίας ή συγκροτήματος κατοικιών εκμισθώνεται με βραχυχρόνιες μισθώσεις, η εν λόγω πολυκατοικία ή συγκρότημα θεωρείται τουριστικό κατάλυμα και οφείλει να διαθέτει Ειδικό Σήμα Λειτουργίας (Ε.Σ.Λ.) ή να έχει υποβάλει γνωστοποίηση.», η οποία μπορεί να συμβάλλει στην προστασία του τουριστικού προϊόντος της χώρας και να διασφαλίσει ορισμένους βασικούς κανόνες υγειούς ανταγωνισμού με τις δανειοδοτημένες επιχειρήσεις τουριστικών καταλυμάτων, παραμένει ανεφάρμοστη, μιας και εξ όσων γνωρίζουμε δεν πραγματοποιούνται έλεγχοι σχετικά με την εφαρμογή της.
Πέραν των ανωτέρω δύο μέτρων, δηλαδή:
Της ενεργοποίησης της διάταξης της παρ.8 του άρθρου 111 του ν.4446/2016 περί θέσεως περιορισμών σε συγκεκριμένες γεωγραφικές περιοχές στη διάθεση ακινήτων για βραχυχρόνια μίσθωση, για λόγους που σχετίζονται με την προστασία της κατοικίας, και
Της πραγματοποίησης ελέγχων βάσει της παρ. α. του άρθρου 111 του ν.4446/2016 σε καταλύματα που λειτουργούν υπό τον μανδύα της βραχυχρόνιας μίσθωσης, ενώ θα έπρεπε να διαθέτουν Ειδικό Σήμα Λειτουργίας ή Γνωστοποίηση Λειτουργίας
Προτείνουμε και τα εξής:
Η προβλεπόμενη απαλλαγή από ΦΠΑ του εισοδήματος που αποκτάται, από φυσικά πρόσωπα, από τη βραχυχρόνια μίσθωση μέχρι δύο (2) ακινήτων, να εφαρμόζεται μόνο εφόσον συντρέχουν σωρευτικά οι εξής δύο προϋποθέσεις: α.ένα από τα δύο ακίνητα που εκμισθώνονται θα πρέπει να έχει δηλωθεί ως ακίνητο στο οποίο ιδιοκατοικεί ο εκμισθωτής και β. το συνολικό ετήσιο εισόδημα του από τη βραχυχρόνια μίσθωση δεν υπερβαίνει τις δέκα χιλιάδες (10.000) ευρώ. Σε αντίθετη περίπτωση στο εισπραττόμενο μίσθωμα θα πρέπει να επιβάλλεται Φ.Π.Α..
Προκειμένου τα ακίνητα που εκμισθώνονται βραχυχρόνια να διαχωρίζονται από τις νόμιμα αδειοδοτημένες επιχειρήσεις τουριστικών καταλυμάτων, θα πρέπει να οριστεί ρητά πως σε περίπτωση που εντός του καταλύματος διεξάγεται οποιασδήποτε μορφής παροχή υπηρεσιών ή διαμεσολάβηση για παροχή υπηρεσιών, τότε το ακίνητο θα πρέπει να θεωρείται τουριστικό κατάλυμα, το οποίο θα πρέπει να διαθέτει Ειδικό Σήμα Λειτουργίας ή Βεβαίωση Συνδρομής Νομίμων Προϋποθέσεων, σύμφωνα με τις διατάξεις των άρθρων 1 έως 4 του Ν.4276/2014.
Να προβλεφθούν συγκεκριμένες βασικές προδιαγραφές υγιεινής και ασφάλειας που θα πρέπει να πληρούν τα καταλύματα που εκμισθώνονται βραχυχρόνια.
Να παρέχεται το δικαίωμα στους ΟΤΑ Α’ βαθμού να ορίζουν, μετά από απόφαση του Δημοτικού Συμβουλίου τους, το μέγιστο αριθμό ακινήτων που μπορούν να εγγράφονται στο Μητρώο Ακινήτων Βραχυχρόνιας Μίσθωσης ανά δημοτικό διαμέρισμα. Η απόφαση αυτή θα πρέπει να λαμβάνεται κατόπιν προηγούμενης δημόσιας διαβούλευσης, να αιτιολογείται με βάση σχετική επιστημονική μελέτη, ενώ θα πρέπει να συνεκτιμάται και ο αριθμός των κενών ακινήτων που βρίσκονται εντός του συγκεκριμένου δημοτικού διαμερίσματος.
Ο ΣΕΤΕ ουδέποτε ζήτησε την απαγόρευση της δραστηριότητας της βραχυχρόνιας μίσθωσης. Ωστόσο, υπογραμμίζεται για άλλη μια φορά ότι, όσο η συγκεκριμένη δραστηριότητα συνεχίζει να λειτουργεί χωρίς κανονιστικό πλαίσιο, τα μέτρα που θα κληθεί να λάβει η Πολιτεία για την αντιμετώπιση των κοινωνικών προβλημάτων που προκύπτουν από την ανεξέλεγκτη λειτουργία της, καθώς και του αθέμιτου ανταγωνισμού εις βάρος των αδειοδοτημένων τουριστικών επιχειρήσεων, θα είναι αναπόφευκτα πιο αυστηρά.
Πηγή: MoneyReview



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.