














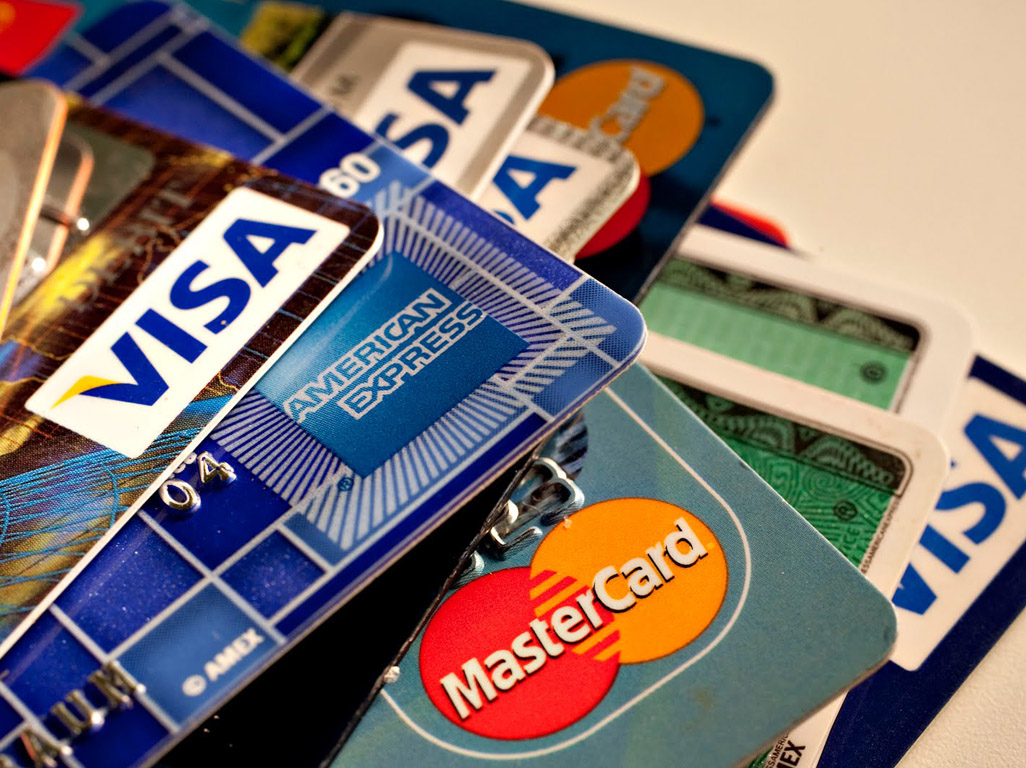
Σε μείωση του κόστους χρήσης του “πλαστικού” χρήματος από τους εμπόρους μέχρι και κατά μία ποσοστιαία μονάδα, αναμένεται να προχωρήσουν οι τράπεζες.
Το θέμα του ύψους των προμηθειών των τραπεζών φαίνεται ότι βρίσκεται στην κορυφή της ατζέντας του αναπληρωτή υπουργού Οικονομικών Τρύφωνα Αλεξιάδη, ο οποίος – κατά τις πληροφορίες, με… εισαγγελική παραγγελία – ζήτησε στοιχεία από τις τράπεζες για το κόστος της χρήσης των πιστωτικών καρτών. Από την πλευρά τους, οι τράπεζες συνεδρίασαν την Τρίτη 19/1 στην Ένωση Ελληνικών Τραπεζών και αποφάσισαν η κάθε τράπεζα μεμονωμένα – και όχι από κοινού – να αποστείλει την σχετική πληροφόρηση στον υπουργό.
Για την κυβέρνηση, η μείωση των τραπεζικών χρεώσεων στη χρήση του “πλαστικού” χρήματος θεωρείται εκ των ουκ άνευ προκειμένου να επεκταθούν οι πληρωμές με πιστωτικές κάρτες και να ελεγχθεί η φοροδιαφυγή. Για τις τράπεζες, οι προμήθειες από τη χρήση των ηλεκτρονικών συναλλαγών που αυξήθηκαν κατακόρυφα με την επιβολή των capital controls, αποτελούν πηγή εσόδων όταν έχει περιοριστεί σημαντικά ο “χώρος” τους για κερδοφορία. Οι δύο πλευρές καλούνται να βρουν τη “χρυσή” τομή προς όφελος και των καταναλωτών.
Εκφράζοντας τις θέσεις των τραπεζών συνολικά προ ημερών, η Ένωση Ελληνικών Τραπεζών είχε υποστηρίξει ότι, μεσοσταθμικά, οι χρεώσεις των ελληνικών τραπεζών κινούνται σε επίπεδα χαμηλότερα από τον μέσο όρο της Ευρωπαϊκής Ένωσης. Παράλληλα, οι τράπεζες θίγουν και το θέμα του κόστους χρήσης του “φυσικού” χρήματος (στην πράξη η χρέωση της συναλλαγής με μετρητά από το ταμείο της τράπεζας), για το οποίο δεν γίνεται λόγος στη χώρα μας. Σύμφωνα με μελέτη της ΕΚΤ, το μεσοσταθμικό κόστος με χρήση μετρητών ανέρχεται στο 2,3% επί του ποσού της συναλλαγής. Γενικά, όπως αναφέρουν στο Capital.gr, στελέχη του e – banking των τραπεζών, η διαχείριση των μετρητών ενέχει μεγαλύτερο και εν πολλοίς “κρυφό” κόστος για τις επιχειρήσεις, από τη διακίνηση και τη φύλαξη έως τους κινδύνους (ληστείες). Διεθνώς το κόστος των μετρητών στις συναλλαγές των επιχειρήσεων έχει υπολογιστεί στο 1,50% – 2% του τζίρου τους.
Σε ό,τι αφορά, πάντως, το κόστος χρήσης των πιστωτικών καρτών, πρόσφατη έρευνα του Εμπορικού Επιμελητηρίου Αθηνών διαπιστώνει ότι το μεγαλύτερο ποσοστό των επιχειρήσεων χρεώνεται για κάθε συναλλαγή με προμήθεια από 1,5% έως και άνω του 3%.
Ειδικότερα:
– Το 25,5% των επιχειρήσεων επιβαρύνεται με προμήθεια 0,5% έως 1% ανά συναλλαγή,
– Το 64,7% των επιχειρήσεων επιβαρύνεται με προμήθεια από 1% έως 2,5% (1,5% το 27,2% των επιχειρήσεων, 2% το 25,4% και 2,5% το 12,1%), ενώ
– Το 9,8% των επιχειρήσεων επιβαρύνεται με προμήθεια από 3% και άνω επί κάθε συναλλαγής.
Το θέμα των χρεώσεων των τραπεζών έχει θέσει στην Τράπεζα της Ελλάδος και η ΓΣΕΒΕΕ, επισημαίνοντας ότι τα ποσοστά προμήθειας για τις συναλλαγές μέσω POS και καρτών παραμένουν ιδιαίτερα υψηλά, άνω του 2,5% επί του τζίρου των επιχειρήσεων, ενώ η εξίσωση του ποσοστιαίου συντελεστή προμήθειας για τη χρήση πιστωτικής, προπληρωμένης και χρεωστικής κάρτας οδηγεί σε μη αποτελεσματικές οικονομικές επιλογές για τους καταναλωτές και σε υψηλά κόστη για τις επιχειρήσεις. Σύμφωνα με την ΓΣΕΒΕΕ, αν συνυπολογίσει κανείς το κόστος αγοράς και συντήρησης των μηχανών POS, μια μικρή επιχείρηση έρχεται αντιμέτωπη με ένα δυσανάλογο του μεγέθους της οικονομικό και διοικητικό βάρος.
Θέση της ΤτΕ είναι να συμβάλει με κάθε τρόπο στην άρση των εμποδίων που περιορίζουν τη ρευστότητα στην αγορά, συμπεριλαμβανομένου του θέματος των προμηθειών που επιβάλλονται στις τραπεζικές συναλλαγές με κάρτες και POS καθώς και τη χορήγηση των POS προς τις επιχειρήσεις.
Υπενθυμίζεται ότι τον δρόμο για τις μειώσεις στις προμήθειες ηλεκτρονικών συναλλαγών έχει ανοίξει ήδη ο κανονισμός της Ε.Ε. που τέθηκε σε ισχύ στις 9 Δεκεμβρίου 2015 και προβλέπει σημαντική μείωση των διατραπεζικών προμηθειών (interchange fee).
Πρόκειται για τις προμήθειες που πληρώνει η τράπεζα (αποδέκτης συναλλαγής) που εκκαθαρίζει μία συναλλαγή με έμπορο μέσω του τερματικού της στην τράπεζα (εκδότης κάρτας) που έχει εκδώσει την κάρτα που χρησιμοποιεί ο έμπορος. Οι προμήθειες αυτές κινούνταν στο 0,70% – 0,80% και πλέον υποχώρησαν στο 0,30% για τις πιστωτικές και 0,20% για τις χρεωστικές κάρτες, μειώνοντας το κόστος για τις τράπεζες – αποδέκτες συναλλαγών με κάρτες (στον αντίποδα, οι τράπεζες – εκδότες καρτών θα έχουν μειωμένο έσοδο), αλλά και τους εμπόρους – χρήστες του πλαστικού χρήματος.
capital.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.